
從袋鼠債、熊貓債到點心債:亞洲貨幣正成為新的融資工具
國際債券市場最近出現一個值得留意的變化:愈來愈多海外企業及政府,不再只依賴美元和歐元集資,而是走進澳元、日圓、港元及人民幣市場發債。
德國商業銀行、法國能源企業Engie、德國消費品集團Henkel、新加坡航空及葡萄牙政府,今年都首次嘗試以澳元或人民幣發行債券;Alphabet亦準備首次發行澳元債券。這並不代表美元的主導地位突然消失,卻說明亞洲債券市場已由過去較為小眾的補充渠道,逐步變成全球借款人的實際融資選項。
債券市場喜歡用食物和動物為跨境產品命名。海外機構在澳洲發行的澳元債券稱為「袋鼠債」;境外機構在中國內地發行的人民幣債券稱為「熊貓債」;在香港等離岸市場發行的人民幣債券則稱為「點心債」。
名稱聽起來輕鬆,背後反映的卻是十分現實的資金選擇:借款人會比較不同市場的利率、投資需求、對沖成本、發行容量與監管條件,然後選擇綜合成本最低、投資者承接力最強的市場。
從圖表可見,2026年外國發行人在澳元市場的債券發行量已升至歷史高位。
截至7月下旬,相關「袋鼠債」規模接近600億澳元,較2025年全年增加約四成;外國發行人的日圓債券融資也明顯反彈。這股趨勢並不限於兩個成熟市場,港元債券發行亦創新高,而人民幣的境內外融資渠道更同步擴張。
人民幣市場的增長尤其值得細看。Goldman Sachs整理的數據顯示,2026年上半年,境內熊貓債發行規模約為1,600億元人民幣,離岸點心債則約為3,500億元,兩者均較去年同期增加超過六成,其中約一半來自國際借款人。
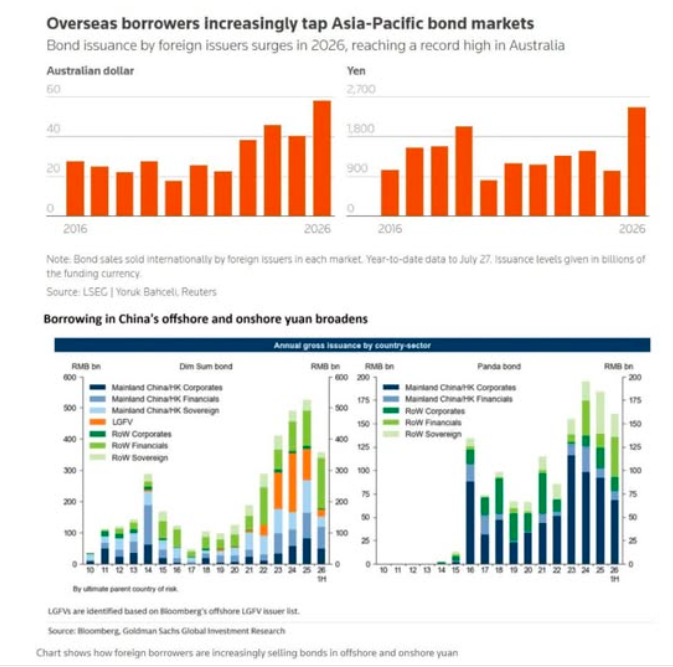
圖表的結構也顯示,無論是點心債還是熊貓債,海外企業、金融機構與主權借款人的佔比正在上升,反映人民幣融資已不再只是中國企業的內部安排,而開始吸引真正的跨境需求。
推動這個轉變的第一個原因,是全球融資需求本身正在急速上升。科技企業要為人工智能數據中心、晶片、電力及網絡設施籌集龐大資金,各國政府也面對持續的財政赤字。當美元債市場供應增加,發行人自然希望尋找其他資金池,避免所有債務都集中在同一種貨幣、同一批投資者及同一個利率周期。亞洲的退休基金、保險公司、銀行資金及私人財富持續累積,正好提供了另一批長期買家。
第二個原因是融資成本。
中國利率處於相對低位,人民幣遂成為亞洲較便宜的融資貨幣之一;澳洲市場則擁有成熟的退休金體系和穩定的機構需求,發行人有機會透過利率及貨幣掉期,把澳元融資轉換成美元或其他實際需要的貨幣。
換句話說,一家公司發行人民幣或澳元債券,不一定代表它準備長期持有或使用該種貨幣,很多時只是因為計入對沖成本後,這條融資路徑比直接發行美元債更便宜。
這一點也是閱讀圖表時最容易出現的誤解。
外國企業發行人民幣債券,當然有助擴大人民幣市場的深度和使用範圍,但不能立即推論為「去美元化」,更不能視為人民幣已經取代美元。發債是一項融資決定,儲備貨幣則是一項長期持有決定;前者考慮成本和市場窗口,後者還需要自由兌換、資本流動、法律可預測性、龐大的安全資產供應,以及在危機期間仍能隨時買賣和對沖的市場深度。
因此,人民幣國際化其實有幾個不同層次:先是在貿易結算中被使用,其次是成為企業願意借入的融資貨幣,最後才是讓全球央行及長期投資者願意持有的儲備和投資資產。
近年的數據證明,人民幣在前兩個層次確實取得進展;然而,由「有人願意借」走到「有人願意長期持有」,中間仍有相當長的距離。
同樣道理,澳元債券發行創新高,也不表示全球資金正在單向流入澳洲。海外借款人發行澳元債券後,可能立即透過掉期把所得資金轉回美元或歐元。這些數字更準確的解讀,是澳洲市場的投資需求與金融基建已足以承接更多國際發行,而不是所有發債資金都會留在澳洲經濟體內。
這組圖表真正反映的並非美元體系即將瓦解,而是全球融資體系開始呈現「多入口化」。美元仍然是最主要、最深和最具流動性的國際融資貨幣,但當借貸規模不斷擴大、地緣政治風險升高,企業和政府都會希望保留更多選項。澳元、港元、日圓及人民幣市場的崛起,正好為它們提供分散投資者、貨幣及再融資風險的替代渠道。
對人民幣而言,這是一個實質進步,卻不是終點。判斷人民幣國際化是否真正跨越下一階段,不能只看發行量,還要觀察債券的海外投資者比例、二級市場成交、貨幣掉期成本、發行人是否持續回來融資,以及投資者在市場波動期間是否仍願意持有。第一次發債代表市場打開了門,重複發行和長期持有,才代表這個市場真正建立了信任。
圖表來源/說明:
2026年外國借款人明顯增加在澳元、日圓及人民幣市場發債。
上圖為LSEG數據,由Reuters整理,統計截至2026年7月27日外國發行人在澳元及日圓市場的國際債券發行量;比較澳元與日圓市場的海外發行量,
下圖為Bloomberg及Goldman Sachs Global Investment Research整理的點心債與熊貓債年度發行結構。2026年數字為上半年資料。發行量反映融資市場的使用程度,不等同資金最終去向,也不宜直接解讀為儲備貨幣份額的轉移。