
埃及蘇伊士灣沿岸的艾因蘇赫納,曾經是接收綠松石與其他珍貴物資的古老港口,如今卻成為中國製造業全球布局的一個縮影。短短數年間,大批工廠、工業園區和物流設施在荒漠與海岸之間出現,生產的產品由玻璃纖維、家用電器,以至電力開關設備不等。這片土地的轉變說明,中國企業「走出去」已不再停留於把商品賣到海外,而是開始把生產、供應商、港口和物流網絡一併帶到海外。
2026年8月22日出版的《經濟學人》,以〈Routes and branches〉為題分析這場正在發生的供應鏈重組。報道的副題以一句說話概括了這個趨勢:
“Chinese businesses are wrapping their supply chains around the planet.”
中文翻譯是:「中國企業正在把自己的供應鏈網絡延伸至全球各地。」
這句話的重點並不只是中國企業在海外多建了幾座工廠,而是它們正在建立一套更廣泛、更深入,而且更接近終端市場的全球生產體系。報道指出,僅在過去三年,中國企業投入海外新建工廠的資金便超過2,000億美元。這些投資不再集中於少數傳統據點,而是由沙特阿拉伯、匈牙利、巴西和印度尼西亞,延伸至埃及、摩洛哥、塞爾維亞、泰國,以及更多全球南方國家。
中國企業的海外供應鏈正在出現三項明顯變化。第一,生產據點分布得更廣,幾乎每個主要地區都逐步出現中國企業建立的大型工廠;第二,供應鏈扎根得
更深,當一家大型中國製造商落戶海外,其零部件、原材料及設備供應商往往隨之而來,在當地重新建立一套類似中國本土的產業生態;第三,海外投資愈來愈集中於電動車、清潔能源、電池及數據中心設備等戰略產業。這些變化所代表的,並不是個別企業的零散擴張,而是全球製造業版圖正在被重新編排。
《經濟學人》對此作出了清楚的判斷:
“The consequence is that a rewiring of global manufacturing is under way.”
中文翻譯是:「其結果是,全球製造業的網絡正在經歷一場重新接線與重組。」
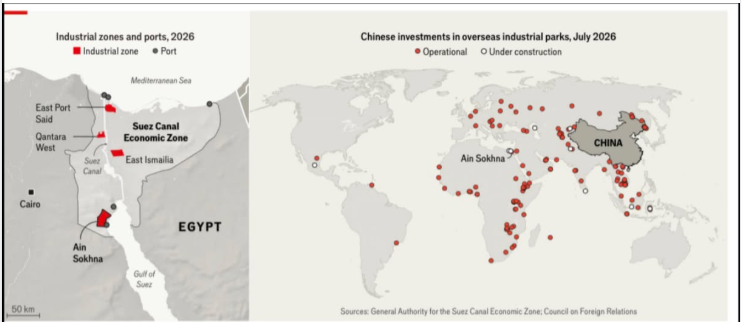
埃及的艾因蘇赫納正好展示了這種「重新接線」如何發生。當地是蘇伊士運河經濟區的一部分,工業園區和港口網絡一路向北延伸至地中海,而近年吸引的投資約有一半來自中國。2026年1月,一座由中國物流企業提供融資的新港口碼頭正式投入營運,背後參與的企業包括物流公司、航運公司及基建承包商。中國企業在當地建立的,不只是孤立的生產線,而是一個能夠連接製造、倉儲、航運及出口市場的完整產業節點。
這種模式亦逐步向上下游擴展。例如,中國電池製造商國軒高科在摩洛哥首都拉巴特以北約70公里的工業區建設大型電池工廠,部分正極、負極及銅箔供應商亦在數小時車程之內設廠,以便提供生產所需的材料。在開羅市郊的工業區,一家中國家電企業不但建立工廠,也鼓勵部分供應商在當地生產。這種集體出海的方式,讓海外工廠不再只是依靠中國進口零件進行最後組裝,而是逐步形成具備本地採購和配套能力的產業群。
不過,海外供應鏈在建立初期,仍然高度依賴中國本土的機械、材料與零部件。報道指出,2026年上半年,中國資本品出口按年增長14%,中間產品出口更上升27%。這反映中國企業在海外設廠,短期內未必會削弱中國本土製造業,反而可能帶動中國機械、設備及工業零部件出口。換句話說,工廠雖然向海外移動,但生產技術、關鍵設備與上游供應能力,仍有相當部分掌握在中國企業手中。
中國物流企業也在為這套日益分散的供應鏈建立骨架。從希臘到斯里蘭卡,中國企業目前已營運或投資至少132個海外港口,同時也參與機場、鐵路和內陸物流網絡,其中包括連接匈牙利布達佩斯與塞爾維亞貝爾格萊德的鐵路。當製造商在海外建立工廠,而物流企業同時控制或參與港口與運輸節點,中國企業便可以把原材料、零部件、製成品及出口市場連成一體,逐步形成跨境而又相互支援的產業網絡。
推動這場海外擴張的原因,一方面來自中國內部消費相對疲弱,以及部分產業競爭日趨激烈;另一方面,則是歐美關稅與貿易壁壘迫使中國企業重新思考生產地點。美國政府推出的關稅政策,使直接由中國出口的成本上升,也令一些過去被視為替代生產基地的國家受到波及。企業為了更接近消費市場、避開部分關稅,以及滿足當地生產要求,只能把更多製造環節搬到目標市場附近。
全球南方國家亦樂於為中國企業提供投資誘因。埃及推出簡化大型項目審批程序的「黃金牌照」,希望企業可以更快取得所需許可;當地擁有約1.2億人口,不但是一個龐大消費市場,也可以憑藉蘇伊士運河與多項貿易安排,成為面向歐洲、中東及非洲的出口基地。對中國企業而言,埃及的吸引力不只是較低的生產成本,而是它能同時提供市場、港口、區位與政策便利。
歐洲也成為中國新建工廠的重要目的地。根據研究機構榮鼎集團及德國墨卡托中國研究中心的數據,2025年中國企業在歐洲全新項目的直接投資增加約一半,達到89億歐元。匈牙利吸引了最多關注,塞爾維亞的中國製造業投資亦持續增加,而輪胎、汽車零部件、電池及清潔能源設備,正成為中國企業在歐洲及周邊市場的主要投資方向。
這場擴張最明顯地集中在新能源產業。中國太陽能企業早年已在東南亞建立產能,如今則逐步進入海灣地區;埃及大型太陽能發電項目採用大量中國設備,而且愈來愈多設備開始在當地生產。中國電動車亦不再完全由中國出口,而是在更接近顧客的區域生產中心組裝。與此同時,人工智能數據中心所需要的高速光學零部件也成為新焦點,泰國便逐漸發展成中國相關設備企業的海外生產基地。
中國企業出海並非沒有障礙。美國關稅政策反覆不定,令部分項目被取消或縮減;巴西、土耳其等國則開始要求外資企業提高本地生產比例,希望更多附加價值能留在當地。新興市場的匯率波動、融資成本、法規差異及政治風險,也可能令原本看似便宜的生產方案變得複雜。此外,中國政府本身亦開始加強對境外投資的管理,限制部分技術與數據向海外轉移,並引入國家安全審查機制。
這些限制反映出一個新的矛盾:中國企業需要海外產能來接近市場及應對關稅,但北京同時不希望核心技術、數據及產業能力過度外流。東道國希望中國企業投資,卻又要求它們聘用本地員工、採購本地原料及轉移更多技術;歐美市場希望降低對中國供應鏈的依賴,卻可能發現即使產品不再標示「中國製造」,背後的資金、設備、零部件及技術仍然來自中國。全球供應鏈因此並沒有簡單地與中國「脫鈎」,而是以更分散、更隱蔽,也更複雜的方式重新連接。
從投資角度來看,這個趨勢不應被簡化為「中國製造業外移」。如果中國企業把部分裝配工序放在海外,卻繼續由中國供應機械、材料、核心零部件、物流服務與生產技術,中國在全球製造業中的角色便不是消失,而是由單一生產基地轉變為全球產業網絡的組織者。真正值得觀察的指標,不只是中國境內製造業佔比會否下降,而是中國企業能否掌握海外工廠的技術標準、供應商選擇、物流節點及市場渠道。
《經濟學人》在文章結尾作出了一個耐人尋味的總結:
“The world will continue to rely on Chinese goods—wherever they are made.”
中文翻譯是:「無論這些產品在甚麼地方製造,世界仍將繼續依賴中國商品。」
未來的「中國製造」,未必全部在中國境內完成,也未必每一件產品都印上「Made in China」。一件在摩洛哥生產的電池、一塊在埃及製造的太陽能板,或者一輛在匈牙利組裝的電動車,其背後仍可能連接中國的資金、技術、設備、零部件和物流企業。世界試圖降低對中國的直接依賴,中國企業則透過全球化生产,把自己嵌入更多國家的工業體系。
因此,這一輪中國企業出海與過去單純追求廉價勞工的全球化並不相同。它既是應對關稅與地緣政治壓力的防禦策略,也是爭奪新能源、電動車及人工智能基建市場的主動進攻。當中國企業把一條又一條供應鏈延伸至海外,全球製造業或許不再以中國為唯一工廠,但中國企業卻可能成為連接這些新工廠的重要網絡。中國製造沒有離開世界,它只是換了一種方式,讓自己更深入地存在於世界之中。