
一組看似矛盾的數據,頗能概括目前中國經濟面對的結構問題:
2026年7月,中國狹義乘用車零售量約146萬輛,同比下跌20.9%,首七個月累計零售亦下跌約20%;
同月乘用車出口則增長87.8%,上半年整體汽車出口約增53%,其中新能源汽車出口增幅約70%。
簡化來說,就是中國消費者少買了兩成汽車,車廠卻把更多汽車運往海外。
這並不表示中國汽車突然失去競爭力,恰恰相反,出口快速增長反映中國車企在電池、供應鏈、產品更新速度及製造成本方面,已建立相當明顯的優勢。
當國內市場轉弱,出口自然成為維持生產規模、消化既有產能及延續增長的出路。對個別企業而言,走向海外不是政治口號,而是相當務實的生存策略。
不過,企業選擇出口是一回事,整個經濟體長期依賴出口消化內部產能,則是另一回事。
中國汽車市場過去多年在地方招商、產業補貼、廉價融資及新能源政策推動下迅速擴張,形成龐大的工廠、供應商與就業網絡。只要銷量持續上升,新增產能便可以透過規模效應降低成本;可是,當補貼效應減弱、房地產調整打擊家庭信心、收入預期轉弱,消費者開始延後換車,原本用來支持增長的產能便會反過來形成壓力。
問題不只是汽車。
2026年上半年,中國社會消費品零售總額只增長1.3%,扣除汽車後增長2.8%,反映內需並非全面崩潰,卻明顯追不上工業生產及出口擴張的速度。
當家庭不願消費、企業仍要維持生產,庫存、減價及出口便成為調節失衡的主要工具。
出口在第一階段確實能夠買到時間。
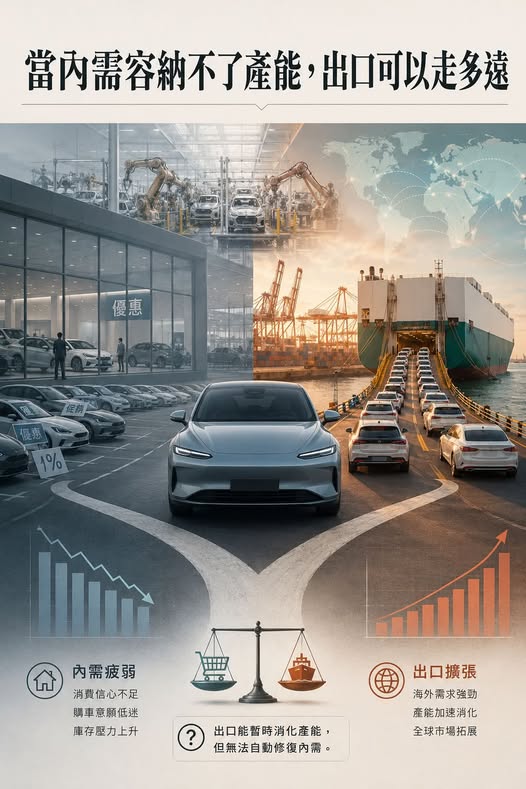
海外訂單可以維持工廠運作、保障部分就業,也能讓中國品牌建立全球銷售網絡。國際能源署所描述的現象很具代表性:即使中國國內汽車銷售顯著下滑,在出口增長支撐下,汽車產量的跌幅仍相對有限。換言之,外部需求暫時承接了內部市場消化不了的產能。
可是,數量增加不等於利潤同步改善。
2026年首五個月,中國汽車行業利潤同比下降約20%,銷售利潤率只有3.4%,低於整體工業企業水平。
車企一方面在國內價格戰中削價,另一方面又要承擔海外物流、經銷、認證、售後服務及設廠成本,因此出口愈多,未必代表每輛汽車賺得更多。
若出口增長主要依靠降價,企業得到的是營業額與市場佔有率,卻未必得到足以支撐長期投資的回報。
第二個限制來自其他國家。#世界市場不是一個沒有邊界的倉庫,更不可能讓所有經濟體同時依靠出口過剩維持增長。當中國汽車大量進入歐洲、東南亞、拉丁美洲及其他市場,當地消費者可能受惠於更低價格,但本土車廠、工人及政府便會承受壓力。
歐盟對中國製電動車徵收反補貼關稅,部分國家要求增加本地生產及技術投資,正是這種政治反應的開始。
因此,中國車企下一階段的「出海」,很可能不再只是把中國製造的汽車裝船出口,而是到海外設廠、採購當地零件、僱用當地員工,甚至與當地品牌合作。這有助繞過貿易壁壘及貼近市場,卻也意味#部分產能就業與投資會逐漸離開中國。
出口成功到了某個階段,反而可能#演變成生產能力的全球化轉移。
一個內部消費偏弱、出口持續擴張的經濟體,短期未必會發生危機,甚至可能錄得亮麗的工業及貿易數據;真正的風險,是經濟增長愈來愈依賴其他國家的需求、政策與市場開放程度。只要海外市場暢通,過剩產能尚可輸出;一旦主要市場提高關稅、設定配額,或者要求本地化生產,調整壓力便會重新回到國內,表現為價格戰、利潤下降、企業整合、工廠停產及就業收縮。
最後可能出現三條道路:
第一是中國提高家庭收入及社會保障,讓居民更有信心消費,以內需重新吸收部分產能;
第二是接受產業整合,讓缺乏效率及長期盈利能力的車企退出;
第三是繼續依靠出口延後調整,但同時承受愈來愈大的貿易摩擦與地緣政治成本。
現實很可能是三者同時發生,只是比重不同。
所以,這組數據真正值得注意的,不是「中國車正在征服世界」,也不是「中國內需即將崩潰」,而是出口正在替內需承擔愈來愈重要的調節功能,以及中國未來會傾向以上那一條路。
中國汽車的產品競爭力可以是真實的,國內需求不足也可以同時是真實的,兩者並不矛盾。
出口可以替工廠買時間,卻不能永久代替本國消費者;海外市場可以吸收一部分產能,卻不可能無限承擔另一個經濟體的內部失衡。
中國汽車能否真正成為長期的全球產業力量,最終不只取決於可以出口多少輛車,也取決於每輛車能否賺錢、海外市場是否願意持續開放,以及中國家庭何時重新願意消費。