
財富管理
首期資金愈少,保費融資是否愈划算?
過去十多年,我一直為不同國際金融機構提供培訓,工作足跡包括新加坡、香港、上海、北京及深圳。這些年間,我接觸過不少私人銀行、保險及財富管理產品,也見證了一些金融工具如何由一個市場逐步流行至另一個市場。
最近在台灣開始受到關注的保費融資,正是其中一例。
保費融資幾年前在香港已經相當流行,我亦曾經花時間詳細分析這項工具的結構、回報與風險。大約五年前,我更曾就這個題目,與我的亦師亦友、前《明報》總編輯劉進圖先生在網上展開對談。
轉眼五年,市場環境已經出現不少變化。利率經歷大幅波動,銀行的融資政策亦不時調整,而保險公司推出的產品設計及優惠方案也愈來愈複雜。
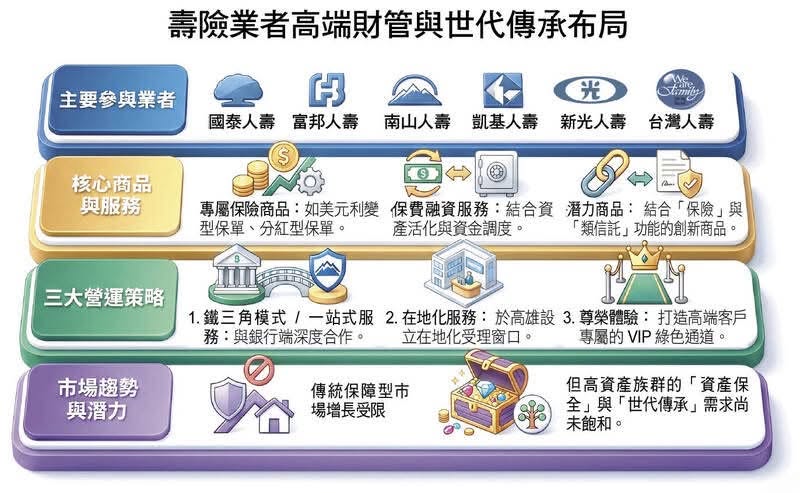
最近,一些台灣的家族傳承培訓客戶向我反映,台灣不少銀行及保險通路開始向高端客戶推廣保費融資。因此,我想把過去整理過的一些基本概念重新介紹,並配合台灣市場近期的發展,協助讀者理解這項工具的運作方式及潛在風險。
我們先由一個最常見、也最容易令人心動的問題談起:
首期資金愈少,保費融資是否愈划算?
保費融資,其實就是用少量現金,配置一張大額保單。
不少客戶第一次接觸保費融資時,最容易被一個數字吸引:只需投入一小部分首期資金,便能配置一張保費金額相當可觀的保單。
例如,一張原保費50萬美元的保單,經過保費折扣及銀行融資後,客戶可能只需支付約5萬至8萬美元,餘額由銀行提供貸款。
表面上,客戶只動用少量現金,便能參與整張50萬美元保單的長期價值增長。這種安排對資產較多、但希望保留流動資金的高端客戶,自然具有吸引力。
問題是:首期付款較少,究竟是產品比較划算,還是客戶借得比較多?
首期資金少,通常代表融資槓桿高
保費融資的基本概念,是客戶購買一張具有現金價值的保單,再由銀行以保單作為抵押,提供部分保費貸款。
因此,客戶首期需要投入多少資金,主要取決於三項因素:
一、保險公司提供的保費折扣;
二、保單首日可供銀行認可的抵押價值;
三、銀行願意提供的貸款成數。
假設兩個方案的原保費同為50萬美元,折扣後的實際保費均為45萬美元。
方案甲的銀行貸款約40.38萬美元,加上相關手續費後,客戶首期現金約為5.35萬美元;方案乙的貸款約36.9萬美元,客戶首期現金約為8.1萬美元。
從首期現金角度看,方案甲少投入約2.75萬美元,似乎明顯較有吸引力。
可是,換一個角度看,方案甲的貸款約等於原保費的80.75%,方案乙則約為73.8%。方案甲並不是單純「比較便宜」,而是使用了較高的融資槓桿。
首期資金愈少,往往代表銀行貸款愈多。客戶雖然保留了更多現金,但同時亦承擔了更大的負債。
為何高槓桿會令回報率看起來更漂亮?
保費融資經常以客戶投入資金的內部報酬率,也就是 IRR,作為主要比較指標。
假設兩張保單在第10年的退保價值相若,首期只投入5萬多美元的方案,其客戶資金回報率自然可能高於首期投入8萬多美元的方案。
這正是槓桿的作用:使用較少自有資金控制較大的資產。當資產價值上升時,自有資金的回報率便會被放大。
但槓桿從來都是雙向的。
當保單價值符合預期、利率維持穩定,而且客戶能夠長期持有時,高槓桿確實可能提升資金效率;可是當貸款利率上升、非保證紅利下調,或者客戶需要提早退出時,損失及現金流壓力同樣會被放大。
所以,看到較高的預期 IRR 時,首先應該問的不是「回報有多高」,而是:
這個回報用了多少貸款換回來?
首期現金只是入場成本
保費融資並非只需支付一次首期資金。只要貸款仍然存在,客戶便需要持續負擔利息。
以上述50萬美元保費的例子來看,如果方案甲的貸款利率約為3.75%,每年利息約為1.51萬美元;方案乙的利率約為4.8%,每年利息約為1.77萬美元。
方案甲雖然貸款較多,但因為利率較低,每年利息反而可能較少。
這也說明,不能單靠貸款額或首期現金判斷哪一個方案較佳,還要同時比較:
1. 貸款利率及其計算基準;
2. 利率是否固定或者封頂的保障?
3. 銀行手續費及其他收費;
4. 利息需要每年支付,還是可以加進貸款本金;
5. 銀行未來是否有權調整利率及融資條件。
更重要的是,融資利率通常並非永久固定。若未來利率上升1%或2%,客戶每年的利息支出便會增加,原本看起來吸引的回報差距亦可能迅速收窄。
如果利息不是每年以現金支付,而是加進貸款本金,短期現金流看似較為輕鬆,但債務會逐年增加,並產生利息滾存利息的效果。
因此,首期資金只是入場成本,每年的利息才是客戶能否長期持有的關鍵。
保單價值不等於銀行永遠接受的抵押價值
不少客戶以為,只要保單本身具有現金價值,銀行便不會要求額外資金。
實際上,銀行會按照自身的抵押估值、風險政策及貸款條款,決定可接受的融資金額。保單列出的退保價值,並不一定等於銀行願意全數承認的抵押價值。
假如保單價值增長低於預期、銀行調低估值比例,或者銀行收緊融資成數,客戶可能需要償還部分貸款、補充其他抵押品,甚至面對追加擔保要求。
融資比率愈高,客戶與銀行風險界線之間的緩衝便愈小。
因此,首期只需5萬美元的方案,不一定比首期需要8萬美元的方案更安全。前者雖然保留了較多現金,卻可能對銀行估值變動及融資政策更加敏感。
保費融資主要面向高端客戶,但資產較多並不代表可以忽略流動性風險。
有些客戶的資產主要集中在企業股權、不動產或長期投資,帳面資產相當可觀,但可以隨時動用的現金未必充裕。一旦貸款利率上升或銀行要求降低貸款,便可能需要在不理想的時間出售其他資產。
因此,評估保費融資時,不應只問「最低需要投入多少」,而應把保單及貸款放進整體資產負債表內考慮。
至少要回答以下幾個問題:
第一,如果利率上升2%,每年新增的利息是否仍能輕鬆支付?
第二,如果非保證紅利低於目前試算,是否仍願意持有這張保單?
第三,如果銀行要求償還部分貸款,是否有其他流動資金可以應付?
第四,未來五至十年是否可能因企業投資、家庭需要或資產傳承而動用這筆資金?
第五,融資貨幣是否與收入及主要資產的貨幣一致?
如果客戶本身現金流穩定、可以持有十年以上,而且能夠承受利率與紅利波動,較高槓桿可能有助提升資金效率。
相反,如果客戶可能在五年內需要資金、收入波動較大,或無法接受銀行突然要求補款,即使首期現金較少,也不一定適合採用較高融資比例。
保費融資本身並不是好或壞的產品。它是一項資產負債管理工具,是否適合,要視乎客戶的資產結構、現金流、持有年期及風險承受能力。
保費融資的價值,在於協助客戶管理資金配置,而不是單純把一張保單「買便宜」。
首期資金較少,可以保留更多流動性,亦可能提高客戶資金的預期回報率;但代價是貸款比例較高,對利率、保單表現及銀行融資政策更加敏感。
所以,「首期資金愈少是否愈划算」並沒有統一答案。
真正值得選擇的,不是首期付款最低的方案,而是在利率上升、紅利未達預期及銀行收緊貸款的情況下,客戶仍然有能力持有、不會被迫退出的方案。
下一次看到保費融資試算表時,除了查看預期回報率,不妨先問一句:
如果市場環境不如預期,我是否仍有足夠現金及耐性,把這張保單持有下去?
這個答案,可能比試算表上的最高 IRR 更重要。
免責聲明:本文只作一般市場及財務工具分析,不構成個別保險、投資、融資、法律或稅務建議。文中數字只作概念說明;實際貸款利率、融資成數、保單價值、匯率風險及銀行追收條款,應以保險公司及銀行的正式文件為準。