
美國債務問題最值得留意的,已不只是債務總額有多大,而是大量舊債在高息環境下到期後,必須以更高利率重新融資。
美國銀行(Bank of America)的研究顯示,2026年約有7.6萬億美元可交易美國國債到期,其中超過6萬億美元屬於一年期或以下的短期國庫券;其後在2027年及2028年,分別仍有約4.2萬億及3.4萬億美元債務到期。這組數字說明,美國財政正面對一場規模龐大、而且不斷重複的債務「再定價」。
問題在於,現有國債的平均利率約為3.5%,但圖表所反映的市場環境中,十年期國債收益率已接近4.7%,三十年期收益率更一度觸及十九年高位。當低息時期發行的舊債陸續到期,財政部便要以較高利率發行新債償還舊債,相當於逐步把便宜的利息支出換成昂貴的利息支出。即使聯準會其後減息,長期債息亦未必同步或等幅下降,因此,美國政府的平均融資成本仍可能隨着債務換手而慢慢上升。
第一張圖表真正值得留意的,不只是2026年那支特別高的柱狀圖,而是當中絕大部分由短期國庫券構成。超過五分之一的可交易國債將在一年內到期,意味美國財政成本對政策利率變得非常敏感:聯準會一旦減息,短債便可以迅速以較低利率續期,財政部的利息壓力亦會較快得到紓緩;相反,如果利率持續高企,預算便要很快承受額外成本。
這種債務結構也令人重新思考所謂「財政主導」(fiscal dominance)。當政府債務愈來愈龐大,利率決定便不再只影響通脹、就業和私人投資,同時直接左右政府能否負擔利息。這不等於聯準會必然會為財政部減息,更不能單憑債務期限結構便斷言央行已失去獨立性;然而,貨幣政策與財政可持續性之間的張力,確實會隨着利息支出增加而變得更加明顯。
第二張圖表進一步揭示一個更棘手的循環。美國銀行假設,在其他條件不變下,債務佔GDP比率每增加一個百分點,利率便可能上升1至3個基點;若基本財政赤字長期維持GDP的3%,名義經濟增長率則為4%,美國債務佔GDP比率到2056年可能升至約230%至290%。這不是一項精確預測,而是在固定假設下進行的壓力測試,但它清楚展示了債務與利率之間可能出現的反饋關係。
其運作邏輯並不複雜:債務愈多,投資者要求的風險補償可能愈高;利率愈高,政府利息支出便愈大;利息支出愈大,財政赤字及新增債務又會進一步增加。
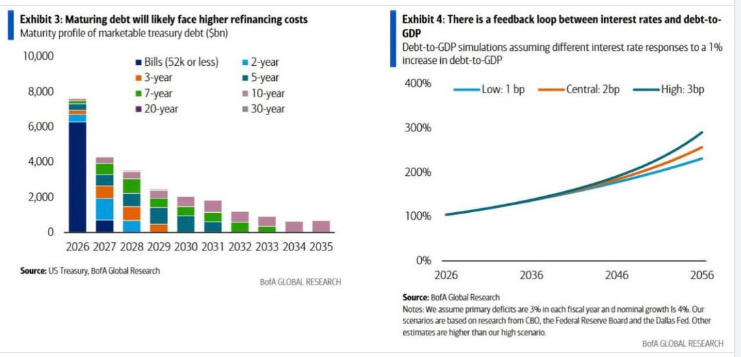
換句話說,債務推高利率,利率增加利息成本,利息成本再推高債務。一旦這個循環形成,問題便不再只是政府「欠了多少錢」,而是債務本身開始影響政府借錢的價格,步入一個惡性循環。
要打破這個循環,理論上有三條道路。
第一是把基本財政赤字扭轉為盈餘,但美國過去六十年能夠做到的時期非常有限;
第二是依靠更快的實質經濟增長,以擴大的GDP分母消化債務,但單靠增長往往不足以填補財政缺口;
第三則是壓低政府的實際融資成本,例如透過減息、通脹或其他形式的金融抑制,讓利率長期低於名義經濟增長率。
三條道路之中,第一條在政治上最困難,第二條最理想卻最難控制,第三條則最容易引發央行獨立性與資產價格扭曲的爭議。
當然,這兩幅圖表也有其限制。三十年的複利推演只能說明方向,不能被當作2056年的點位預測;利率對債務增加的反應亦存在很大不確定性。
此外,大量短期國庫券已經歷相當程度的高息再定價,未來新增的邊際壓力,可能更多來自中長期低息國債逐步到期,而不是2026年所有到期債務都突然增加同一幅度的利息成本。
因此,7.6萬億美元到期並不等於美國要在一年內額外償還同等金額的本金,因為大部分債務可以透過發新債延續;真正的問題,是這些債務能夠以甚麼利率續期,以及市場是否仍願意在合理風險溢價下持有。
只要投資者對美元資產及美國制度仍有信心,債務便可以不斷滾動,但每一次續期,都可能把過去的低息年代再往後送走一點。
美國目前面對的,未必是一場突然爆發的債務危機,而是一道緩慢累積的利息算術。
它不一定在某一天戲劇性地崩潰,卻會逐年擠壓財政政策的選擇空間。當愈來愈多稅收必須用來支付利息,政府能夠投放於基建、醫療、教育及社會保障的資源便會相應減少。到了這個階段,債務不再只是未來世代需要償還的一個數字,而是已經開始改變當下的利率、預算與政策選擇。
圖表說明:
圖表為情境模擬,並非確定預測。美國銀行的研究顯示,2026年約有7.6萬億美元可交易美國國債到期,其中逾6萬億美元為一年期或以下的短期國庫券;在基本赤字維持GDP的3%、名義增長率為4%的模擬假設下,美國債務佔GDP比率到2056年可能升至約230%至290%。這項模擬並非預測,而是說明債務、利率與利息支出之間可能形成的自我強化循環。
資料來源:美國財政部、Bank of America Global Research;