
人工智能公司Anthropic準備上市,可能成為全球資本市場最受矚目的IPO之一。
根據路透社披露的Anthropic招股文件,公司尋求的上市估值可能超過2兆美元,是今年5月內部估值9,650億美元的兩倍以上。
市場看中的首先是驚人的增長速度。
Anthropic在2025年的收入接近46億美元,較2024年大增12倍。對一家成立只有五年的公司來說,這反映Claude已經不只是一個聊天工具,而是迅速進入企業軟件、程式開發及雲端服務市場。
然而,收入高速增長的另一面,是成本上升得更快。Anthropic在2025年的營運虧損由前一年的29.8億美元,擴大至80.6億美元;全年淨虧損更接近420億美元。
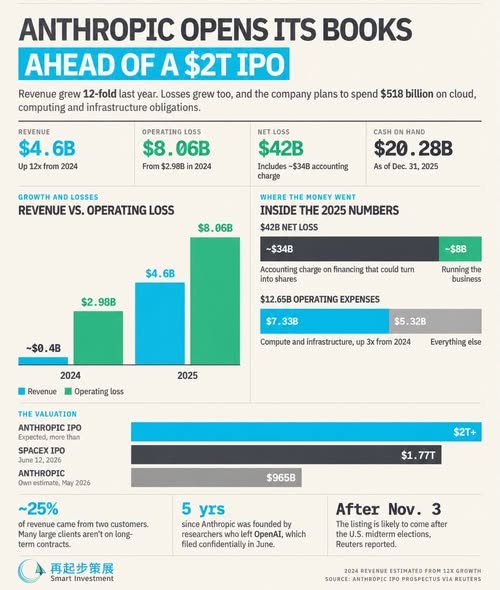
這個數字看起來十分驚人,但當中約340億美元屬於可轉換為股份的融資工具升值後所產生的會計費用,並不是公司一年內真正燒掉420億美元現金。因此,分析這家公司時,營運虧損比帳面淨虧損更能反映業務本身的成本。
圖表最值得留意的數字,是Anthropic在2025年的營運支出達126.5億美元,其中73.3億美元用於算力及基礎設施,較上一年增加三倍。公司手上雖然仍有202.8億美元現金及流動資產,但招股文件列出的未來雲端、運算及基礎設施承擔,合計可能高達5,180億美元。這是一項跨越多年的承擔,並不代表公司明年便要一次支付5,180億美元,卻清楚說明前沿人工智能是一場極度昂貴的競賽。
Anthropic已承諾未來十年向Amazon Web Services採購超過1,000億美元的運算服務,取得最多5GW的算力;公司亦與Google及Broadcom擴大合作,以確保未來模型訓練所需的晶片及數據中心容量。
人工智能公司的競爭,表面上是模型能力的競爭,背後其實是誰能夠取得更多晶片、電力、數據中心和資金的競爭。
這亦解釋了為甚麼一家仍然嚴重虧損的公司,可以尋求2兆美元估值。投資者購買的不是Anthropic今天的盈利,而是它能否在未來的人工智能市場取得主導地位。若AI真的像公司所描述,對全球經濟的影響超越工業化、電力和互聯網,今天的巨額支出便可能被理解為建立未來基礎設施的成本。
但這個估值同樣建立在極高的預期之上。
以2025年46億美元收入計算,2兆美元估值相當於超過430倍市銷率。投資者等於相信Anthropic未來收入不但要持續高速增長,還要逐步控制算力成本,並把市場優勢轉化為真正盈利。只要增長速度稍為放慢,或者價格競爭令利潤受壓,估值便可能迅速面對調整。
公司的客戶結構也是另一項風險。
接近四分之一收入來自兩個客戶,而且不少大型客戶沒有簽訂長期合約,可以削減甚至停止採購服務。對一家需要預先承擔數千億美元基礎設施支出的公司來說,收入未必具有同等程度的長期保證,便形成了明顯的期限錯配:支出是長期承諾,客戶收入卻可能隨時改變。
Anthropic的IPO因此不只是一宗科技公司上市,而是資本市場對整個人工智能產業的一次大型定價實驗。它要回答的問題,不只是Claude能否繼續領先,而是高速增長能否跑贏更加高速的資本支出。
46億美元收入、80.6億美元營運虧損、5,180億美元未來承擔,以及超過2兆美元估值,這幾組數字放在一起,代表的不是一家普通科技公司的財務報表,而是一場相信人工智能將徹底改變世界的巨大賭注。
市場可能押對,但在答案出現之前,投資者購買的仍然主要是未來,而不是今天已經實現的盈利。
參考資料: