
最近市場談論美國,很多人的視線仍然停留在股市、人工智能,以及聯儲局下一次究竟加息還是減息。
然而,翻開2026年10月出版的《Bloomberg Businessweek》,Stacey Vanek Smith 的分析報道提出了一個更值得留意的角度:如果想知道資金正在擔心甚麼,或許應該先聽一聽美國債券市場正在「說甚麼」。
這個訊號最近確實愈來愈響亮。
踏入2026年10月,首天美國10年期國債孳息率一度升至約5.34%,觸及2002年以來高位,而30年期國債孳息率此前亦已升至逾二十年高位。
市場面對的並非單一問題,而是通脹、能源價格、龐大的政府融資需求、龐大的AI企業融資需求、各國財政赤字,這些因素,對利率政策的不確定性同時疊加。
這也是為甚麼,今次債市的波動值得我們放在一個比「息口升跌」更大的框架裏理解。
美國國債市場之所以重要,不單因為規模巨大,更因為它長期扮演全球金融體系「無風險資產」的角色。政府發債,投資者借錢給政府,政府承諾支付利息及到期還本;因此,當國債孳息率持續上升時,它反映的不只是投資者可以取得更高回報,同時代表美國政府要用更高成本,才能吸引資金繼續借錢給它。
Vanek Smith 在《Bloomberg Businessweek》的文章裏寫道:
“The market for US Treasury bonds is one of the largest in the world, with as much as $1.2 trillion traded daily.”
中文可以理解為:「美國國債市場是全球最大的金融市場之一,每日交易金額最高可達1.2萬億美元。」
如此龐大的市場,不只是華爾街的一個交易場所,它其實像一面巨大的鏡子,把市場對通脹、戰爭、財政赤字、人口結構、經濟增長,以至政府信用的判斷,全部反射到債券價格和孳息率之中。所以當長期國債孳息率不斷向上時,我們真正應該問的,不只是「聯儲局幾時加/減息」,而是為甚麼投資者現在要求更高的回報,才願意把錢長期借給美國?
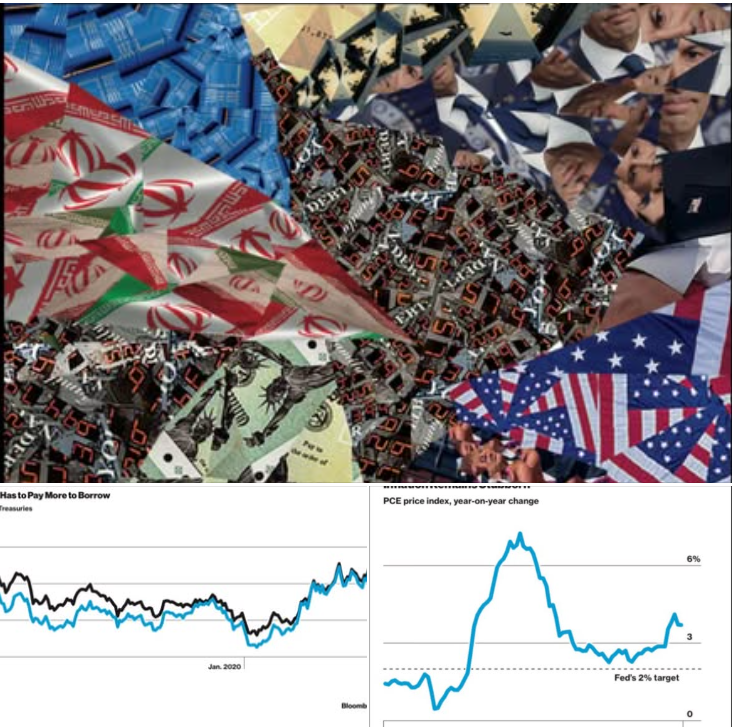
其中一個答案,是債務的升幅及新增成本。
文章指出,美國聯邦債務在2026年8月已突破40萬億美元。更值得注意的是,過去約二十年間,美國名義債務增加接近五倍,但GDP增幅卻遠低於這個速度。這意味著問題並不只是「欠債很多」,而是債務累積的速度正在超越支撐債務的經濟增長速度。近期市場資料亦顯示,投資者對龐大的政府借貸需求、通脹以及能源價格的憂慮,仍然是長債孳息率走高的重要背景。
文章引用經濟學家 Tara Sinclair 的一句話,我覺得尤其值得記住:
“But we can’t just keep building debt upon debt upon debt upon debt forever.”
中文就是:「但是,我們不可能永遠這樣一層又一層、不斷把新的債務堆疊在舊的債務之上。」
這句說話看似簡單,卻指出了問題最難處理的地方。政府可以透過經濟增長降低債務相對GDP的比例,也可以削減開支、增加收入,甚至讓通脹在某程度上稀釋債務的實質價值;然而,每一條路都有代價,而且愈遲處理,政治上往往愈難選擇。
但我認為這篇文章更值得細想的地方,是它沒有把問題簡化成「美國會不會還不起錢」。
長久以來,美國國債之所以享有特殊地位,是因為美元的國際貨幣地位、美國金融市場的深度和流動性,以及全球金融體系對Treasuries的依賴,都很難在短時間內找到真正等量的替代品。文章引述耶魯大學 Budget Lab 的 Martha Gimbel,用一句帶點幽默的說話形容這種現實:
“What are you going to do, put your money in France?”
翻譯過來就是:「那你還可以怎樣?把你的錢放到法國嗎?」
這句說話背後真正有意思的地方,不是嘲諷其他國家的金融市場,而是指出美國長期擁有的一種結構性優勢:即使投資者對美國財政狀況有所不滿,在規模、流動性、安全性和便利程度幾方面,要找到另一個完全相同的市場並不容易。
可是,2026年的變化在於,競爭者未必一定是「另一個國家」。
《Bloomberg Businessweek》特別提到,Alphabet、Amazon、Meta、Microsoft和Oracle等大型科技企業近年為興建AI數據中心大量融資,企業債市場因此提供了更多高質素的固定收益選擇。這些企業擁有龐大的資產負債表和相當高的信用評級,意味著投資者現在可以在美國國債以外,找到更多看起來同樣具有吸引力的債券資產。近期市場分析亦指出,AI相關資本開支和企業發債增加,正在成為長期利率上升的其中一股力量。
換句話說,美國政府面對的問題可能已經由「大家會不會借錢給我」,逐漸變成「我要付多少利息,大家才願意繼續借錢給我」。
這兩個問題看似接近,實際上差別很大。
只要市場仍然願意購買Treasuries,美國政府並不存在立即失去融資能力的意思;可是,如果投資者要求的風險補償長期提高,那麼5%左右甚至更高的國債孳息率,便會逐漸傳導到按揭、企業貸款、商業信貸和資產估值。這也是為甚麼債市不是只有債券投資者需要關心,它最終會影響企業融資成本、房地產價格,以及股票市場願意給予多少估值。近期10年期美債孳息率突破5%後,利率敏感的小型股、銀行、公用事業及財務狀況較弱的企業已經感受到更明顯的壓力。
另一個不能忽略的因素,就是聯儲局。
央行其中一項最重要的資產其實不是利率本身,而是可信性。市場相信央行有能力、亦有決心控制通脹,長期通脹預期才不容易失控;反過來說,如果市場開始懷疑貨幣政策會受到政治、財政或其他因素干擾,投資者自然會要求更高的長期風險溢價。(編按:特朗普越高調要求聯儲局在通脹壓力之下減息,會令到市場更加擔心不確定,反而令到市場有更強的的價值壓力。)
文章引用 Sebastian Mallaby 的說法:
“Long-term interest rates go up to compensate investors for the extra risk that they will be surprised by a Fed move.”
意思是:「長期利率會上升,以補償投資者承擔聯儲局政策突然出現意外轉向的額外風險。」
這其實提醒我們,債券市場定價反映的從來不只是今天的利率,而是未來十年甚至三十年的不確定性。
所以,我讀完這篇報道後最大的感受,是今天市場真正需要重新理解的,也許不是「高息還會維持多久」,而是我們要清楚知道,目前是否正在離開過去十多年那個資金極度便宜的年代。
2008年金融海嘯以後,全球投資者逐漸習慣低利率、低通脹和充裕流動性,甚至形成一種近乎理所當然的思維:經濟一旦轉差,央行便減息;市場一旦出事,流動性便會出現。
然而,如果政府債務愈來愈龐大、通脹變得更具黏性、AI基建需要大量資本,而投資者又有更多固定收益選擇,那麼未來的「正常利率」可能與我們過去十多年熟悉的水平完全不同。
當然,債市發出的訊號也不應被理解成單向的末日預言。高孳息率本身既代表風險,也代表資產價格正在重新定價。債券價格跌、孳息率升,對原有持有人可能是痛苦,但對持有現金、等待配置資產的人而言,卻代表多年未見的收益水平重新出現。市場近期甚至已經出現投資者重新評估5%以上美債收益是否具有吸引力的討論,只是對入場時點仍相當審慎。
因此,真正值得我們思考的,也許不是「美債現在應不應該買」,而是另一個更大的問題:如果無風險利率長時間停留在較高水平,我們手上的所有資產,究竟應該值多少錢?
股票需要重新計算估值,房地產需要重新計算回報率,企業需要重新衡量借貸和擴張成本,政府亦需要重新面對財政紀律。甚至對普通投資者而言,「現金一定輸給資產」或者「長期借錢一定愈借愈便宜」這些過去十多年形成的直覺,都可能需要重新檢視。
所以,債市發出很大聲的提示,未必是「危機來了」。它更像是在提醒我們:錢重新有了價格,而風險也重新有了價格。
當全世界習慣了廉價資金太久,這個重新定價的過程,自然不會舒服。然而,真正值得留意的從來不是市場一天升了多少、跌了多少,而是當資金成本的底層邏輯改變之後,我們是否仍然使用上一個時代的方法去理解下一個時代。
這可能才是2026年的美國債券市場,正在大聲告訴我們的事情。
本文根據2026年10月《Bloomberg Businessweek》Stacey Vanek Smith 的美國債券市場分析報道整理及延伸,並結合截至2026年10月初的市場資料作隨筆式評論。Stacey Vanek Smith 現為 Bloomberg Businessweek 資深經濟撰稿人。