
距離美國期中選舉只剩下一個多月(2026年11月3日),市場開始把注意力由聯準會、通膨與人工智能熱潮,逐漸轉向另一個可能影響未來兩年投資格局的重要變數——國會究竟會由誰控制。
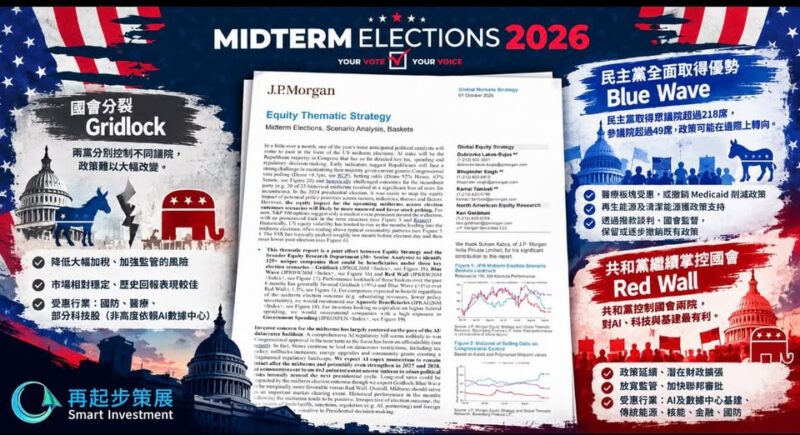
JPMorgan 剛剛發表了一份關於美國期中選舉的情境分析,將選後格局大致分成三種可能:
國會分裂的「Gridlock」、
民主黨全面取得優勢的「Blue Wave」,以及
共和黨繼續掌控國會的「Red Wall」。
JPMorgan 的核心觀點並不是要投資者簡單地押注民主黨或共和黨,而是認為今次選舉對股市的影響,可能比過往更加細緻,也更加考驗選股能力。
市場真正關心的從來不只是誰勝誰負,而是選舉結果最終會改變多少政策,以及這些政策會如何影響企業盈利、政府支出、監管環境與資本開支。
真正影響股價的仍然是資金與企業盈利的流向。
市場最喜歡的,可能反而是「誰也做不了太多」
JPMorgan 提出的第一種情境,是民主、共和兩黨分別控制國會不同議院,形成所謂的政治僵局。對一般選民而言,政治僵局未必是一件令人興奮的事情,但對華爾街而言,這種「誰也無法大幅改變政策」的局面,反而往往是相對舒服的環境。
原因並不難理解。
當白宮難以在國會順利通過大型法案,市場對突然大幅加稅、增加監管或急劇擴張政府開支的憂慮自然會降低。企業可以在一個相對可預測的政策框架下經營。
資本市場最不喜歡的,恰恰就是無法估計的政策風險。
JPMorgan 在報告中更加提出歷史數據說明這個看法的根據。
自1950年以來,以兩年國會任期計算,政治僵局期間標普500指數的平均回報約為21%,高於單一政黨控制國會時約18%的表現;如果從新一屆國會開始計算,差距更為明顯,僵局情境約為25%,而單一政黨控制則約為18%。
歷史當然不能直接預測未來,但至少說明了一件事:對股市而言,「政府做少一點」有時比「政府做很多事情」更加重要。
在這種情況下,JPMorgan 認為國防、醫療,以及部分沒有高度依賴AI數據中心建設的科技企業可能較為受惠。
這亦提醒我們,投資者不一定需要把整個科技板塊視為同一個方向,因為即使同屬科技股,不同公司的政策敏感度亦可以完全不同。
#Blue Wave令醫療與再生能源可能重新得到市場注視
第二種情境,是民主黨在期中選舉取得明顯優勢,出現「Blue Wave」,定義是民主黨取得眾議院超過218席,同時在參議院取得超過49席。
不過,即使真的出現藍色浪潮,也不代表美國政策會在一夜之間完全逆轉。
JPMorgan 的判斷是,民主黨更可能透過政府撥款談判、國會監督,以及保留或逐步撤銷既有政策等方式,在邊際上改變目前的政策方向,而不是立即展開一套全新的大規模政治議程。
對投資市場而言,這種差異非常重要。民主黨控制國會之後,醫療板塊可能成為其中一個較直接的受惠者,尤其如果國會嘗試扭轉現有的 Medicaid 削減政策,部分醫療企業的政策風險便可能下降。
另一方面,再生能源及清潔能源亦有機會重新獲得政策支持,令過去一段時間承受較大壓力的相關企業重新得到資金關注。
#Red Wall投資關鍵仍然離不開AI與基建
第三種情境,是共和黨繼續控制國會兩院,也就是JPMorgan所稱的「Red Wall」。
在三種情境當中,JPMorgan 認為這可能是對AI、科技與基建最有利的政治組合。
其中一個重要原因,是美國目前龐大的AI投資週期,已經不再只是晶片公司的故事,而是一場涉及數據中心、電力供應、核能、輸電網絡、土地、融資及政府審批的大型基礎建設工程。
當AI資本開支持續增加,真正的瓶頸可能逐漸由「有沒有GPU」變成「有沒有足夠電力、土地,以及能否快速取得許可」。
如果共和黨繼續控制國會,JPMorgan 認為政策延續、潛在財政擴張、放寬監管以及加快聯邦審批,都可能為AI及基礎建設提供較有利的環境。傳統能源、核能、金融及國防等行業,也可能因較寬鬆的監管環境而得到支持。
這亦解釋了為甚麼今次選舉對科技股的影響不能只看「科技七雄」的升跌。AI的投資鏈已經愈來愈長,從半導體延伸至伺服器,再延伸至數據中心、電網、天然氣、核能、工程建設與融資。政治真正影響的,可能不是AI會不會繼續發展,而是這數以千億美元計的資本開支,究竟可以用多快的速度落地。
JPMorgan 這份分析最值得留意的地方,其實並不是三種選舉結果誰的勝算最高,而是報告對AI投資週期作出了一個相當重要的判斷:即使期中選舉帶來政治變化,即使民主黨得勝,美國AI資本開支的動能仍有可能保持完整,甚至在2027及2028年進一步增強。
這個觀點值得慢慢消化。
假如AI已經由一個科技產品週期,逐漸變成一場國家級基建投資週期,那麼我們分析投資機會的方法亦需要改變。晶片仍然重要,但電力是否足夠、數據中心能否興建、電網能否升級、核能能否重啟,以及政府審批能否加快,都會逐步成為AI投資故事的一部分。
換一個角度看,美國期中選舉可能改變的並不是AI這班列車的目的地,而是列車行駛的速度,以及沿途哪些產業能夠分到更多利益。
選舉只有一天,但政策影響可能延續兩年;新聞帶來的是短期波動,真正決定投資回報的,往往是選舉過後企業盈利與資本開支如何重新分配。
從目前的脈絡來看,AI基礎建設、電力與能源、醫療、國防以及政策敏感型產業,很可能都是選舉過後值得繼續追蹤的幾條主線。
真正值得投資者等待的,未必是選舉當晚誰先拿下218席,而是選舉之後,華盛頓的政策會把下一筆錢推向哪裡。