
債券價格下跌,表面上是債券投資者的帳面損失,但當孳息持續上升,壓力便會逐步傳到企業。根據《金融時報》10月6日報道,美國信用評級最低的一批企業,相關債券孳息已升至約17%,反映它們若要重新融資,可能面對相當沉重的利息成本。
附圖顯示,CCC級及以下企業債券的孳息,自2025年底以來上升超過四個百分點,其中大部分升幅來自信用息差擴大。
這代表企業承受兩重壓力:國債利率推高借錢的基礎成本,投資者也因擔心它們的還款能力,要求額外的風險補償。
這種壓力主要集中在信用最弱的企業。
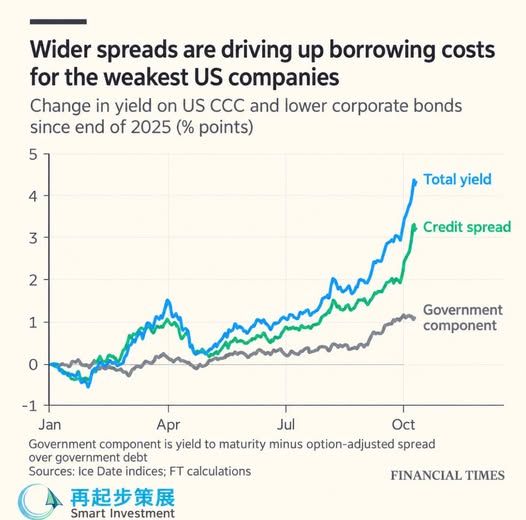
真正的考驗,是舊債到期之後。幾年前以低息借入的資金,到期時仍要償還;如果企業需要借新還舊,便可能要接受更高利率。舉個簡單例子,一筆一億美元的債務,利率由5%升至10%,每年的利息支出便增加五百萬美元,足以吃掉不少盈利,也可能迫使企業削減投資與招聘。
高孳息反映市場對風險的擔心。
17%的債券孳息,不等於穩收17%的回報;企業能否持續支付利息、最後償還本金,才是關鍵。
當高息維持得愈久,現金流穩健、負債可控的企業,優勢便愈明顯。