台積電公布兩輛業績當天,市場焦點放在股價、債價連日下下跌的CoreWeave.
一間在人工智能產業鏈中佔有重要位置、得到輝達支持,又握有龐大訂單的公司,債券孳息竟然升至15%左右,反映甚麼訊號?
CoreWeave近日便面對這個問題。
CoreEeave股價連日下跌,累積跌幅25%2032年到期債券孳息升至約15%,顯示投資者要求更高回報,才願意承擔持有其債務的風險。
當然,這不足以證明公司即將違約,卻是一個清楚的警號:市場正在重新衡量,AI基建的高速擴張,能否帶來足夠的還款能力。
要理解這個警號,首先要知道CoreWeave做甚麼。它是一家專注人工智能的雲端服務商,購買輝達GPU,配合數據中心、電力、網絡、儲存及軟件,把整套運算能力出租給客戶,用於模型訓練、微調及推論。
它提供的並非單純的晶片租賃,而是讓大量晶片可以穩定、高效率運作的「算力工廠」。
相較亞馬遜AWS、微軟Azure及Google Cloud等綜合雲端平台,CoreWeave的業務更集中於AI算力。
它已是這個專門市場的重要參與者,但這份重要性,並不自動等於財務安全。它的商業模式需要先投入龐大資金購買設備與建設基建,再透過未來多年的服務收入,逐步收回成本。
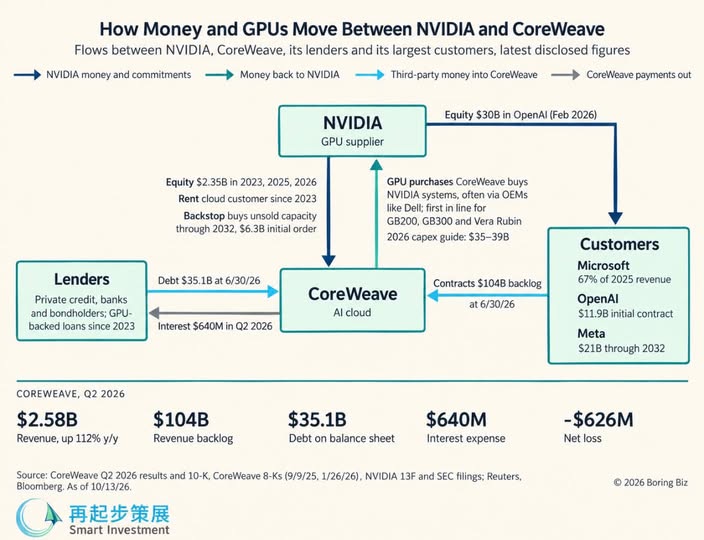
輝達與它的關係,也遠比一般供應商與客戶密切。輝達既提供設備,也是股東,並在2026年一月宣布再投資20億美元,支持CoreWeave擴建AI基建。另外,雙方在2025年簽訂初始價值63億美元的算力安排,在符合交付及服務等條件下,輝達須購買部分未售予其他客戶的剩餘算力,安排延續至2032年。
這種合作可以促進擴張:輝達投資CoreWeave,CoreWeave融資購買設備,客戶付費使用算力,部分剩餘容量則由輝達按協議購買。但輝達的支持,不等於替CoreWeave全部債務擔保;最終仍須看這些設備能否產生足夠現金,支付營運、利息及更新成本。
財務數字正好說明這個壓力。CoreWeave在2026年第二季收入約25.75億美元,淨利息費用達6.4億美元,相當於收入約四分之一,當季淨虧損約6.26億美元。反映融資負擔相當沉重。
因此,15%孳息首先反映的,是市場要求更高的風險補償。
這個補償除了信用風險,也可能包括流動性及市場情緒的影響
市場孳息上升,不代表所有現有債務立即改按15%付息。固定票息債券仍按原有條款支付利息,壓力主要在日後新增借款及舊債再融資。
如果市場持續要求高回報,公司在再次融資,便可能需要接受更昂貴的資金、更嚴格的條件,或者放慢擴張。
CoreWeave披露,截至六月底的收入訂單積壓約1,040億美元,這是業務能見度的重要支持。雖然生意不愁,但訂單並非已收取的現金,也不等於利潤;公司仍要完成建設、交付服務,並承擔期間的設備與融資成本。
股票投資者或可以期待幾年後的高速增長,但債券投資者更傾向於確保利息與本金能否按時收回。
即使大家同樣相信AI的未來,對等待時間與風險的容忍程度,也可以完全不同。
如果融資困難持續,影響還可能傳回上游。CoreWeave減慢擴建,便可能調整伺服器、晶片、記憶體及數據中心工程的採購。AI產業供應鏈訂單的可靠性,其實也取決於買家的融資能力。