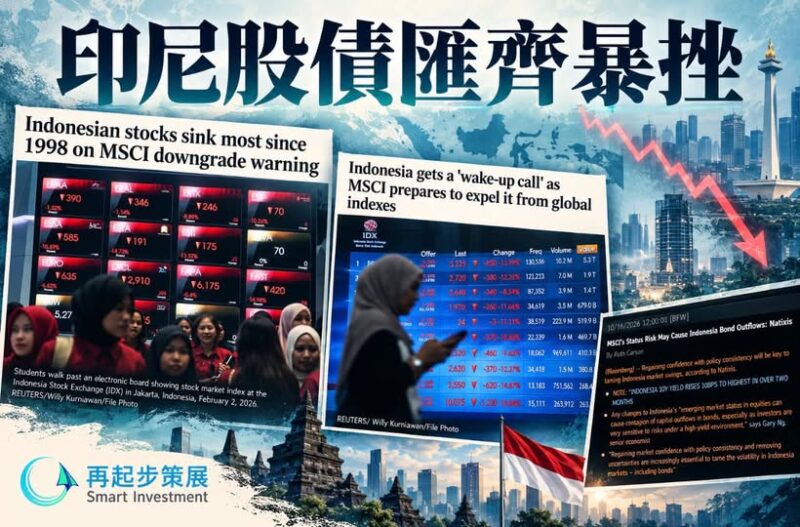
據路透社10月16日報道,印尼股市盤中一度下跌11.4%,錄得1998年1月以來最大的盤中跌幅。觸發拋售的,是國際指數供應商MSCI提出,考慮把印尼由「新興市場」改列為「獨立市場」。市場擔心,這項變動可能引發大規模資金撤離。
這裏需要分清楚:MSCI目前已經啟動諮詢,但重新分類尚未正式生效,最終決定將於2027年6月底前公布。
然而,公告的態度相當明確:除非諮詢期間出現清楚證據,證明市場治理與運作已有實質改善,否則MSCI預期會推進這項調整。
MSCI甚至認為,改列為「獨立市場」,也不足以反映目前問題的深度。
為甚麼一項市場分類,可以引起如此大的震盪?
因為指數分類會直接影響資金配置。追蹤新興市場指數的基金,需要按照指數成分調整持倉;部分主動型基金,也會受到投資範圍與基準的約束。
「獨立市場」不被納入MSCI的新興或前沿市場指數產品,意味着印尼一旦被重新分類,便可能失去部分原本透過這些指數進入的資金。
即使最終決定尚未公布,只要投資者預期日後可能出現被動賣盤,部分人便會選擇先行減持。因此,制度上的調整仍在諮詢,價格上的調整卻可以即時發生。
更值得注意的,是MSCI提出的理由。公告提到,印尼市場持續存在股權結構不透明、疑似協同交易,以及欠缺有效執法證據等問題。
當局雖然已公布加強股東披露、提高最低公眾持股比例等改革,但機構投資者要求看到持續執行,以及可以驗證的改善成果。
一個市場可以有不少具吸引力的企業,投資者卻仍可能因為無法判斷真正的流通量、交易是否公平,以及退出是否順利,而要求更大的折讓。
企業價值固然重要,投資者能否在可靠的制度下買入、持有與賣出,同樣會影響他們願意支付的價格。
印尼股票市場的新興市場地位若有變動,可能引發債券市場的資金外流,尤其在全球孳息偏高的環境下,投資者對風險更加敏感。
附圖所記錄的當時行情顯示,印尼十年期政府債券孳息上升11個基點至7.36%,創兩個多月高位;印尼盾則下跌約0.7%,至每美元兌18,065盾。這些是消息發布時的市場數字,卻已呈現出股、債、匯同時承壓的情況。
從金融傳導的角度理解,外資賣出股票後,若把印尼盾兌換成美元撤走,便可能加重貨幣貶值壓力。匯率下跌,又會侵蝕海外投資者持有本幣債券的回報,促使部分人減持債券,或要求更高孳息補償風險。
這是可能成為自我強化的惡性循環機制。
一個國家的國債孳息去到7.36%的債息,可以說,已經是相當吸引。然而,對海外投資者而言,投資一個國家的債券,最終回報還要計算匯率、債券買賣價格與交易成本;如果貨幣貶值,或需要在債價下跌時出售,較高的利息也未必足以彌補損失。而當政府與企業日後需要再融資,持續偏高的孳息,也可能逐步轉化為更重的利息負擔。
這種價格折讓如果來自短期情緒,時間或許有助修復;如果折讓來自對交易制度與監管執行的懷疑,便需要實際改革,才能重新建立信心。
資金可以因為增長故事而來,也可以因為制度疑慮而走。印尼接下來最值得觀察的,是改革能否落實、執法能否取得市場信任,以及股債匯的壓力能否逐步緩和。
信任的重建,往往需要更長時間。