科技創富
AI愈來愈便宜,誰能真正賺錢?
最近一直在寫人工智能的投資熱潮,從台積電的定價權,到算力供應商的融資壓力,背後其實都圍繞着同一個問題:龐大的科技投入,最後如何變成可以持續的盈利?看完這張比較不同科技成本下降速度的圖,又想到另一個角度:如果使用AI愈來愈便宜,對使用者當然是好消息,但對供應商與投資者,又意味着甚麼?
附圖把人工智能與電力、鋰電池、電腦運算及基因排序放在一起,呈現AI成本快速下降的趨勢。不過,圖中沒有清楚交代AI的衡量標準及原始來源,很難單靠幾條曲線,便作出完全一致的比較。
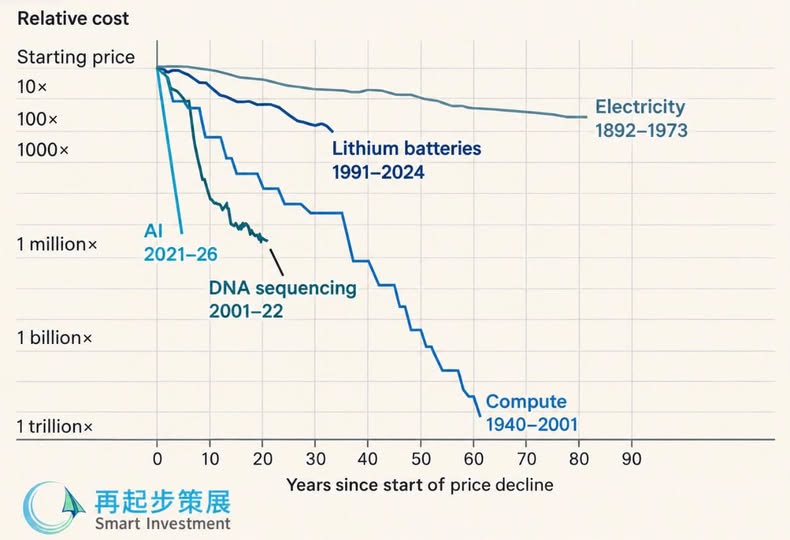
有較清楚依據的例子,是史丹福大學《2025年人工智能指數報告》:以達到GPT-3.5相若基準測試表現的模型計算,每百萬詞元的查詢價格,由2022年11月約20美元,降至2024年10月約0.07美元,相差超過280倍。
這衡量的是特定能力水平的使用價格,並不代表所有AI訓練、設備及營運成本,都以同樣速度下降。
即使如此,這個變化的經濟意義已經很大。
過去因成本太高而不值得處理的工作,例如整理文件、翻譯資料、回答日常查詢或提供個人化服務,現在可能變得可行。對中小企業而言,使用這些工具的門檻降低,也意味着可以用較少資源,嘗試從前只有大型企業才負擔得起的服務。
價格下降亦可能刺激更多需求。一次查詢便宜了,企業可能把AI放進更多流程,讓它處理更多工作。因此,單次使用價格下跌,與整體算力需求增加,可以同時發生;但增加多少,仍要看工具是否可靠,以及能否帶來足夠的實際效益。
對使用者而言,AI愈便宜,潛在用途便愈多;對供應商而言,使用量增加,卻未必代表利潤同步增加。
做生意便知道,降價可以吸引客戶,但還要計算新增收入,是否足以補償每次交易少賺的部分。
如果價格跌得比自身成本更快,即使客戶愈來愈多,利潤仍可能受壓。尤其當不同供應商的產品愈來愈容易替代,客戶轉換服務的成本愈低,維持議價能力便愈困難。
這也連接到此前討論的AI基建投資。
企業需要先買晶片、建數據中心,再透過未來收入收回投資。如果服務售價持續下降,便需要更高的使用率、更低的營運成本,或者更有價值的產品,才能支持原先的回報預期。依賴借款擴張的公司,還要同時支付利息,容許出錯的空間自然較小。
因此,AI成本下降帶來的好處,未必全部留在提供模型與算力的企業手上。大部分價值可能轉移到使用AI的企業,讓它們降低成本、改善服務;另一部分則可能透過競爭,變成消費者享受到的更低價格。
掌握客戶關係、專業流程、獨有資料,以及有能力交付可靠成果的企業,才較有條件保留創造出來的價值。
科技普及與投資回報,需要分開思考。一項技術愈成功,可能愈多人使用,也可能愈來愈便宜;社會因此受惠,卻不保證每一家參與其中的公司都能賺錢。