
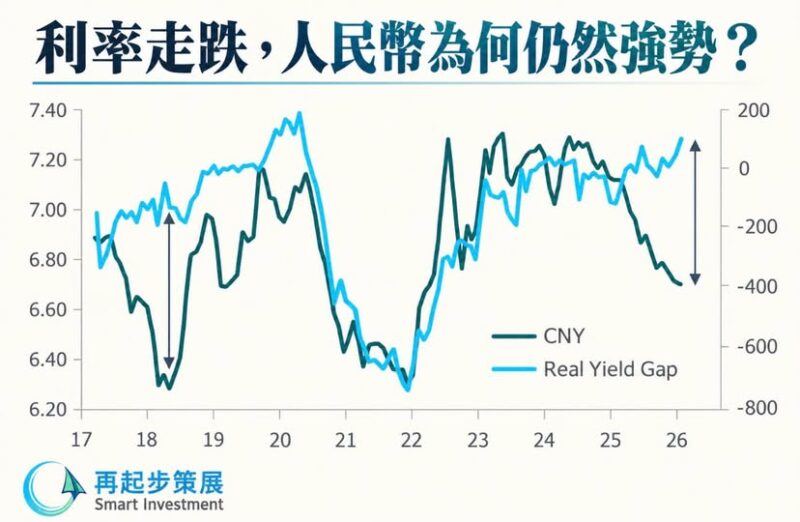
中國利率低,美國利率高,如果只考慮利息回報,持有美元似乎更有吸引力,人民幣則應承受貶值壓力。然而,人民幣近期仍然走強。
彭博10月9日的報道指出,其追蹤的一籃子人民幣匯率指數升至四年高位。這個看似「犯駁」的現象,背後究竟有甚麼支撐?
首先,是外匯供求。
中國出口企業收到外幣收入後,若需要支付國內工資、供應商貨款與稅項,便會把部分外幣兌換成人民幣,形成買入人民幣的需求。
貿易順差不一定立即變成升值動力,因為企業也可以保留外幣;因此,比出口金額更直接的觀察,是實際結匯。
國家外匯管理局的數據顯示,今年八月銀行結匯為2,518億美元,售匯為2,033億美元,相差485億美元。換句話說,在這項統計中,賣出外匯、換取人民幣的金額,高於買入外匯的金額。這提供了一個實質支持:人民幣走強並非只有市場情緒。不過,數據包含銀行自身及客戶交易,也包含部分衍生工具履約,不能全部歸因於出口商,更不能單憑一個月份解釋全年升幅。
其次,是央行管理下的政策訊號。彭博報道指出,人民銀行10月9日把人民幣中間價設定在2023年以來最強水平,而在岸匯率的日內交易範圍受中間價約束。這不代表央行承諾人民幣持續升值,但當政策容許匯率偏強,市場便較難單憑中美息差,押注人民幣必然貶值。
股票融資與人民幣資產需求也可能提供支持,但必須看到實際兌換與跨境流動,才可以判斷影響。
國內投資者買中國債券,不會對人民幣匯率產生支持;企業在香港集資,也不代表募集資金立即全部換成人民幣。
因此,這些因素可以列作觀察方向,卻不宜直接當作已經證實的升值原因。
外匯淨供給與政策訊號,似乎都為人民幣強勢提供了支持。
這種支持能否持續,是兩回事。
人民幣強勢令到出口導向的產業策略受到影響,倘若企業重新增加外幣持有、內地個人或者企業購匯需求上升,或政策對匯率的取態改變,人民幣便可能再受人民幣及美金的息差牽引。
低利率與強匯率可以同時存在,因為匯率反映的是貿易、資金流與政策共同形成的供求。人民幣升值未必代表中國經濟全面轉強;國內需求偏弱,與出口及結匯提供支持,也可以同時發生。
真正需要追問的,是這些短期支持人民幣的力量,能否持續抵銷持有美元的利息優勢。