
中國風險
中國的「國富民貧」困局
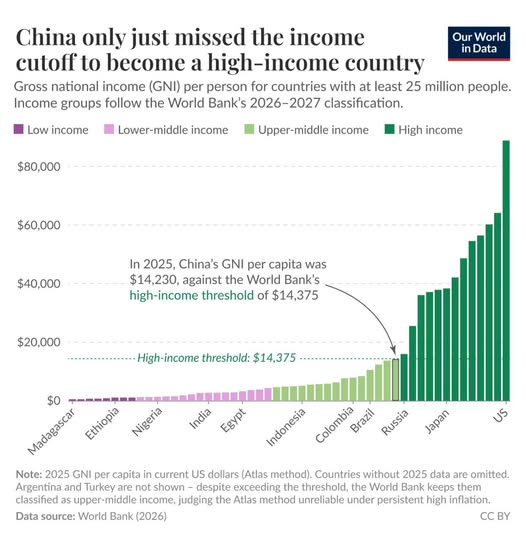
世界銀行最新的收入分類,呈現了一個頗具象徵性的結果。中國2025年人均國民總收入(GNI)為14,230美元,距離高收入經濟體門檻14,375美元,只差145美元,不足1%。按照2026至2027年度分類,中國已屬中高收入經濟體,站在高收入門檻之前。
這是否代表中國只差一步,便可成為「已發展國家」?
答案沒有這麼簡單。
世界銀行的人均GNI分類,主要用於比較各經濟體的收入水平及制定貸款政策;「已發展國家」則是更廣泛的概念,還涉及生產力、產業結構、收入分配、公共服務及社會保障。因此,即使中國跨過14,375美元的界線,也只能說進入了高收入組別,不能據此判斷發展轉型已經完成。
更重要的是,人均GNI並不等於一般家庭的平均收入。
GNI涵蓋居民、企業及政府取得的國民總收入,包括工資、企業盈利、政府收入、固定資產折舊,以及來自海外的淨要素收入。把這個總數除以人口,只是一項宏觀平均值,不代表每位居民實際收到相同金額。
真正比較接近家庭「到手收入」的指標,是居民人均可支配收入。中國國家統計局資料顯示,2025年人均GDP為99,665元人民幣,但居民人均可支配收入則為43,377元,中位數更只有36,231元,相當於平均數的83.5%。
這幾組數字不能直接逐項相減,
因為宏觀國民經濟核算與住戶收入調查的統計口徑不同。不過,它們仍然揭示了一個值得關注的結構:中國經濟創造的收入中,相當部分留在政府、企業及投資體系,未有在當期直接轉化為家庭可以消費或儲蓄的收入。
這些收入並非消失了。
它們可能成為企業保留盈利、政府收入、社會保障繳款、固定資產折舊或下一輪投資。
這種分配模式曾經支持中國快速建設基礎設施、擴充製造產能及建立完整供應鏈,但當經濟需要由投資和出口轉向消費,家庭所得份額不足便會成為制約。
即使收入只有小部份流到家庭,但居民也未必願意立即消費。2025年中國居民人均可支配收入為43,377元,人均消費支出為29,476元,兩者相差接近14,000元。世界銀行估計,中國家庭儲蓄超過可支配收入的30%,是OECD平均水平的兩倍以上。
高儲蓄不只是文化選擇,也是一種風險管理。當家庭需要為醫療、教育、養老、住房及失業自行保留更多資金,即使收入增加,也會傾向先儲蓄而不是消費。換句話說,中國內需不足,不只是居民不願花錢,而是家庭取得的收入比例、未來收入預期及社會保障安全感共同作用的結果。
中國經濟最特殊之處,正是國家產業能力與家庭收入水平之間存在明顯落差。
在電動車、電池、太陽能、通訊設備及部分數碼產業,中國已位於全球製造和技術前沿。國際能源署資料顯示,中國在2025年佔全球電動車產量約70%,電池芯產量超過80%;世界知識產權組織的排名亦顯示,中國擁有大量具國際競爭力的創新集群。
因此,中國既不是傳統意義下單純依靠低成本勞動力的發展中經濟體,也未完全具備成熟高收入經濟體的家庭收入與消費結構。它具有明顯的雙重特徵:一端是世界級製造能力、基礎建設及科技企業,另一端則是仍需改善的居民收入、社會保障與內需。
這也說明,中國跨越「高收入門檻」的真正挑戰,不只是把人均GNI再增加145美元,而是改變國民收入的分配與使用方式。
過去的增長模式擅長把收入轉化為工廠、道路、房地產及出口產能;下一階段則需要讓更多經濟成果轉化為工資、退休保障、醫療保障及家庭可支配收入。
當居民對未來更有安全感,才有可能降低預防性儲蓄,將更多收入轉化為消費。
這不是簡單地「派錢」,而是重新平衡政府、企業與家庭在國民收入中的關係。政策方向可以包括改善基本養老及醫療保障、提升農民工與靈活就業者的保障覆蓋、增加居民財產性收入,以及減少家庭在教育、住房與照護方面的不確定負擔。世界銀行亦把加強社會安全網、釋放家庭消費能力,視為中國轉向消費主導增長的重要條件。
所以,表面上,中國非常接近「高收入經濟體」門檻,卻不代表一般家庭已經取得相同比例的經濟成果。高收入分類是一個國家層面的平均數,而真正的富裕,還要看收入能否廣泛流入家庭,並轉化為穩定而可持續的生活改善。
中國下一階段的關鍵,不只是繼續把國民收入做大,而是讓更多收入流向家庭,再透過醫療、養老及社會保障改革,令家庭有信心把收入轉化為消費。
跨過14,375美元,可能只需要多一年的名義增長;但要讓普通家庭真正感受到高收入經濟體的生活保障,可能是一場更長、更深層的結構改革。