
當多國國債孳息上升,中國卻走向另一個方向。《華爾街日報》10月7日報道,中國十年期國債孳息一度低至約1.7%。報道以「a weak economy and a glut of savings」——「疲弱的經濟與過剩的儲蓄」,概括這個反差背後的原因。
在中國,房地產低迷削弱了家庭過去主要的投資選擇,資本管制又限制資金向海外流動,部分儲蓄於是透過理財產品進入債券市場。
銀行也面對類似困境:貸款需求不足,只可以增加債券配置。當資金持續追逐債券,價格上升,孳息自然受到壓力。
低息可以減輕借款負擔,但資金便宜,未必足以令企業願意投資。假如企業對訂單與盈利缺乏信心,家庭又擔心收入及資產縮水,即使利率下降,也可能繼續選擇觀望和儲蓄。問題便從「借錢是否太貴」,變成「借來的錢能做甚麼」。
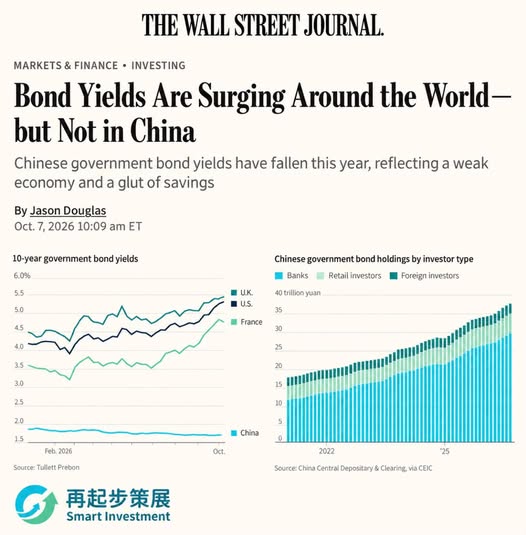
這也是中國低息現象值得思考的地方:金融體系可以累積大量資金,實體經濟卻未必有足夠需求把它轉化成消費與投資。
真正需要改善的,是家庭對未來收入的信心,以及企業對投資回報的預期;否則,錢留在債券市場,低息也難以單獨帶來復甦。