
香港新股市場熱鬧,並不代表每一隻新股都值得散戶追捧。已經出現了很多間公司,一上市酒店破底價,甚至業績走樣。
9月1日才在香港上市的快時尚巨頭希音(SHEIN,0625),首日收市已略低於48.56港元的招股價。
上市後不足一個月,公布的首份季度業績顯示,第二季收入約111億美元,按年幾乎沒有增長;經調整盈利則按年大跌66.6%,至約2.28億美元。
業績公布後,股價在9月29日早段一度跌逾一成,若以約31.1港元的盤中價計算,較招股價已跌約36%。
要理解這宗IPO,還得把時間往前推。
希音在中國創辦,供應鏈至今仍深植中國,後來把總部遷往新加坡,成為一家面向全球市場的快時尚企業。它曾尋求在美國紐約上市,其後轉向英國倫敦,但相關計劃都未能落實,最後才來到香港。
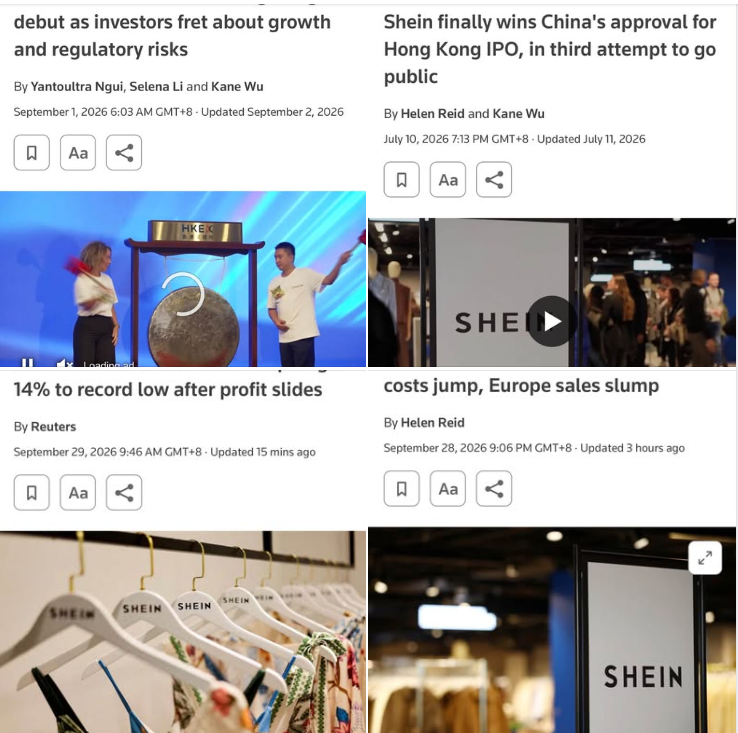
這段曲折的上市路,牽涉監管審查、供應鏈爭議,以及市場對其增長前景的重新評估,這些風險因素其實都值得投資者在認購前仔細了解。
希音的問題也不只是一次業績失色,而是整個發展趨勢都值得擔憂。
美國和歐洲市場的銷售轉弱,關稅與小額包裹政策改變,加上運輸成本上升,都在擠壓它以低價、快速空運商品支撐的商業模式。
第二季收入尚能維持,盈利卻急跌,對於投資者的感覺就不是太好了,也令人質疑香港監管機構的把關能力。
希音最後成功在香港集資,雖然可以列入香港IPO市場暢旺的成績;但對以招股價買入、一直持有的散戶來說,眼前看到的卻是實在的帳面虧損。
這宗上市最值得追問的,不是香港為何可以接納一間在紐約和倫敦未能上市的企業,而是當企業原有的增長優勢受到挑戰時,招股定價有沒有充分反映那些風險,上市文件有沒有披露這些風險因素。
新股市場愈熱鬧,如果沒有正面處理這些風險因素的問題,市場的陷阱只會越來越多,問題不能被集資額和上市鐘聲蓋過。