
談論主權債務時,人們通常先問一個國家欠了多少錢、債務佔GDP多少,以及利息支出會否失控。
不過,《金融時報》這張圖表提醒我們,債務風險還有另一個經常被忽略的問題:政府發行的債券,究竟正由誰持有,會由什麼投資者接貨?
圖表比較美國、英國、日本及法國政府債券的持有人結構,將其分為本地投資者、海外投資者及中央銀行三類。這個區分之所以重要,是因為不同買家承受風險的方式並不相同。本地銀行、保險公司及退休基金通常有監管、資產配置或負債配對的需要,持有意願相對穩定;中央銀行可以基於貨幣政策買債;海外基金則更重視匯率、回報及流動性,一旦價格不合適,資金便可能迅速轉移。
換句話說,政府債券有沒有人買,與買家願意在甚麼價格接貨,是兩個不同問題。
只要孳息率足夠高,市場通常總會找到買家;真正影響財政可持續性的,是政府需要支付多高的利率,才能說服邊際投資者繼續承接。
美國的變化尤其值得注意。
圖表顯示,全球金融危機後,海外投資者持有美國國債的比例一度約為57%,到2025年底已降至約32%。這並不一定表示海外投資者正在全面拋售美債,因為美國國債市場本身也在迅速擴張;即使海外持有的金額沒有大幅下降,其佔整體市場的比例仍可能被新增供應攤薄。
但這個變化仍然帶來一個現實問題:當海外央行不再像過去般大量吸收新增美債,而聯儲局又進行量化緊縮,美國財政部便需要更依賴本地銀行、貨幣市場基金、退休基金、資產管理公司及家庭投資者。這些買家不是消失了,只是較重視價格,也更可能要求較高孳息率。美國面對的未必是一場「沒有人買美債」的危機,而是一場「有人買,但價錢愈來愈昂貴」的調整。
英國的情況是另一種結構轉變。
過去,本地退休基金與保險公司是長期英國國債的核心買家,因為它們需要長年期資產配對未來負債。然而,隨着退休金制度、監管規則及投資策略改變,這批傳統錨定買家的重要性逐漸下降,英國政府因而更依賴海外及價格敏感型投資者。
這意味着英國國債不一定缺乏需求,卻可能更容易受到財政政策、英鎊匯率及國際資金流向影響。2022年的英國國債風波已經展示,當市場突然質疑財政可信性,高槓桿策略與流動性壓力可以迅速互相放大。對政府而言,失去穩定的本地長期買家,不只是融資來源改變,也代表市場要求的風險溢價可能更加反覆。
日本則幾乎位於另一端。
日本政府債務極高,但長期以來主要由本地銀行、保險公司、退休基金及日本銀行吸收,海外投資者所佔比例一直不大。這種結構令日本較少受到海外資金突然撤走的直接衝擊,也讓政府與央行擁有較大的利率管理空間。
然而,債務由本國人持有,不代表債務沒有成本,只是成本主要留在國內。當日本銀行長期壓低利率,本地存戶、退休基金及金融機構便要承受較低回報;若通脹高於存款與債券收益,實質購買力也會被侵蝕。
日本的模式並非消除債務風險,而是透過國內金融體系吸收及重新分配風險,這正是「金融壓抑」能夠運作的制度條件之一。
法國的脆弱性又有所不同。
圖表顯示,截至2025年,非本地投資者仍持有約57%的法國政府債務。法國以歐元發債,背後有歐洲央行及歐元體系作為重要的穩定力量,卻不能像擁有獨立貨幣與中央銀行的國家一樣,完全自行決定貨幣政策及國債支持方式。
因此,市場不但要判斷法國的財政赤字與政治局勢,還要猜測歐洲央行在甚麼條件下願意介入。假如2027年選舉引發財政政策轉向,市場真正測試的可能不只是法國的償債能力,更是投資者對歐洲央行「安全網」的信任程度。
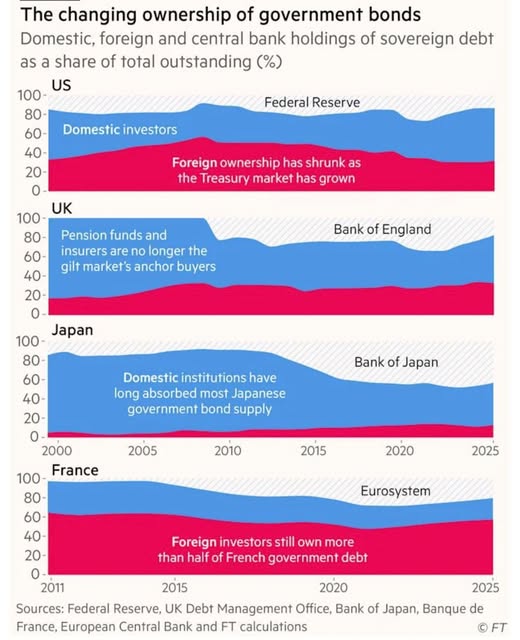
把四個國家放在一起,便會發現債務風險不能只用一個比例衡量。日本的債務率最高,但債權人主要在國內;法國債務率較低,卻高度依賴海外持有人;美國擁有美元及全球最深的國債市場,但新增債券愈來愈需要價格敏感型買家承接;英國則正在失去退休基金與保險公司這批傳統的長期錨定力量。
因此,分析一個國家的公共財政,至少要同時觀察三件事:政府需要發行多少新債、目前由誰持有,以及下一批邊際買家要求甚麼回報。債務總額告訴我們負擔有多大,持有人結構則告訴我們壓力可能經由哪條渠道傳導。
如果主要債權人是本地金融機構,政府可以透過監管、貨幣政策與金融壓抑延長調整時間,代價則可能由國內儲蓄者承擔;如果高度依賴海外投資者,政府便要更在意匯率、政策可信度與全球風險偏好;如果中央銀行成為主要買家,短期流動性壓力可能下降,但央行資產負債表、通脹及貨幣信用便成為新的問題。
政府借債從來不只是把今天的開支推遲到明天,而是決定未來由誰承擔利息、通脹與價格波動。當政府借得愈來愈多,市場最值得追問的,未必只是「債務會否償還」,而是「下一批債券要用甚麼價格,才能找到願意接貨的人」。
這或許也是圖表最重要的訊息:主權債務市場真正的錨,不只是政府信用,而是持續存在、願意以合理價格承接債券的買家。當買家結構改變,債務的政治成本、利率成本與金融風險也會隨之改變。
圖表說明:圖表比較美國、英國、日本及法國政府債券的持有人結構;紅色代表海外投資者,藍色代表本地投資者,斜線部分代表中央銀行或所屬貨幣體系。
美國海外持有比例隨國債市場擴張而下降;
英國傳統退休基金與保險公司逐漸退居次席;
日本債務主要由本地機構及日本銀行吸收;
法國則仍有超過一半政府債務由非本地投資者持有。
圖表呈現的是佔未償還債務的比例,而非持有金額或當期資金流向,因此不能單憑比例下降便斷言投資者正在淨出售債券。
資料來源:《金融時報》;美國聯儲局、英國債務管理辦公室、日本銀行、法國銀行、歐洲中央銀行及FT calculations。
各國涵蓋時段並不完全相同:美國、英國及日本約為2000年至2025年,法國約為2011年至2025年。