
法國的財政壓力,值得留意的已不只是長期國債。附圖顯示,法國三個月期國庫券孳息升至約2.8%,意大利約2.7%,德國則約2.4%。
同樣使用歐元、面對同一套央行政策,短期借款成本卻出現明顯差距,反映市場對不同國家的風險與債券供求,正在作出不同定價。
法國短債孳息接近歐洲央行2.9%的邊際貸款利率,確實值得觀察,但這條線需要正確理解。
邊際貸款機制讓合資格銀行提供抵押品,向歐洲央行借取隔夜資金;它通常約束隔夜市場利率,並非所有三個月期國債孳息的硬性上限。
因此,即使短債孳息突破這條線,也不能單憑這一點判定市場已經失靈。
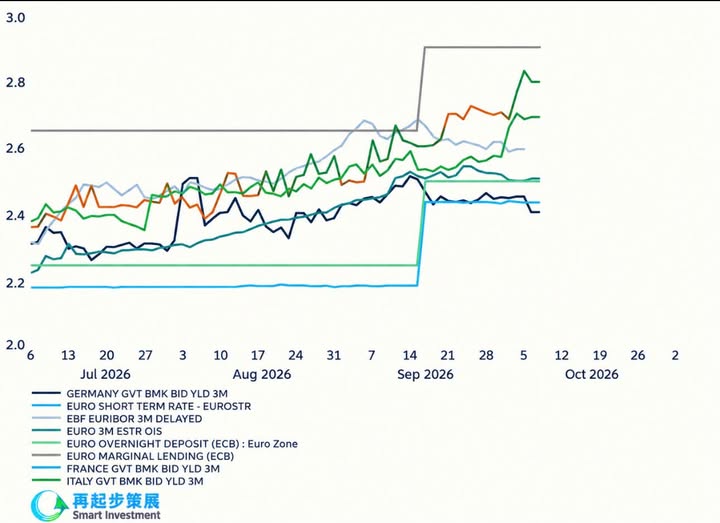
真正需要關注的是,融資成本的差距會否持續擴大,並傳到銀行及企業。如果相同的貨幣政策,在不同國家帶來愈來愈不同的借款條件,歐洲央行維持政策有效傳導的難度便會增加。
同樣在歐元區,不同國家的債券價格出現明顯的分別,可能會引發部分投資者一面買入較高孳息的債券,一面期待央行在市場惡化時出手。
到時便會增加歐洲央行的壓力,為了制度安全設計的傳導保護工具設有財政可持續性及政策條件,並不是無條件承接市場損失的保證。
短債只有三個月,卻可以反映市場對眼前風險的態度。對法國而言,穩定融資成本需要的,是讓投資者相信財政調整能夠落實;對投資者而言,較高的孳息是否足以補償風險,也不能只靠「央行最後會救市」來回答。