時事評論
歐洲能源之痛,正在傷及工業根本
能源漲價,最初看起來只是油費與運費增加,但如果持續下去,問題便會從成本壓力,演變成工業競爭力的考驗。
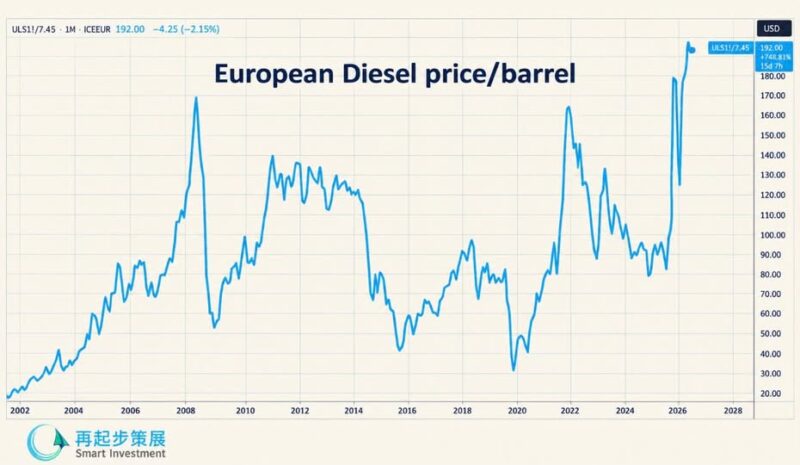
看着附圖中急升的歐洲柴油價格,歐洲企業原本已經不容易經營,還有多少空間承受新一輪衝擊?
附圖標示,10月15日的柴油價格約為每桶192美元,逼近200美元。有圖中的計算式看,這是把低硫柴油期貨的每公噸報價換算成每桶價格,並非原油價格,也不是加油站零售價。這個區分很重要,因為柴油除了受原油成本影響,也受到煉油產能、庫存及運輸供應等因素左右。
另一邊,歐洲工業生產仍然疲弱。歐盟統計局10月15日公布,2026年8月歐元區工業生產按月下跌0.5%,按年下跌1.1%。這反映能源價格上升之際,工業並沒有強勁的增長作為緩衝;當然兩組數據的時點不同,不能把8月的生產下跌直接歸因於10月的柴油漲價。
柴油是物流、農業與工程機械的重要燃料。價格上升,會經由貨運與供應鏈逐步傳到企業成本。企業若有足夠定價能力,可以把部分成本轉嫁客戶;但在需求疲弱、競爭激烈的市場,加價可能流失訂單,不加價又會壓縮利潤。
最後,企業可能選擇減產、延後投資,甚至關閉不再划算的生產線。
這也是停滯性通脹風險令人頭痛的原因:價格上升,經濟活動卻轉弱。家庭需要花更多錢支付能源與生活必需品,便會減少其他消費;企業同時面對成本增加與訂單不足,投資意願也可能下降。
歐洲央行的處境同樣困難,需要防止能源漲價進一步擴散成持續通脹,但如果收緊貨幣政策,可能加重企業融資與政府付息壓力;如果放鬆得太快,又要留意通脹預期是否失控。
政策難處,在於要判斷這次衝擊會持續多久,以及會滲透得多深。
現在真正值得歐洲警惕的,是短期能源衝擊可能留下長期損傷。工廠一旦關閉、投資轉移到其他地區,連帶流失的技術人才與供應鏈,未必會隨油價回落而自動回來。
歐洲要處理的,除了眼前的能源帳單,還有企業是否願意繼續把下一座工廠、下一筆投資留在當地。