時事評論
法國財務失控是慢性中毒
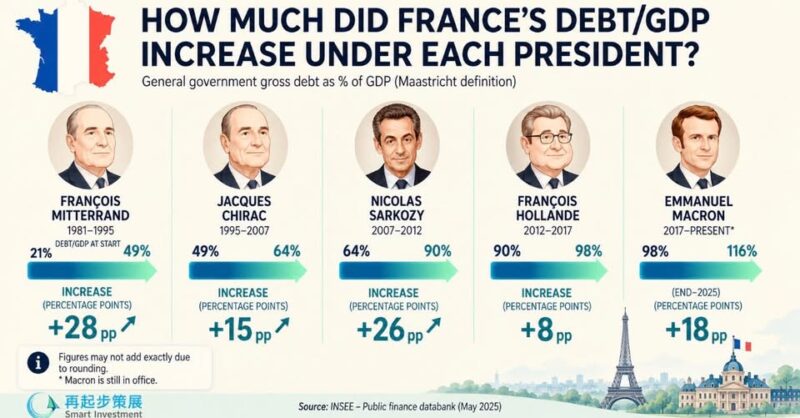
看着法國歷任總統任內的債務變化. 財政失控可以是一個非常漫長的過程。每一屆政府都有自己的困難,每一次舉債都有看似合理的理由,但幾十年累積下來,國家的財務體質便逐漸改變,像慢性中毒,初時沒有明顯痛楚,等到察覺不妥,治療已經相當困難。
附圖呈現了一個清楚的方向:從密特朗、希拉克,到薩爾科齊、奧朗德及馬克龍,左右派輪流執政,債務佔GDP的比率卻持續上升。
當然,各人任期長短不同,也分別遇上金融危機、疫情等衝擊,不能單憑增幅評定誰最不負責任。但它至少提醒我們,法國的財政問題,早已跨越政黨與個別總統。
法國統計局的數據顯示,到2026年第二季,公共債務已達GDP的119%,比圖中列出的約116%再高一步。
慢性中毒最危險的地方,是人會逐漸習慣。
政府年年出現赤字,只要市場仍願意借錢,公共服務繼續運作,大家便容易相信問題可以留待以後處理。
低息時代尤其如此,龐大的債務未必立即帶來沉重利息,於是借新還舊,逐漸成為財政運作的常態。
借貸成本上升,舊債陸續到期,需要以較高利率再融資,壓力便會逐年浮現。更多收入用來付息,留給教育、醫療、基建的空間便受到擠壓;若政府繼續靠借貸填補缺口,又會增加未來的利息負擔。經濟增長一旦偏弱,稅收與GDP也難以迅速追上債務,這個循環便更難打破。
要解決也不容易,削減開支會觸動公共服務與福利,加稅會引起家庭和企業反對,退休制度改革也涉及切身利益。每一項調整都有眼前的政治代價,尤其是在目前的政治氣氛基本上寸步難行。
法國真正值得警惕的,是財政選擇正在逐步收窄。當利息支出愈來愈難控制,政府日後可能需要用更大的加稅或減支力度,才能取得今天本來可以較溫和達到的效果。
法國又是歐元區的重要經濟體,一旦市場信心再明顯轉弱,影響便可能經由銀行、債市與投資情緒傳到其他國家。
慢性中毒不代表明天就會倒下,甚至很容易令人誤以為,既然今天仍然站得住,明天也可以繼續拖。
財政紀律最難的,正是在尚未被迫改變之前,願意承擔改變的代價。