
美國國債突破40萬億美元後,市場上出現兩種截然不同的判斷。一方認為,美國財政正走向不可持續;另一方則指出,只要把視野從政府帳目擴大至整個國家的資產負債表,美債其實遠未構成傳統意義上的償付危機。
支持美債仍可持續的論點,主要建立在四項比較之上。
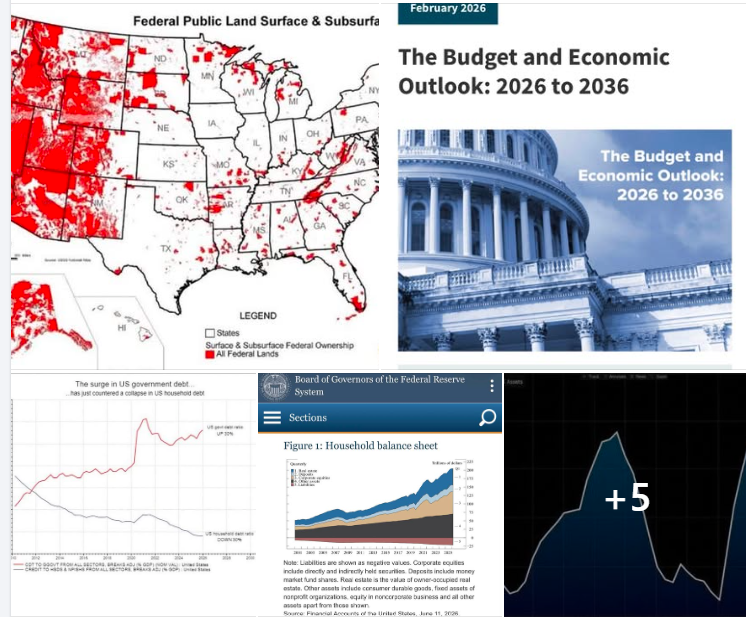
第一,附圖顯示,美國聯邦債務僅相當於全美金融資產約9%,雖然高於2005年的約5.5%,但仍只是整個金融體系資產的一小部分。
第二,圖表以約173萬億美元家庭淨資產,對比約39萬億美元國債,指出私人財富足以為國家信用提供龐大緩衝。按照美國聯儲局較新的資料,截至2026年第一季,家庭及非牟利機構淨資產更已增至約183萬億美元。
第三,自2010年以來,美國政府債務佔GDP比率上升約30個百分點,家庭債務比率卻大致下降相若幅度。這代表槓桿並非單純在整個經濟體系內失控膨脹,而是在金融海嘯後由私人部門部分轉移至公共部門。家庭減債、企業財務狀況改善,亦能解釋為何美國消費及企業盈利在高息環境下仍保持一定韌性。
第四,美國聯邦政府擁有大量土地、礦產、能源權益及公共設施。原文更引用一項2013年的估算,指聯邦政府所擁有的化石燃料資源潛在價值達155萬億美元,約為現時國債的四倍。若只從資產覆蓋率判斷,美國確實不像一家已經資不抵債的企業。
以上四點提醒我們,美國並非沒有資產,其私人部門的財務狀況也遠比2008年金融海嘯前健康。因此,把40萬億美元國債直接等同於企業破產,或者預言
美元即將崩潰,顯然過度簡化。
然而,這些比較同樣存在一個根本限制:國家的財富,不等於聯邦政府可以直接動用的現金。
首先,全美金融資產大部分屬於家庭、退休基金、企業及金融機構,並不屬於財政部。更值得注意的是,國債本身正是投資者持有的金融資產,因此,以國債除以全國金融資產,分母內可能已包含部分國債;這個比率可以反映金融體系的承受能力,卻不能直接證明政府的償債能力。
其次,183萬億美元家庭淨資產主要由股票、房地產、退休金和私人企業權益組成。政府若要把這些私人財富轉化為財政收入,仍然要透過加稅、削減稅務優惠、金融壓抑或通脹,而這些選擇都會帶來政治與經濟成本。家庭很富有,並不等於財政部的銀行帳戶很充裕。
政府與家庭債務此消彼長,也只能說明槓桿由一個部門轉移至另一個部門,不能證明債務風險已經消失。私人債務由個別家庭及銀行承擔,政府債務的利息則由納稅人及未來預算共同承擔;當風險集中到公共部門,最終可能表現為稅收增加、公共服務被擠壓、通脹上升或貨幣購買力下降。
至於聯邦土地及地下能源,其理論價值與可變現價值更是兩回事。埋藏地下的石油、天然氣和煤炭,需要扣除開採成本、基建投入、環境責任、價格波動及法律限制,也不可能一次過出售。圖中155萬億美元屬歷史估算,不能直接當作美國政府的可出售資產淨值。
作為對照,美國政府問責署資料顯示,2016財年聯邦土地上的石油、天然氣及煤炭生產,為政府帶來的相關收入約為25億美元,足以說明「地下資源估值」與「年度現金收入」之間可以存在巨大距離。
因此,美債問題真正的約束,從來不只是帳面上的資產是否足以覆蓋負債,而是通脹、收入分配、債務期限、利息負擔與市場再融資意願。
美國國會預算辦公室估計,2026財年聯邦赤字約為1.9萬億美元,相當於GDP的5.8%;按較具經濟意義的「公眾持有聯邦債務」口徑計算,債務約為GDP的101%,預計到2036年升至120%。同期淨利息支出可能由GDP的3.3%增至4.6%,屆時接近聯邦總支出的五分之一。
這亦解釋了為何「政府債務已達GDP的120%」必須交代口徑。接近120%的現況數字通常指包括政府內部持有部分在內的總債務;CBO用來分析利率與私人投資影響的公眾持有債務,目前則約為GDP的101%。兩者都可以使用,但不能混為一談。
比較兩方論點後,較合理的結論是:美國短期內並不存在傳統的國家破產危機,但也不能因此斷言國債「完全可持續」。美國擁有美元儲備貨幣地位、龐大徵稅能力、深厚的資本市場及巨額私人財富,令它具有其他國家難以相比的融資空間;然而,這些優勢只能提高債務上限,不能取消利息與通脹的代價。
引用附圖時,較準確的表達可以是:「支持者認為,美國國債只相當於全國金融資產約9%,家庭淨資產亦遠高於國債,加上私人部門持續去槓桿及政府持有大量土地資源,因此,美國暫不存在傳統償付危機;反方則指出,私人財富與非流動性公共資產不能自動轉化為財政現金流,美債是否可持續,最終仍取決於稅收、利息、通脹及再融資能力。」
美國真正的風險,未必是某一天突然宣布無力還債,而是為了維持還債能力,社會需要承受愈來愈高的利息支出、稅收、通脹或公共服務削減。
換言之,美國有能力支付,不代表支付沒有代價;美債尚未爆發危機,也不代表債務可以無限增加。
做財經分析不像看颱風登陸中國,可以少一點末日預言,多一點數字;但在數字之外,也不能忘記資產與現金流之間的距離。
資料截至2026年8月;本文僅屬財經觀察,不構成任何投資建議。
參考資料: