
先問清楚這張圖在計算甚麼
財經界除了有語不驚人誓不休的名咀,也有不少標題黨,例如這張圖提出了一個很吸引眼球的比較:1940年前後,美國黃金儲備按當時市價計算,一度相當於聯邦政府債務約51%;到了2026年,即使金價已大幅上升,這個比率仍只剩約3%。圖中進一步推算,若要把比率恢復至18%,金價須升至每盎司約26,000美元;若恢復至51%,則要接近75,000美元。
數字的視覺衝擊很強,但
首先要澄清,這不是嚴格意義上的「美債黃金支持率」。
現代美國國債並沒有黃金抵押,持有人不能拿美債向財政部兌換黃金;圖表實際計算的,只是「美國官方黃金儲備按市場價格計算的價值,除以聯邦政府債務總額」。
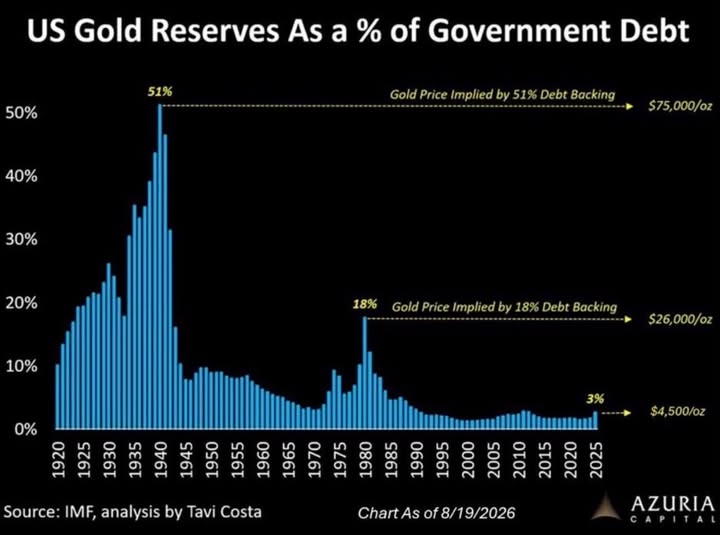
這只是一個資產與負債的比例,而不是法律上的償付保證。
即使回到第二次世界大戰前後,把黃金價值與政府債務相比,也不等於每一美元國債都有相同比例的黃金作抵押。
1934年《黃金儲備法》已把貨幣黃金集中至美國財政部,並停止一般民眾把美元兌換成黃金;其後的布雷頓森林制度,主要是讓外國官方機構按固定價格兌換,而不是為美國國債逐張提供黃金擔保。
因此,將圖中的51%寫成「當年接近一半美債由黃金支持」,容易令人誤以為美債曾有一對一或按比例抵押安排。更準確的表達應是:當年美國黃金儲備的市值,相對政府債務規模較高;今天兩者的比例則顯著下降。
這個比例下跌的直接原因,是兩個項目的增長速度完全不同。
美國官方黃金數量多年來大致維持在2.615億金衡盎司左右,變化不大;
聯邦債務卻持續累積,至2026年現在已超過40萬億美元。即使以每盎司約4,500美元估值,黃金儲備市值約為1.18萬億美元,只相當於總債務約3%。值得注意的是,美國財政部目前仍以每盎司42.2222美元的法定價格記錄黃金,因此官方帳面價值只有約110億美元;圖中的3%則是採用市場價格重估後的結果,兩者不可混用。
圖中的26,000美元和75,000美元也不是金價預測或者什麼合理值。
它們只是反向運算:假設黃金數量及政府債務不變,要令黃金市值分別等於債務的18%或51%,每盎司黃金需要達到甚麼價格。只要債務繼續增加,所需的理論金價還會進一步上升;所以這些數字適合說明兩者規模的距離,卻不能當作黃金的合理估值或投資目標。
另一個需要小心的比較,是「今天的美國債務佔GDP比率已高於二戰」。答案取決於採用哪一種債務口徑。若使用包含政府內部持有部分的聯邦總債務,今天的比例確實可能接近甚至高於二戰後水平;但若使用市場更常關注的「公眾持有債務」,美國國會預算辦公室估計2026年約為GDP的101%,仍略低於1946年約106%的歷史高峰。比較不同年代時,必須使用相同口徑,否則同一句話可以同時看似正確又具有誤導性。
更重要的是,1940年代與今天的債務環境截然不同。二戰債務是戰時動員所造成的集中式支出,戰後美國憑藉人口增長、工業擴張、溫和通脹及受壓低的利率,在經濟增長快過債務增長的情況下逐步降低債務比率。
今天的赤字卻主要具有結構性,即使經濟沒有陷入衰退,醫療、退休福利、國防及利息開支仍持續增長,債務因而缺乏一個自然回落的時間點。
所以,這張圖真正有價值的地方,不是證明美債因「缺乏黃金支持」而即將違約,而是提醒我們,美國信用制度的基礎已經徹底改變。過去的美元體系較依賴黃金及固定匯率,今天則依靠徵稅能力、經濟產出、法治、金融市場深度,以及市場對聯邦政府能夠持續以美元融資的信任。
美國以本國貨幣發債,技術上極難出現因「沒有美元」而無法償付的情況,但這不代表債務沒有成本。
當債務增長快過經濟、利息開支擠壓公共服務,或者投資者要求更高孳息率才願意承接國債,風險便不一定以傳統違約形式出現,而可能透過通脹、貨幣貶值、稅負提高、財政緊縮及私人投資被排擠等方式,由整個社會承擔。
黃金在這個故事中,不是等待拿來償還美債的抵押品,而是一把衡量市場對法定貨幣與財政紀律信心的尺。當投資者擔心政府債務、貨幣購買力或地緣政治風險時,黃金價格可能上升,令圖中的比例被動提高;但那反映的是黃金重新定價,不代表政府的債務負擔真正下降。
因此,問題不應只是「美國還有多少黃金支持美債」,而是「沒有黃金兌換承諾之後,市場願意以甚麼利率繼續支持美國信用」。前者是一張有趣的歷史比例圖,後者才是今天美國財政、美元與全球資產價格真正要面對的考驗。
圖表說明:
美國官方黃金儲備按市場價格計算的價值,相對聯邦政府總債務的比例。該比例在1940年前後一度升至約51%,2026年約為3%。圖中26,000及75,000美元的金價,是在黃金數量及債務總額不變的假設下,分別把比例恢復至18%及51%的反向推算,並非金價預測。現代美債並無黃金抵押或兌換承諾,因此圖表應理解為資產與債務規模的歷史比較,而非「黃金支持率』。
資料來源:IMF、Azuria Capital;
美國黃金儲備數量參考美國財政部。