
一項追溯至1793年的歷史數據顯示,美國債券截至2026年8月的十年滾動年化名義總回報約為負1.85%,不但低於圖中所列約5.41%的長期平均回報,也跌破1959年12月約負0.08%的歷史低位。若按照圖片所附說明,這次跌幅主要反映15年以上美國國債的表現,意味着長期美債經歷了有紀錄以來最差的十年持有期。
這個結果看似反常。
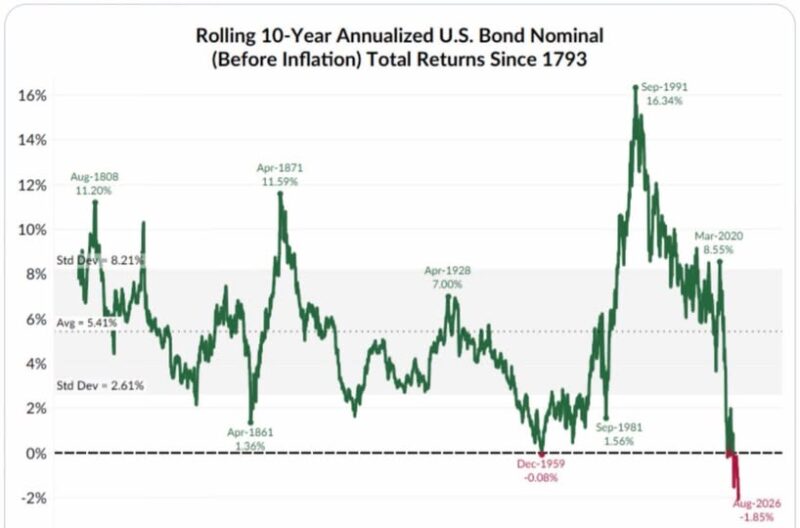
美國國債通常被視為低風險資產,投資者持有十年後,名義回報竟然仍然為負,說明「低信貸風險」從來不等於「沒有價格風險」。美國政府償還本金及利息的能力,與投資者以甚麼價格買入債券,是兩個不同問題;當債券的到期年期愈長、票息愈低,其價格對市場利率變化便愈敏感。
這次歷史性虧損,與過去十年的特殊起點密切相關。
2010年代後期至疫情初期,利率長期處於極低水平,投資者買入長期國債時,所得票息不足以提供足夠的回報緩衝。疫情後通脹急升,聯儲局迅速加息,長期債券收益率隨之重估,原有低票息債券的價格大幅下跌。由於長債久期較高,收益率只要上升一個百分點,價格跌幅便可能相當顯著;當利息收入不足以抵銷資本損失,十年累積回報便可能被拖至負數。
歷史研究亦說明,美國債券的長期表現並非一條平穩向上的直線。Edward McQuarrie 所整理的數據把美國債券市場的投資者總回報追溯至1793年,研究重點是實際持有期回報,而非單純觀察收益率變化。(papers.ssrn.com, papers.ssrn.com)
圖中曾出現多個高回報時期,例如1808年、1871年及1991年前後,但亦有回報接近零的年代;這些差異反映債券回報會隨通脹制度、起始收益率及利率周期而改變。
其中,1980年代開始的債券牛市尤其容易扭曲投資者的長期印象。隨着通脹和利率持續回落,債券投資者除了獲得票息,也享受到價格上升,令債券回報一度遠高於其歷史常態。
相關分析估算,1981年至2020年的債券年化總回報約為9.8%,明顯高於1793年至2023年約5.5%的長期水平;疫情後利率急升,則令這個數十年趨勢突然逆轉。
因此,圖表最值得思考的地方,不是「債券已經失去投資價值」,而是起始價格如何決定往後回報。十年滾動回報是一項向後看的數據,它回答的是十年前買入債券、一直持有至今天得到甚麼結果;它不能直接回答今天買入債券,未來十年將會得到多少回報。
這個分別非常重要。過去十年的負回報,主要由極低起始收益率、通脹急升及利率重估共同造成;經過大幅調整後,今天的債券收益率和票息收入已高於低息年代。換言之,過去回報愈差,某程度上正反映估值調整已經發生,而不是證明同等幅度的損失必然在未來重演。債券主要依靠利息而非本金本身升值來創造長期回報,因此買入時可以鎖定的收益率,往往是未來回報的重要起點。
但這也不代表長期美債已經變成沒有風險的「便宜資產」。如果通脹重新升溫、美國財政赤字擴大、國債供應持續增加,或者期限溢價進一步上升,長端收益率仍有可能向上,債券價格亦會再次受壓。長債最大的特徵是久期高,當利率下降時可以帶來較大的資本增值,當利率上升時也會放大虧損;投資者獲得的較高收益率,正是承擔這種不確定性的補償,而不是免費午餐。
判斷長債是否值得配置,因而不能只看「過去十年創下最差紀錄」,而應該同時考慮目前收益率、預期通脹、投資期限及自身承受價格波動的能力。如果目標是取得穩定收入,又不能接受大幅帳面虧損,較短久期債券可能更合適;如果相信通脹將持續回落,而且能夠承受中途波動,長債則可能同時提供較高票息及利率下跌時的價格上升空間。
這幅圖記錄的,其實是一個完整利率周期留下的傷痕:投資者在收益率極低時買入長債,其後遇上數十年罕見的通脹與加息衝擊,最終形成歷史上最差的十年回報。然而,投資從來不是從十年前重新開始。過去數據告訴我們風險曾經如何發生,今天的收益率與估值,才決定投資者由現在出發所得到的安全邊際。
美國長債剛經歷有紀錄以來最差的十年,但滾動回報是一面倒後鏡:它反映低息年代買入者付出的代價,並不直接預告今天買入者的未來。最危險的判斷,是在低息年代把長債當作沒有波動的安全資產;同樣值得警惕的,是在債券經歷歷史性下跌後,才斷言它永遠不再具有投資價值。歷史回報應該用來理解周期,而不是用來直線外推未來。
圖表說明:美國債券自1793年以來的十年滾動年化名義總回報。圖中最新數值為2026年8月約負1.85%,未經通脹調整。
資料來源:Bianco Research、Edward F. McQuarrie(Santa Clara University)