
人工智能浪潮發展至今,市場討論的焦點已經不再只是ChatGPT可以完成甚麼工作,而是誰正在為這場科技革命提供最重要的基礎設施,以及誰在承擔當中的資金風險。在這個問題上,英偉達(Nvidia)已經由一家主要服務電子遊戲玩家及加密貨幣礦工的晶片公司,蛻變成支撐全球人工智能經濟的核心企業。它售賣的不只是圖像處理器,更在某種程度上決定了AI產業能夠以多快的速度擴張。
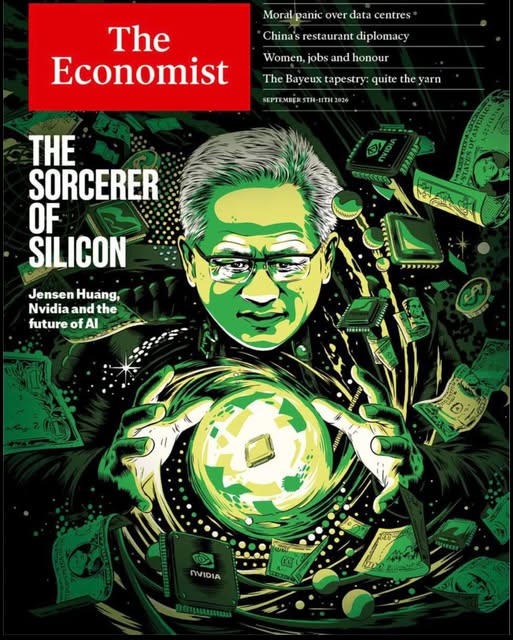
《經濟學人》2026年9月5日封面故事的分析報道指出,英偉達的名字源自拉丁文中代表「嫉妒」的詞語,而今天這家美國科技巨擘的確令不少企業與投資者羨慕。在全球對圖像處理器持續渴求的推動下,英偉達的估值已經達到約5.4萬億美元,成為全球市值最高的公司。
報道預計,公司下一年度的淨利潤可能達到3,700億美元,並有機會成為全球最賺錢的企業;到了2029年,其年度營業額甚至可能觸及1萬億美元。
英偉達行政總裁黃仁勳無疑是這場AI熱潮的核心人物。自ChatGPT於2022年底面世以來,英偉達的股價已經上升至當時的約十四倍。推動人工智能發展的十大上市公司,目前合共佔標普500指數總市值約四成,其中英偉達一家公司便佔約百分之八。報道更估算,自2023年以來,美國股市每產生一美元的投資回報,其中約十五美仙來自英偉達,足見這家公司對整體市場表現的影響已經遠超一般科技企業。
然而,當一家公司變得如此重要,市場自然會產生另一種疑問:英偉達目前的成功究竟來自真實而持久的AI需求,還是由投資、融資與市場預期互相推動的循環?
據報道所述,英偉達透過總值約1萬億美元的交易,向數據中心營運商及人工智能實驗室提供資金或擔保,協助這些企業購買自己的GPU。正因如此,有人把英偉達稱為「Bank of AI」,亦即「人工智能時代的銀行」。
批評者認為,這種安排帶有「供應商融資」的影子。供應商一方面向客戶提供資金或信用支持,另一方面又把客戶購買產品所產生的收入列入自己的業績。如果安排的規模不斷擴大,企業的銷售增長便可能與其提供的融資互相依賴。
這種模式令人想起2000年前後的科網熱潮,當年網絡設備製造商思科也曾為客戶提供融資,刺激路由器及交換器的銷售;然而,當互聯網基建需求的增長速度不及預期,相關投資最終便隨着泡沫一起破裂。
英偉達與當年的思科確實存在一些令人不安的相似之處。兩家公司都乘着新科技浪潮迅速崛起,兩者的估值均建立在未來需求將持續高速增長的假設之上。
思科當年的收入預期,假設互聯網流量將呈指數式上升;英偉達今天的GPU收入,則建基於市場對AI運算量及AI代幣需求將長期增長的信念。
思科對互聯網的長遠方向並沒有判斷錯誤,它錯的是需求全面到來的時間,因此真正需要警惕的,未必是人工智能有沒有未來,而是市場是否把十年後的需求過早計算在今天的估值與產能之中。
英偉達所承擔的風險並不只是客戶能否還款,也包括GPU本身的折舊速度。如果AI的應用速度未能迅速提升,購買大量晶片的客戶便可能要求英偉達履行擔保;與此同時,英偉達自身的銷售亦可能下滑。
由於晶片技術更新極快,被收回的舊GPU屆時可能已經大幅貶值,甚至難以再次出售。這種情況一旦出現,產品需求、客戶信用與資產價值便可能同時受到衝擊。
競爭也是英偉達不能忽視的風險。
報道指出,英偉達約一半的收入來自亞馬遜、Google、Meta及微軟等美國大型雲端運算企業,但這些企業同時正在設計自己的AI晶片。非英偉達晶片佔AI晶片市場的比例,已經由2023年的百分之二十六上升至百分之三十八。更值得注意的是,英偉達昔日用於研究與開發的開支超過營業額五分之一,如今相關比例已降至不足十分之一。在競爭者加快自行研發晶片之際,英偉達能否繼續保持技術領先,將是比短期銷售更加重要的問題。
從表面看來,英偉達的財務承擔確實非常龐大。
摩根士丹利估計,到了2029年初,公司包括自身借款及對客戶提供支持在內的整體信貸風險,可能達到2,000億美元;若把相關擔保及類似債務的承擔計算在內,其「影子債務」更可能達到3,000億美元或以上。這是一個足以令人緊張的數字,因為以目前美國只有六家最大的銀行持有更多債務。
不過,《經濟學人》認為,英偉達與科網泡沫時期企業之間的差異,可能比相似之處更加重要。
英偉達目前擁有約990億美元現金,並且持續產生大量自由現金流。過去三年,它的年度銷售額每年大約翻一倍,毛利率亦由不足六成上升至約七成半。報道估計,英偉達本年度可能產生約2,000億美元現金,這意味着它主要可以運用自身賺取的現金支持與客戶之間的交易,而不是像當年的思科那樣高度依賴借貸。
即使英偉達的相關承擔在明年到期,而公司的現金流又從2028年開始停止增長,其槓桿水平仍然會低於標普500指數內絕大部分非金融企業。公司的盈利更需要由高位下跌約六成,才可能失去投資級別的信貸評級。
換句話說,英偉達的押注雖然巨大,卻並非由一張脆弱的資產負債表勉強支撐,而是建基於極強的盈利能力與現金創造能力。
人工智能市場亦並非像科網泡沫年代部分沒有收入、沒有商業模式的公司般完全虛幻。
《經濟學人》直言:“And demand for AI is not illusory.” 中文可以譯為:「市場對人工智能的需求並非幻象。」
報道以Anthropic為例,這家人工智能公司的單季銷售額由第一季約50億美元急升至第二季約115億美元;OpenAI的規模相信亦相距不遠,大型雲端服務商也開始從AI業務取得實際收入。整體而言,美國科技企業每年從AI相關服務取得的收入,可能已達約1,500億美元。
當然,1,500億美元收入與估計需要2.5萬億美元才能支撐的AI資本開支相比,仍然存在巨大距離。今天的收入不足以證明每一座數據中心、每一批GPU及每一家AI初創企業都能夠取得合理回報,但至少證明這場技術革命已經產生真實的付費需求。真正的不確定性不是人工智能能否創造收入,而是收入能否以足夠快的速度增長,追上產業目前以前所未有的規模投入的資金。
報道引述黃仁勳認為,AI革命面對的最大障礙並非缺乏需求,而是基礎設施不足。由於資本市場未必願意在短時間內提供如此龐大的資金,英偉達才選擇親自為產業鏈提供融資。
這種策略固然可以協助客戶提早建設數據中心,並加速AI技術普及,卻也令英偉達由晶片供應商逐漸變成整個產業的資金支持者。
《經濟學人》對這種企業冒險給出的評價相當直接:“If Nvidia’s bets on AI come good, they could accelerate the technology’s adoption.” 中文可譯為:「如果英偉達對人工智能的押注成功,這些投資便可以加快相關技術的普及。」一旦AI應用得到廣泛採用,它可能提高生產力、改善生活水平,英偉達也將成為最大的受益者;如果押注失敗,損失則主要由英偉達的股東承擔,而不是由銀行體系或社會共同埋單。
從資本主義的角度來看,企業本來就是為承擔這種集中風險而存在。公司把賺取的現金再次投資,實際上是在判斷自己能否比市場更準確地預見未來;投資者如果不願承受一家企業的集中風險,也可以透過資產配置分散投資。
高盛、貝萊德、黑石等華爾街機構最近亦與英偉達共同參與一項規模達5,000億美元的數據中心計劃,反映這場押注並非只有黃仁勳一人參與,而是全球大型科技企業與金融機構共同作出的產業判斷。
對投資者而言,問題不應簡化為「AI是不是泡沫」,因為一項改變世界的技術,也可以在發展過程中形成估值泡沫。互聯網最終確實改變了全球經濟,但這並不代表2000年每一家科網公司的估值都是合理的。
同樣,人工智能很可能成為未來數十年的重要基礎設施,卻不表示今天興建的每一座數據中心、購買的每一枚GPU,以及投資的每一家AI公司都能獲利。
真正值得觀察的,是AI企業的收入增長能否逐步追上資本開支、英偉達客戶的財務能力是否足以支持購買承諾,以及英偉達能否在競爭者自行研發晶片的情況下保持技術與利潤率優勢。投資者也需要分清楚,究竟是基於人工智能帶來的生產力提升而投資,還是單純相信股價上升本身便能證明投資正確。市場最危險的時刻,往往不是所有人都看錯未來,而是所有人都太早相信未來已經來臨。
英偉達既可能是AI時代最成功的基礎設施供應商,也可能是把整個產業的樂觀預期集中在自己資產負債表上的最大冒險家。它所承擔的風險不容低估,但以其現金、盈利及市場地位而言,暫時也不能簡單地把它視為另一個科網泡沫故事。
這場押注的成敗,最終將取決於人工智能能否由令人驚嘆的技術展示,轉化為企業與消費者願意持續付費的產品。如果答案是肯定的,英偉達正在做的並不是製造幻象,而是在用自己的資本,把未來提前帶到今天。