
人工智能仍是市場焦點,但2026年的資金流向顯示,投資者正在把視線從模型與晶片,延伸至支撐新經濟運作的實體設施。
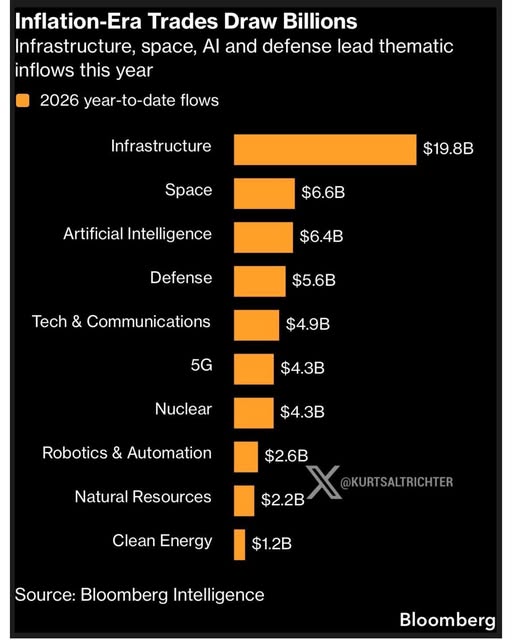
Bloomberg Intelligence的圖表顯示,2026年至今,基建主題基金錄得198億美元資金流入,超過太空、AI及國防三者合計的186億美元,亦是AI主題基金64億美元的三倍以上。這不是AI熱潮結束,而是相關投資開始由科技概念擴散至電網、數據中心、通訊、冷卻系統及供應鏈。
換句話說,市場不再只問誰擁有最先進的模型,也開始追問:誰掌握AI無法繞過的電力、土地、網絡及基建瓶頸?
基建受到追捧,也與當前的通脹及政策環境有關。政府擴大公共投資,能源、國防和供應鏈安全的重要性上升,使電網、交通、港口、數據中心及工業設施形成龐大的建設需求。這些資產進入門檻較高,部分具有長期合約及價格調整機制,既能參與新經濟增長,也能提供相對穩定的現金流。
不過,把這種資金流向完全解讀為「貨幣貶值交易」仍然過於簡單。投資者追逐的未必只是抗通脹資產,也可能是現實中的供需缺口:AI需要電力,電氣化需要升級輸電網絡,國防擴張需要工業產能,供應鏈重組則需要港口、倉儲及本土製造。這些需求無法單靠軟件解決。
圖表中太空、國防、核能及天然資源同樣錄得資金流入,也反映投資者對「安全」的理解正在擴闊。今天的資產配置除了考慮增長與回報,還要衡量能源安全、國防安全、數據安全及供應鏈安全。基建的吸引力,正來自它位於科技需求與國家戰略的交匯處。
潔淨能源只有12億美元流入,位列榜末,但這不等於市場放棄能源轉型。圖表把核能與潔淨能源分開計算;若把兩者合併,廣義低碳能源的流入達55億美元。資金可能只是由寬泛的綠色概念,轉向供電穩定、政策支持較明確,並能配合數據中心需求的核能與電網資產。
當然,主題基金流入不等於整個市場的資金配置,更不保證未來回報;基建與AI的分類也可能重疊。真正值得留意的,不是哪個主題排名第一,而是哪類企業同時受惠於AI、電力短缺、工業回流及國家安全需求,並能把需求轉化為持續現金流。
每一次數碼革命,最終都要落在土地、電力、金屬、工廠與物流之上。資金沒有離開AI,只是開始尋找AI世界中最稀缺、最難取代的實體底座。