
中美經濟對抗的最前線正在改變。正當白宮啟動針對伊朗的「經濟D-Day」,令中國的石油供應及金融體系籠罩在可能遭受制裁的陰影之下,同一天,「中國產能過剩」亦成為美國考慮加徵中國商品關稅的新理由。
兩件事情看似分屬中東制裁與中美貿易,實際上卻共同指向一個更大的轉變:美國正把經濟關係重新定義為地緣政治選擇,並要求第三國逐步離開灰色地帶。
過去,美國主要指控中國操縱匯率、侵犯知識產權、強迫技術轉讓,或者利用龐大貿易順差損害美國工人的利益。如今,一個更具國際動員能力的議題,正在成為華府對華政策的新核心:中國產能過剩。
這個議題之所以重要,在於它不再只是美國與中國之間的雙邊爭端。
中國國內需求放緩,但由地方政府、國有銀行、產業補貼及完整供應鏈支撐的生產能力仍然龐大。當內地市場無法消化所有汽車、鋼鐵、太陽能設備、電池、化工產品及機械設備,企業便只能進一步依靠出口,以價格競爭維持產量、現金流及市場佔有率。
這些商品不只流向美國,也大量進入歐洲、東南亞、拉丁美洲及眾多「一帶一路」國家。廉價進口一方面降低了當地的消費、建設及能源轉型成本,另一方面卻擠壓本土企業的利潤、投資與就業空間。對不少仍希望建立自身工業體系的新興市場而言,中國曾經是基建資金、設備與市場機會的重要來源,如今也逐漸成為最難應付的製造業競爭者。
因此,中國與部分「一帶一路」國家的關係可能正在發生微妙變化。中國仍然可以輸出資金、技術和基礎建設,但如果當地市場同時被中國製成品佔據,這些國家最後得到的可能是鐵路、港口及工業園區,卻失去了孕育本土工業的空間。
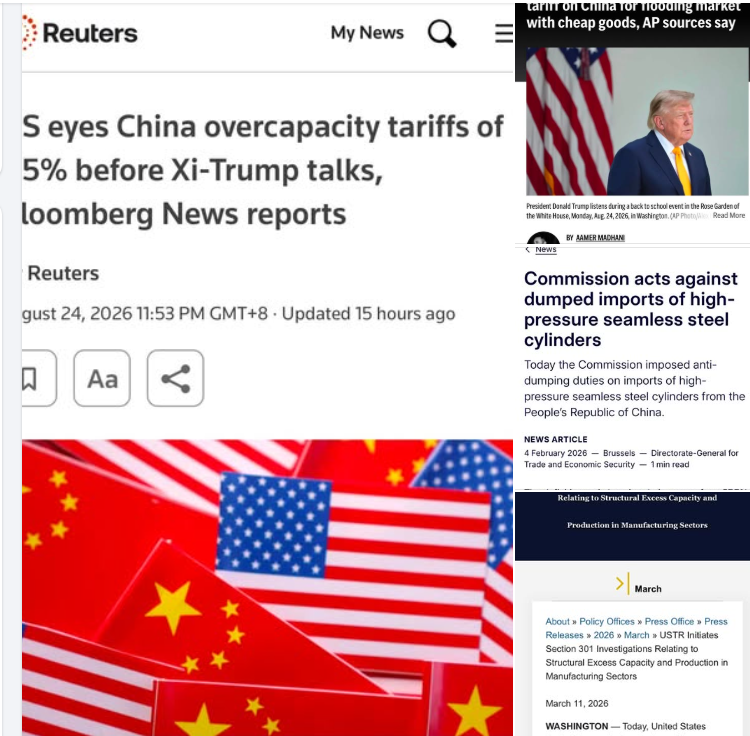
歐洲面對的壓力同樣明顯。歐盟近年不斷針對中國電動車、鋼鐵、化工產品及工業材料採取反補貼或反傾銷措施。這些行動說明,「中國產能過剩」已不再只是美國的政治口號,而是逐漸成為不同經濟體共同面對的產業問題。
不過,這個問題也不能被簡化為「中國出口傷害所有國家」。廉價中國商品同時降低了不少國家的消費、基建及能源轉型成本,部分企業和消費者仍然從中受惠。真正受到壓力的,是那些希望建立本土製造能力、保護工業就業及維持供應鏈自主性的國家。
美國受到的衝擊未必比其他國家小,但它較早建立了關稅、補貼、政府採購及市場准入等防線。中國電動車、太陽能板、鋼鐵及其他敏感產品進入美國市場時,早已面對相當高的貿易壁壘;未能進入美國的新增產能,反而更容易轉向防線較低的東南亞、歐洲、拉丁美洲及其他新興市場。
這帶來一個值得注意的政治效果:美國不一定是承受中國出口衝擊最直接的國家,卻最有能力把分散於不同市場的不滿,重新組織成一套共同的地緣經濟論述。
華府現在要傳達的信息,不再只是「中國搶走美國工人的職位」,而是「中國正在把內部經濟失衡輸出到全世界」。前一種說法主要是美國自身的利益訴求,其他國家未必需要認同;後一種說法卻能同時觸及歐洲汽車及化工產業、東南亞初生製造業、拉丁美洲汽車市場,以及「一帶一路」國家對本土就業和工業化前景的焦慮。
這正是「產能過剩」成為中美對抗最前線的原因。它為美國提供了一個比貿易逆差、國家安全甚至意識形態更容易凝聚國際支持的題目。美國未必是唯一受到衝擊的國家,甚至未必是受衝擊最深的國家,但它可以把其他國家的產業焦慮,轉化為支持美國對華施壓的政治資本。
不過,這並不代表其他國家會完全接受美國的政策。歐洲和東南亞可能認同中國出口對本土產業構成壓力,卻不希望被迫加入一場由華府主導的全面經濟圍堵。它們既需要保護本土製造業,也需要中國市場、投資、供應鏈及廉價綠能產品。
換言之,美國可能成功凝聚各國對問題的共同診斷,卻未必能令它們接受相同的治療方法。
在這個背景下,彭博引述知情人士披露的7.5%新關稅,便不能只被理解為另一次普通的中美貿易摩擦。它既是向北京施壓的工具,也是一個政治訊號:華府準備把「中國產能過剩」由調查報告轉化成實際關稅,並嘗試把自身的對華競爭包裝成保護全球工業體系的集體行動。
根據彭博報道,美國政府正考慮以中國產能過剩為由,對中國商品加徵7.5%關稅,並希望在特朗普與習近平預計於9月底會面之前公布相關決定。
美聯社其後引述三名知情人士證實,華府正朝這個方向推進。其中兩人表示,美國政府內部認為,7.5%是一個不至於危及為期一年的中美貿易休戰,也不會破壞「特習會」安排的水平。
美聯社對這項政策的形容十分準確:
“The move, if finalized, appears to be a calibrated effort by the White House.”
「這項措施一旦定案,看來將是白宮經過精密計算的行動。」
關鍵正在「calibrated」這個字。
7.5%不是一個隨意選出的關稅數字,而是一道經過政治計算的界線:既能向北京增加壓力,又不至於令談判立即破裂;既能向美國國內顯示政府仍然對華強硬,又能保留「特習會」及延長貿易休戰的空間。
今年7月,美國已根據《1974年貿易法》第301條,對大部分中國商品加徵12.5%的「強迫勞動」關稅。若再加入7.5%的產能過剩關稅,這一套用來取代先前對等關稅的新增稅率,便剛好達到20%。
這個20%具有特殊的政治意義。中國商務部曾表示,美方在中美經貿磋商中承諾,對中國商品徵收的替代性新增關稅不會超過20%。因此,華府若把新關稅設定為7.5%,便可以主張自己並未越過休戰框架;北京雖然會表示反對,卻未必需要立即以報復性關稅回應。
但這個20%不等於中國商品進入美國時面對的全部實際關稅。特朗普第一任期因技術轉讓及知識產權等問題徵收的301關稅、拜登政府延續的措施,以及鋼鐵、汽車、半導體等產業關稅,仍可能繼續疊加。
換言之,20%更像是中美新一輪談判中的「政治帳面」,而不是所有商品在海關繳付的最終稅率。
這亦解釋了為甚麼北京可以一方面批評美國的措施是單邊主義和保護主義,另一方面又沒有立即宣布報復。對中國而言,7.5%當然不是好消息,但只要新增關稅仍被控制在雙方曾經討論的範圍內,北京便可以暫時把它視為談判成本,而不是美國正式撕毀休戰。
問題是,美國為甚麼能在增加關稅的同時,仍然宣稱自己沒有破壞休戰?
答案首先來自法律。
美國最高法院今年稍早推翻特朗普政府以緊急經濟權力大規模徵收「對等關稅」的做法,令白宮原有的關稅架構失去重要法律基礎。此後,特朗普政府改以《1974年貿易法》第301條啟動多項調查,先處理各國的強迫勞動進口規範,再處理製造業的結構性產能過剩,藉此重建一套較能承受司法審查的關稅制度。
美國貿易代表署在啟動產能過剩調查時表示:
“The United States will no longer sacrifice its industrial base to other countries that may be exporting their problems with excess capacity and production to us.”
「美國不會再犧牲自身工業基礎,任由其他國家把產能與生產過剩的問題輸出到美國。」
這句話顯示,「產能過剩」在美國政策中已不只是經濟現象,而是可以觸發貿易制裁的行為。當一個國家的生產政策被認定為壓低全球價格、排擠美國企業,華府便可以透過301條款,把原本屬於經濟結構的問題轉化為關稅行動。
中國的汽車、太陽能板、鋼鐵、水泥及其他製造業,在國內需求轉弱時加大出口,令中國去年的貿易順差達到接近1.2萬億美元。華府據此認為,中國正在把內部供需失衡轉嫁到全球市場,壓縮美國及其他國家製造商的生存空間。
北京則完全拒絕這套論述。中國駐美大使館表示:
“Economic and trade issues should be resolved through bilateral talks rather than unilateral tariff actions.”
「經濟及貿易問題應透過雙邊談判解決,而不是採取單方面關稅行動。」
中國也否認自身存在所謂產能過剩,認為出口競爭力來自完整供應鏈、技術進步及生產效率,而不是政府補貼造成的不公平低價。從北京的角度看,美國把「產能過剩」轉化為關稅理由,只是當中國製造業取得競爭優勢後,華府為保護本土產業尋找的新法律工具。
因此,這場爭議真正涉及的,不只是中國究竟生產了多少汽車、鋼鐵或太陽能板,而是誰有權界定「過剩」。
如果產品價格低、出口增長快、貿易順差大便足以構成可制裁行為,那麼產業競爭本身也可能被重新定義為國家安全問題。
值得注意的是,台灣、歐盟、日本、韓國、印度及東南亞多個經濟體,同樣被列入美國的產能過剩調查。這說明這套工具不會永遠只針對中國。中國只是規模最大、政治上最受矚目的第一個測試對象;調查所建立的標準,日後也可能被用來處理半導體、鋼鐵、電池、綠能產品及其他供應鏈競爭。
這亦令7.5%的意義超越稅率本身。
它代表美國正在摸索一種新的施壓方式:不必一次把關稅提高至足以引發全面報復的水平,而是把關稅拆分成不同法律理由和政策層次,每次增加一點,同時保留談判、暫緩及豁免的空間。
消息人士透露,華府考慮的一種方案,是先宣布一個較高稅率,再暫緩其中一部分,使實際生效的稅率維持在7.5%。如果採用這種設計,被暫緩的部分便會成為懸在談判桌上的壓力:北京若配合,美國可以延長暫緩;談判若失敗,華府則可以讓更高稅率生效,而不必重新啟動整套政策程序。
關稅由此不再只是保護市場的圍牆,也成為可以調高、調低、暫緩和恢復的外交槓桿。
這也說明,「特習會」前增加關稅並不必然與舉行峰會矛盾。相反,關稅可能正是峰會談判的一部分。華府需要在會面前增加籌碼,北京則希望控制新措施的上限,並延長現有貿易休戰。
雙方不是在「加徵關稅」與「維持休戰」之間二選一,而是在談判休戰究竟值多少關稅、可以維持多久,以及哪些產業能夠獲得豁免。
當然,政策仍未正式定案。白宮與美國貿易代表署尚未作出正式回應,特朗普也一向會在公布貿易措施前提出最後一刻的要求。最終稅率可能改變,部分關稅可能暫緩,適用商品及豁免範圍也仍有待磋商。
因此,目前最準確的說法不是美國「已經決定」加徵7.5%,而是華府正在測試北京願意承受多少額外壓力,而又不致離開談判桌。
更值得留意的是,這項關稅消息傳出之際,美國財政部也宣布對伊朗展開「經濟D-Day」,並警告繼續與伊朗往來的第三國可能面臨次級制裁。中國既是伊朗最重要的石油買家,也是美國產能過剩調查中最主要的對象。
兩件事情同時出現,反映華府正在更廣泛地運用市場准入、美元清算和關稅,把經濟關係轉化為外交選擇的價格。
對中國而言,未來的選擇不只是要不要支付7.5%的關稅,而是如何在維持美國市場、支持自身製造業、延續與俄羅斯及伊朗的戰略關係,以及推動非美元支付體系之間取得平衡。
對其他國家而言,選擇同樣不簡單。它們可能擔心中國產能衝擊本土產業,卻也不願放棄中國投資、供應鏈及價格較低的產品;它們可能支持限制不公平競爭,卻不代表願意接受美國單方面制定的貿易秩序。
因此,美國真正需要凝聚的,不只是各國對中國產能過剩的憂慮,而是它們對華府所提出解決方法的信任。
從這個角度看,7.5%既不是一場全面貿易戰,也不是無關痛癢的小幅調整。它更像中美關係的新計價單位:雙方仍然見面,仍然談判,也仍然延長休戰,但每一次維持穩定,都可能附帶一個新的價格。
真正值得市場警惕的,不只是這一次會不會加徵7.5%,而是當「休戰」本身也可以不斷疊加關稅,中美之間究竟還剩下多少沒有被定價的合作空間。