
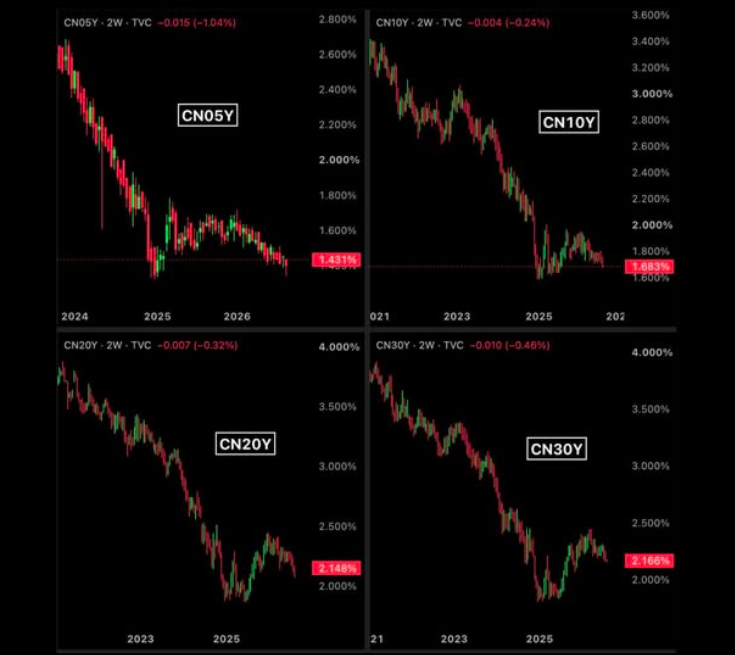
中國國債孳息率再次逼近歷史低位。圖表顯示,五年期國債孳息率約為1.43%,十年期約1.68%,二十年期約2.15%,三十年期則約2.17%。
債券價格與孳息率走勢相反,整條孳息曲線下移,代表中國國債價格保持強勢;與美國、日本及歐洲長期國債孳息率上升、價格波動加劇的情況相比,確實形成鮮明對照。
不過,債息創低可以有兩種完全不同的解讀。
第一種是樂觀說法:全球投資者正在重新認識中國國債的分散風險價值,甚至把它視為美元資產以外的新避風港,資金湧入、推升債券價格。
第二種則比較現實:中國經濟需求疲弱、通脹偏低、私人信貸需求不足,市場預期人民銀行還有放寬政策的空間,因此資金流入債市,推低各期限孳息率。兩種力量可以同時存在,但現階段仍以第二種解釋較有說服力。
從曲線本身也能看到這種訊息。
五年期與十年期債息停留在非常低的水平,反映市場相信中短期內利率難以大幅上升;二十年期與三十年期孳息率只相差不足兩個基點,長端曲線近乎平坦,也顯示投資者對未來名義經濟增長及通脹回升的信心有限。
換句話說,債券市場的穩定,部分正是由經濟不夠活躍所換來。
7月份中國銀行貸款更出現3,400億元人民幣的歷史性收縮,居民貸款減少約4,603億元,企業貸款亦錄得下降。雖然單月數字包含季節性因素,但仍反映家庭不急於借錢買樓或消費,企業也缺乏強烈擴張意欲。
當實體經濟的信貸需求偏弱,銀行與本地機構便會把更多資金配置到國債,債券價格自然得到支持。
因此,不能只因債價上升,便斷言國際資金正大舉由美債或日債轉入中國。中國債券市場的主要買家仍是境內銀行、保險公司、基金及其他金融機構。截至2026年6月底,外國機構持有約3.20萬億元人民幣的銀行間市場債券,只佔該市場託管總額約1.8%。既然外資佔比仍然有限,整條孳息曲線下行主要還是國內流動性、政策預期及資產配置共同推動,不能單純歸因於海外避險資金。
5月底,外國機構持有的中國銀行間債券由4月底約3.12萬億元升至3.21萬億元,增加約900億元人民幣,折合約125億至133億美元,是自2025年4月以來首次錄得月度增加。當時美國、英國、歐元區及日本國債受能源通脹和財政憂慮影響,主要孳息率普遍上升,中國債券相對低波動的表現,確實吸引部分國際投資者重新評估。
3月伊朗戰事升級期間,國際金融協會的資料亦顯示,中國債券錄得約25億美元外資流入,而其他新興市場債券合計流出約167億美元;經香港北向債券通買賣中國境內債券的成交額,更一度升至1.22萬億元人民幣的單月紀錄。這至少說明,當全球債券因能源衝擊及通脹預期而下跌時,中國債券曾在特定時段發揮分散風險的作用。
然而,一次危機中的相對抗跌,與建立長期避風港地位,仍是兩回事。
5月外資持倉上升後,6月底已輕微回落至約3.20萬億元;國際金融協會的7月數據亦顯示,雖然整體新興市場重新錄得資金流入,中國資產仍然是流出的一個例外。這些來回變化顯示,外資確實重新審視中國國債,但尚未形成穩定、持續的配置趨勢。
更重要的是,外國投資者購買中國國債,最終回報不只取決於債券孳息率,還包括人民幣匯率及對沖成本。一張五年期國債即使價格上升,如果人民幣同期貶值,換算成美元或其他貨幣後,回報仍可能被抵銷。若要進行貨幣對沖,成本又可能吃掉本來已經不高的利息收入。因此,對境內投資者而言相當穩定的國債,未必能為海外投資者提供同等程度的安全感。
真正的國際避風港,通常需要幾項條件同時成立:市場規模足夠龐大、二級市場流動性深厚、資本可以自由進出、匯率及衍生工具容易對沖、政策與法律具可預測性,而且在全球危機出現時,資產仍能持續升值。中國國債在市場規模、低相關性及本地投資者基礎方面具備優勢,但在資本流動、人民幣可兌換程度、資訊透明度及政策可預測性方面,與美國國債仍有明顯距離。
所以,現階段較準確的判斷,不是「中國國債已取代美債成為新避風港」,而是它正由一項過去被部分海外資金視為難以投資的資產,逐步變成全球投資組合中的分散風險工具。
它的吸引力不在於可以提供的利息,而在於中國本身處於與歐美不同的經濟和利率周期,使債券價格與其他主要市場不完全同步。
這種差異既是優點,也是警號。
當美國、日本及歐洲面對財政赤字、能源通脹與長期債息上升,中國債券因通縮壓力、低利率及境內資金充裕而保持穩定,確實具有配置價值;但如果低債息源自家庭不消費、企業不投資、房地產調整及經濟增長乏力,投資者便不能把價格穩定完全解讀為對中國前景的信任。
中國國債目前更像一個「低相關性資產」,而不是已獲全球認證的避風港。下一步要觀察的,不只是十年期債息會否跌破某個水平,而是外資持倉能否持續增加、人民幣能否保持穩定、二級市場流動性是否進一步改善,以及全球危機過後,海外投資者會否仍然願意留下。避風港的地位不是在一次風暴中升值便能確立,而是每次風暴過後,資金都不急着離開。
圖表來源:TradingView市場報價截圖,顯示中國五年、十年、二十年及三十年期政府債券孳息率;圖中價格為特定截點的市場報價,並非完整外資流向證據。
圖表說明:中國政府債券孳息曲線整體處於低位,五年、十年、二十年及三十年期孳息率分別約為1.43%、1.68%、2.15%及2.17%。債息下降代表債券價格上升,但低債息既可能反映避險和分散配置需求,也可能反映經濟增長偏弱、通脹低迷及貨幣政策寬鬆預期,不能單憑圖表判斷外資正大舉流入。
外資持倉與資金流資料另參考中國人民銀行上海總部、國際金融協會及Reuters報道。