
美國財政部增加長期國債回購規模,引起市場對「變相量化寬鬆」甚至「收益率曲線控制」的想像。然而,若回到資產定價的基本邏輯,財政部回購主要處理的是國債供應結構與二手市場流動性,真正影響長債需求的問題,卻是通脹改變了股票與債券之間的關係。
美國國債長期被視為全球首選的安全資產,不只是因為其信用與流動性,也因為它在傳統投資組合中同時扮演兩個角色:一方面提供利息收入,另一方面在經濟衰退或股市下跌時發揮避險作用。由2000年至2010年代後期,市場主要擔心的是增長衝擊;當經濟轉弱,聯儲局通常減息,債券價格上升而股票下跌,因此,美債剛好可以在股票受壓時穩定組合。
這也是傳統六成股票、四成債券的「60/40組合」得以成立的基礎。它並不是簡單地把資金分散到兩種資產,而是依賴兩者在壓力時刻出現負相關:股票承擔增長風險,債券則在增長失速時提供保護。
問題是,當主導市場的風險由經濟增長轉為通脹,這種關係便可能逆轉。通脹上升會推高利率和折現率,既壓低股票估值,也令長期債券價格下跌;同一個通脹衝擊於是可以同時打擊股債兩端,使債券失去原有的避震作用。
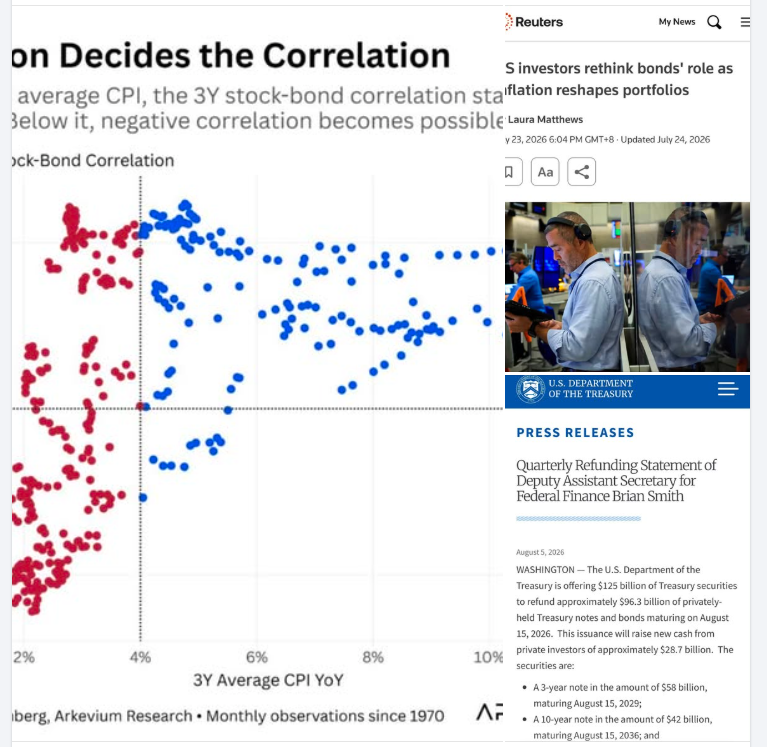
附圖以1970年以來的每月數據,把三年平均消費物價指數升幅,與三年滾動股債相關系數放在一起比較。圖中顯示,當三年平均通脹高於約4%時,觀察所得的股債相關系數一直維持正數;低於4%後,負相關才重新成為可能。這個4%並非不可逾越的經濟定律,而是歷史樣本所呈現的經驗分界,真正訊息是:通脹愈高、愈不穩定,股票與債券同跌的可能性便愈大。
目前三年平均通脹約為3%,但股債相關系數仍在約正0.53,顯示即使平均通脹回落至4%以下,市場制度也未必立即恢復正常。
值得注意的是,美國2026年7月按年CPI升幅為3.4%,而圖表採用的是「三年平均按年通脹」,兩個數字口徑不同,不能直接比較。
相關系數仍然偏高,可能反映投資者不只關注當前通脹,也在衡量能源價格、財政赤字、去全球化、關稅及供應鏈重組所帶來的長期通脹風險。學術及市場研究亦指出,股債相關性不只取決於通脹水平,還取決於增長與通脹衝擊何者佔主導,以及兩者的相對波動。換言之,4%可以作為觀察指標,卻不應被當作機械式買賣訊號。
這種轉變對資產配置的影響十分直接。風險平價策略通常按照資產波動率及相關性配置股票與債券;當股債由負相關變成正相關,持有長債所帶來的分散效益下降,模型自然會降低利率久期。原文估計,可能有2,500億至4,000億美元的美債配置失去原有理據;這屬第三方推算,未有足夠公開資料獨立驗證,但所描述的需求機制確實值得留意。市場數據亦顯示,部分機構投資者正增加商品、基建及其他實物資產,希望補充債券不再可靠提供的通脹保障。
這正是財政部回購的局限。美國財政部計劃於2026年8月至10月回購最多380億美元的非當期國債,以支援市場流動性,另有最多250億美元短期債券回購用作現金管理;其後又宣布增加名義長期國債的流動性回購規模。這些操作可以減少較舊、成交較疏落債券的流動性折讓,改善國債市場運作,但它們不是聯儲局以新貨幣擴張資產負債表的量化寬鬆,也不會自動降低投資者對長期通脹的憂慮。
簡單來說,回購處理的是「市場上有哪些債券」以及「這些債券是否容易交易」;投資者真正考慮的則是「為何要承擔二十年或三十年的利率風險」。前者是供應與流動性管理,後者是需求與投資行為。
如果債券不能在股市下跌時提供保護,退休基金、60/40組合及風險平價策略對長期國債的結構性需求便可能下降,而回購本身無法重建這個需求理由。
這並不代表債券已經失去所有價值。國債仍能提供利息收入、流動性及特定衰退情境下的避險功能;只是投資者不能再假設它在任何危機中都會與股票反向移動。當通脹成為主要風險,分散配置便可能需要加入抗通脹債券、現金、黃金、商品或基建等資產,但這些工具同樣各有價格波動、持有成本及流動性限制。
所以,觀察美債回購時,真正需要追蹤的未必只是財政部買入多少債券,而是通脹預期能否重新穩定、股債相關系數會否回落,以及投資者是否再次願意把長期國債視為股票的避險資產。財政部可以改善市場的水管,卻不能單靠回購改變水流方向;只要通脹風險仍未真正退場,傳統股債配置的舊有邏輯便難以完全復原。
資料截至2026年8月;本文僅屬財經觀察,不構成任何投資建議。