
科技創富
AI每投資100美元,錢去了哪裏?
談到人工智能投資,市場往往首先想到GPU與NVIDIA,但一座數據中心不能只靠晶片運作。BNP Paribas Equity Research製作的資本開支資金流向圖顯示,每100美元AI基建投資之中,約50美元流向半導體,其餘一半則分配至電力、網絡、散熱及建築工程。
這說明AI並非單一的晶片周期,而是一場牽動多個實體產業的基建浪潮。
半導體仍然是最大部分,佔每100美元中的50美元,包括25美元運算加速器、15美元記憶體,以及10美元CPU、其他晶片與伺服器生產。這個結構反映AI運算不只需要GPU,也高度依賴HBM、DRAM、儲存及中央處理器;NVIDIA掌握加速運算,Micron、SK海力士及Samsung則受惠於記憶體需求,背後還連接晶圓製造、先進封裝與設備供應鏈。
圖表亦把半導體支出向上游追溯,其中約8美元涉及晶圓製造設備,包括沉積與光刻各2美元、蝕刻與檢測各1美元,以及封裝等其他環節2美元。這8美元屬於半導體供應鏈內部的成本流向,並非在50美元之外額外增加的支出。這個細節很重要,因為AI投資不但令晶片設計公司受惠,也把需求傳導至製程設備、封裝及檢測企業。
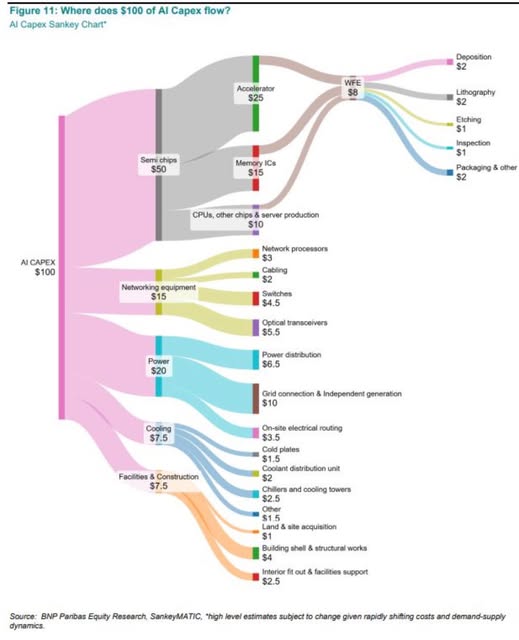
第二大開支是電力,佔20美元,其中約10美元用於電網接駁及獨立發電,6.5美元用於電力分配,3.5美元用於場內電力配置。大型AI數據中心的限制,正在由「買不到晶片」逐步擴展至「找不到足夠電力」。即使伺服器已經到位,若電網接駁需時多年,整座數據中心仍無法投入運作。因此,發電、輸電、變壓器、開關設備及電力工程,可能成為AI資本開支中更持久的瓶頸。
網絡設備再佔15美元,包括3美元網絡處理器、2美元線纜、4.5美元交換器及5.5美元光學收發器。單一晶片的速度固然重要,但當數以千計GPU同時訓練模型,整個運算叢集的效率便取決於資料能否高速傳輸。這也解釋了為何Broadcom、Marvell、Arista及Cisco等企業,會與GPU及記憶體供應商一同被納入AI基建觀察名單。
剩餘15美元平均流向散熱及建築工程。散熱佔7.5美元,涵蓋冷板、冷卻液分配裝置、冷水機及冷卻塔;土地、建築外殼、內部裝修及配套設施亦佔7.5美元。隨着單一機櫃的運算密度與耗電量提高,傳統風冷逐漸難以應付,液冷系統的重要性因而上升。Vertiv、Modine及Johnson Controls等公司所處的領域,正由數據中心的輔助設備變成關鍵基建。
這幅圖最值得思考的,不只是哪些行業可以分享AI支出,而是瓶頸會沿供應鏈轉移。當GPU短缺紓緩,限制可能移至HBM、光學連接、變壓器、電網接駁或散熱設備;市場焦點亦可能由最受注目的晶片設計公司,逐步擴散至較少人留意的工業、公用事業及工程企業。
BNP Paribas的市場分析亦指出,AI基建投資的受益範圍正由科技業擴展至工業、電力及材料等領域。
不過,資本開支佔比並不等於企業最終取得的利潤,更不等於股票應有的估值。
某個環節分得較多投資,只能說明收入機會較大;真正的投資回報仍取決於毛利率、定價權、競爭程度、產能供應、資本需求及客戶集中風險。電力與建築可以獲得大量訂單,但回報率未必高於掌握專利與平台生態的晶片企業;相反,小型卻極度稀缺的零件,也可能取得更高利潤。
圖表本身亦註明,這些數字只是高層次估算,會隨成本、技術及供求關係迅速改變。不同數據中心的用途、地點及設計差異甚大:訓練模型與執行推理所需的晶片組合不同,新建園區與改建現有機房的建築成本亦不能直接比較。
因此,這張圖較適合用作理解產業結構,而不是精確預測個別公司的收入。
AI真正帶來的改變,是把原本看似虛擬的軟件革命,重新連接到最實體的資源。模型運作需要晶片,晶片需要高速網絡,伺服器需要電力與散熱,所有設備最後還要安置在可以接通電網的土地與建築物之內。人工智能愈進步,背後所依賴的物理世界反而愈龐大。
因此,下一階段要問的問題不只是誰能製造最快的GPU,而是誰掌握整條供應鏈中最難擴充、最難替代的瓶頸。每100美元AI資本開支有一半流向晶片,另一半則提醒市場:人工智能的競爭,最終也是一場關於能源、網絡、工程能力及資本效率的競爭。
圖表說明:每100美元AI基建資本開支的估算流向。半導體設備環節屬50美元半導體支出內的上游分拆,不應重複計算。
資料來源:BNP Paribas Equity Research
本文只作財經及產業觀察,不構成投資建議。