
人工智能的競賽,表面上比拼晶片、模型與算力,背後比拼的卻是資產負債表的承受能力。當大型科技企業不斷增加數據中心、晶片、電力與雲端基建投資,市場真正需要回答的問題已不只是「AI 能帶來多少收入」,而是「在收入兌現以前,企業還能承擔多少債務」。
《金融時報》引述標普全球評級的分析,以美國六家大型超大規模科技及基建企業為對象,估算它們在不觸及信貸評級下調門檻的情況下,債務最多還能增加多少。這項指標可以理解為企業的「債務緩衝空間」:數字愈大,代表企業即使增加借貸,或實際 EBITDA 低於原先預測,仍有較大的空間維持現有評級;數字接近零甚至跌至負數,則意味容錯空間已經非常有限。
圖表最鮮明的訊息,是同樣參與 AI 軍備競賽,各家企業所擁有的財務跑道並不相同。Alphabet 的緩衝空間最為充裕,估算由2025年約1,800億美元,逐步上升至2029年超過3,000億美元。這並不代表公司必然會借入如此龐大的資金,而是說明其現金流、盈利能力與現有負債結構,使它在維持 AA+ 評級之下,仍有相當大的融資彈性。
微軟的情況同樣穩健。其債務空間在2025至2026年約為1,500億至1,600億美元,其後雖然明顯收窄,但仍維持正數。對一家擁有 AAA 評級、雲端收入基礎成熟,而且能夠把 AI 功能嵌入既有企業服務的公司而言,市場關注的重點並不是它有沒有能力投資,而是新增資本開支能否維持過往的資本回報水平。
Meta 的緩衝則較為適中,由2025年約1,100億美元逐步回落至其後約500億至700億美元。它仍具有一定安全墊,但若 AI 基建開支長期高企,而廣告及相關 AI 收益未能同步增長,財務彈性便可能逐漸受到壓縮。換句話說,Meta 並非沒有能力參與競賽,只是未來每一輪資本開支,都需要更清楚地證明其商業回報。
Amazon 的數據更值得留意。其2025年估算緩衝接近1,800億美元,到2026年卻大幅下降至約300億美元,2027及2028年更一度跌至零以下,到2029年才回升至約1,000億美元。負數並不等於公司必然違約,而是表示若基準預測中的債務增加或 EBITDA 落差真正出現,相關財務指標便可能觸及評級下調門檻。這反映 Amazon 雖然擁有龐大的雲端業務與營運現金流,但在物流、數據中心和 AI 基建同步需要資本的情況下,中期容錯空間可能顯著收窄。
圖中兩家評級較低的企業,風險結構亦有所不同。SpaceX 的評級為 BBB,2026至2029年的估算債務空間約在500億至900億美元之間,仍有一定緩衝;Oracle 的評級則只有 BBB-,即投資級別的最低一級。圖表顯示 Oracle 在2025及2026年尚有約300億美元左右空間,2027至2028年卻幾乎降至零,到2029年才可能回升至接近1,000億美元。
因此,Oracle 才是整幅圖中最值得觀察的壓力點。相關分析指出,其經調整債務與 EBITDA 比率可能逼近4.5倍,足以令 BBB- 評級承受壓力。一旦被調低至非投資級別,部分受投資規章限制的基金可能需要出售其債券,信貸息差亦可能擴大,從而推高再融資成本。問題在於,這種融資壓力可能恰好發生在 Oracle 仍需大量投資 AI 及雲端基建的階段,形成「愈需要投資,資金成本愈高」的循環。
這亦揭示 AI 投資浪潮最核心的財務風險:支出與收入的時間並不對稱。數據中心、晶片採購、土地、租賃及電力合約往往需要今天便作出多年承諾,相關現金流壓力很快反映在資產負債表上;然而,AI 服務能否形成足夠收入、客戶是否願意持續付費,以及投資能否轉化為合理回報,可能要數年後才有答案。當資本開支先被鎖定,而收入仍然建基於預測,信貸市場便會比股票市場更早追問回報從何而來。
據《金融時報》文章所述,超大規模企業未來五年的潛在支出可能超過7萬億美元。若此一估算成立,AI 競賽便不可能永遠依靠「先投資、後解釋」的方式推進。資金並非突然消失,而是會開始區分企業:現金流穩健、評級較高且已有成熟變現渠道的公司,能夠獲得較長的投資跑道;負債較重、評級接近投資級邊界,而且依賴未來收入填補當前支出的企業,則可能率先受到約束。
投資者閱讀這張圖時,也不宜只把柱狀高度當成企業實力排名。不同公司的評級起點、業務模式、債務結構和降級門檻並不相同,因此「債務空間較大」不等於投資回報必然較高,「債務空間較小」也不等於違約即將發生。比較時應同時觀察三件事:緩衝空間的絕對規模、未來數年的變化方向,以及公司距離非投資級別還有多少評級距離。以此方法閱讀,Alphabet 顯示的是財務選擇權,Amazon 顯示的是中期波動,Oracle 顯示的則是評級邊界所帶來的非線性風險。
過去市場主要用股價替 AI 的增長故事投票,下一階段卻可能由債券市場替這場競賽設定紀律。當信貸息差、評級展望與融資成本開始回應資本開支,企業管理層便需要更具體地交代每一美元 AI 投資將如何轉化為收入和現金流。
AI 熱潮未必因此結束,但「不計成本的融資時代」可能正在接近轉折點。
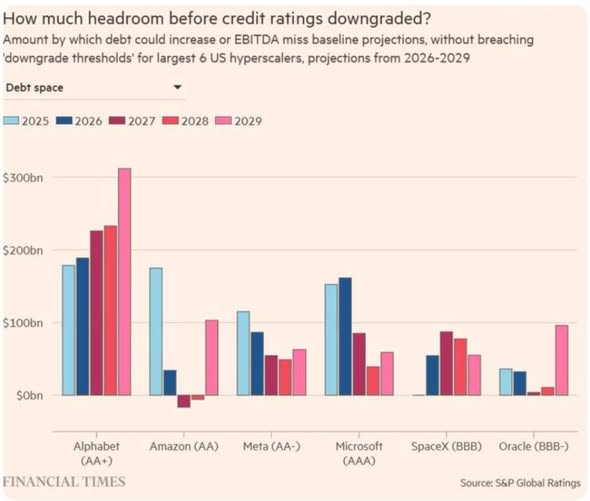
圖表說明:
六家美國大型超大規模企業在信貸評級可能被下調前的估算債務空間,2025至2029年。
債務空間是指在不觸及降級門檻的情況下,企業可增加的債務,或 EBITDA 可低於基準預測的幅度。
資料來源:S&P Global Ratings;
圖表來源:Financial Times。
圖中數值為預測,本文所述金額按柱狀圖約數整理。