
過去十多年,投資者習慣把利率上升視為債券的主要威脅,這種印象並非沒有根據。
在低息年代,債券的票息收入非常有限,投資者缺乏足夠的收益緩衝,一旦市場利率急升,價格下跌便幾乎完整地反映在總回報之中。2022至2023年的債市調整,正是這種低收益率、高利率敏感度結構的集中展現。
然而,今天的投資條件已經不同。隨着起始收益率回升,債券投資者在買入時已經鎖定較高的利息收入,這些持續累積的票息可以吸收部分價格波動。較高收益率亦會在數學上略為降低修正久期,但真正改變風險回報結構的,並不是久期突然消失,而是投資者擁有了更厚的收入緩衝,使市場利率即使進一步上升,債券的總回報也不一定立即跌至負數。
簡單來說,債券是否值得投資,不能只看利率會升還是會跌,也要看目前的起始收益率,是否足以吸收利率進一步上升帶來的價格損失。
德意志銀行的 Jim Reid 在《金融時報》的文章中提出了一個值得留意的例子:過去一年,美國十年期國債收益率上升約60個基點,但彭博美國國債指數仍然錄得正總回報。
換言之,利率上升確實壓低了債券價格,但期內累積的利息收入足以抵銷相關損失。德意志銀行進一步估算,以當時的市場水平計算,十年期美債收益率需要在未來一年升至約5.5%,債券總回報才可能轉為負數。
這個例子的重要性,在於它改變了投資者評估久期風險的方法。
過去的核心問題往往是:「收益率究竟會上升還是下跌?」但在起始收益率較高的環境下,更有意義的問題應該是:「目前鎖定的收益率,是否足以補償我所承受的利率上升風險?」
背後的邏輯並不複雜。
債券的短期總回報,大致由票息收入、價格變動及再投資收入構成;當市場收益率上升,債券價格通常下跌,而跌幅則與久期及收益率變動幅度有關。簡化而言,可以把一年期總回報理解為「起始收益率所提供的收入,減去久期乘以收益率升幅所造成的價格影響」。這不是精確的定價公式,卻有助於理解為甚麼相同幅度的加息,在起始收益率只有1%和起始收益率達到4%至5%的環境中,會產生截然不同的投資結果。
例如,一隻收益率只有1%的債券,即使價格只是輕微下跌,全年回報也可能迅速轉負;若起始收益率達到5%,投資者則先有約5%的年化收入作為緩衝,債券價格需要出現更大跌幅,總回報才會跌穿零。較高收益率並沒有消除利率風險,而是改善了回報的不對稱性:投資者獲得更多票息、更強的複息效果,也有更大的空間承受帳面價格波動。
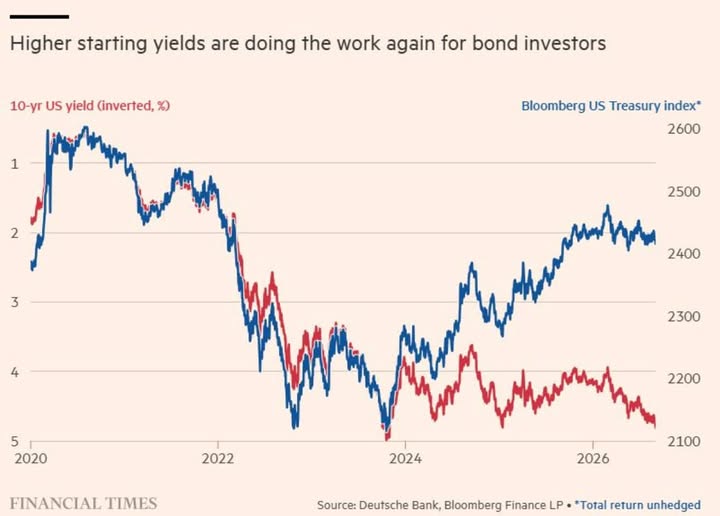
圖片中的圖表正好呈現這種關係。紅線代表美國十年期國債收益率,而且左方坐標經過倒置,因此紅線向下,實際上代表收益率上升;藍線則代表彭博美國國債指數,按右方坐標顯示。2022至2023年間,收益率急升,國債指數亦明顯下跌,說明當時偏低的票息不足以抵銷價格損失。其後即使十年期收益率維持在約4%或以上,指數仍能從低位回升並維持相對穩定,反映較高的利息收入開始重新成為總回報的重要來源。
不過,引用這張圖時必須避免把相關性直接寫成因果關係。國債指數的表現除了受到十年期收益率影響,也與整體收益率曲線、指數久期、持倉組合、票息收入及再投資回報有關;圖中使用的亦是未作匯率對沖的總回報指數。因此,較準確的說法並不是「收益率上升,債券仍會上升」,而是「在較高起始收益率之下,累積票息可以抵銷部分利率上升造成的價格損失,使債券在收益率溫和上升期間仍有可能錄得正總回報」。
這一點對非美元投資者尤其重要。圖表顯示的是美元計價及未對沖的指數表現,香港或其他市場的投資者實際所得回報,還會受到美元匯率、對沖成本、稅務、交易成本及所持債券信貸風險影響。因此,圖中所說的「收益緩衝」是一個分析框架,而不是對個別投資組合回報的保證。
從資產配置角度看,高起始收益率至少帶來三項變化。首先,債券不再完全依賴利率下降所帶來的資本增值,單靠票息收入也可以形成較合理的回報基礎;其次,即使投資者對減息時間判斷稍有偏差,較高的持有收益仍能提供一定容錯空間;最後,當經濟放緩並帶動收益率下降時,投資者除了已收取票息,還有機會獲得價格上升的回報,令債券重新具備收入來源及防守資產的雙重角色。
當然,「債券重新具有吸引力」並不代表所有債券都值得買入。投資者仍需要區分國債與企業債、短久期與長久期、名義收益率與實質收益率,也要判斷額外收益究竟是對利率風險、信貸風險,還是流動性風險的補償。起始收益率愈高,通常代表回報緩衝愈厚,但如果通脹重新升溫、收益率大幅超出市場預期,或者企業違約風險上升,票息仍可能不足以抵銷資本損失。
過去十年的債券回報,往往依賴收益率下跌及價格上升;今天,收入本身重新成為回報的主要動力。這或許就是 Jim Reid 所說「債券再次成為債券」的真正含義:投資者不必只押注央行何時減息,也可以透過持有債券、收取票息和等待本金到期,獲得較可計算的回報。
債券市場最值得關注的變化,並不是利率風險已經消失,而是承擔風險的補償重新出現。當收益率足以提供合理的安全邊際,投資決策的重點便不再只是預測下一次利率升降,而是衡量今天取得的收入,能否覆蓋明天可能面對的波動。
圖表說明:美國十年期國債收益率與彭博美國國債指數走勢。左軸的國債收益率採用倒置坐標,紅線向下代表收益率上升;藍線為未作匯率對沖的國債總回報指數。
資料來源:Deutsche Bank、Bloomberg Finance LP;
圖表來源:Financial Times。