
日圓在9月7日一度升至七個月高位,美元兌日圓跌至154.05附近,日圓單日升幅約1.1%。市場一方面押注日本央行加快收緊貨幣政策,另一方面憧憬日本機構投資者把海外資金調回國內,日圓融資套利交易的平倉活動亦放大了升勢。
對日本壽險公司而言,這不只是一場匯率波動,而是利率與匯率同時逆轉所形成的雙重壓力。
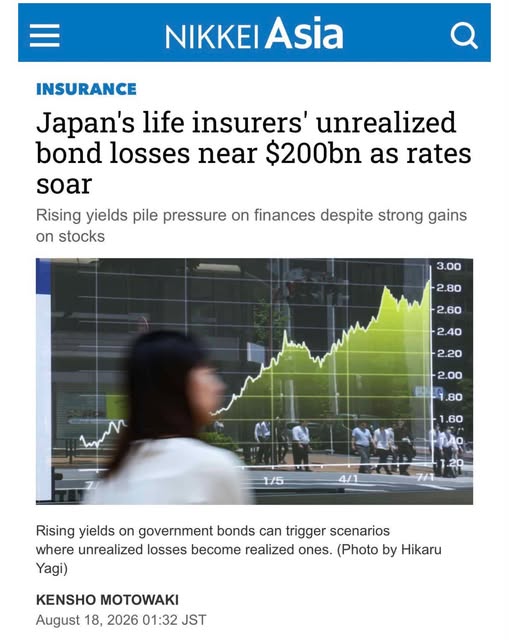
不過,分析這項風險之前,首先要分清兩類不同損失。圖片所引述的《日經亞洲》報道指出,截至2026年6月底,日本主要壽險公司持有的本國債券未實現虧損增至30.86萬億日圓,約合1,940億美元,較去年同期增加60%;其中日本生命、第一生命、住友生命及明治安田生命四大壽險公司的相關虧損合計15.13萬億日圓,並已連續七個季度上升。
這筆接近2,000億美元的損失,主要不是日圓升值造成的匯兌虧損,而是日本國債收益率上升、債券價格下跌所形成的帳面損失。日本壽險公司持有大量長期及超長期國債,以配對長年期保單負債;當30年期國債收益率上升,久期較長的債券價格便會大幅下跌。只要債券仍被持有而沒有出售,損失可以停留在帳面層面;但如果公司需要套現、調整投資組合或應付保單現金流,未實現虧損便可能轉化為實際損失。
日圓升值帶來的是另一重壓力。日本壽險公司同時持有大量美元及其他外幣資產,當日圓突然升值,未完全對沖的海外資產折算回日圓後,帳面價值便會下降。
若美元債券本身又因美國利率上升而價格下跌,保險公司便可能同時承受資產價格及匯率兩方面的損失。因此,日本壽險目前面對的並不是單一的「日圓升值危機」,而是本國債券因日本利率上升而貶值,加上海外資產因日圓升值而出現換算損失的雙重擠壓。
台灣會否面對類似風險?答案是會,而且從幣別錯配的規模來看,台灣壽險業的結構性敏感度可能更值得關注。
台灣壽險公司收取的保費和承擔的保單負債主要以新台幣計價,但由於台灣本地債券市場規模有限、收益率長期偏低,壽險資金需要大量投資海外債券。
截至2025年10月底,台灣壽險業國外投資達新台幣22.3萬億元;扣除外幣保單所對應的資產後,仍有15.2萬億元外匯風險曝險,其中近期約六成已有避險。
這組數據揭示了台灣與日本的共同問題:兩地壽險公司都以長期保單負債為基礎,持有規模龐大的長期債券,因此同時暴露於利率、匯率和流動性風險。
然而,兩者的風險重心並不完全一樣。日本現階段最突出的問題,是國內利率正常化令日本國債價格大跌;台灣更明顯的脆弱點,則是以新台幣負債對應美元等外幣資產所形成的幣別錯配。
若只作敏感度示例,15.2萬億元外匯曝險在六成避險後,名義上仍可能有約四成,即約6.1萬億元沒有透過相關工具直接對沖。
假設新台幣兌相關外幣在極短時間內一致升值1%,簡單換算的帳面影響可能達約610億元新台幣。這個數字不能視為實際虧損預測,因為各公司的幣別組合、自然避險、衍生工具、外匯價格變動準備金及會計分類均不相同,但它足以說明:當資產基數非常龐大,即使只有1%的匯率變化,也可能造成顯著的財務報表波動。
台灣壽險業並非沒有防線。
業者主要利用換匯交易及無本金交割遠期外匯進行避險,並設有外匯價格變動準備金。台灣央行資料顯示,截至2025年10月底,業界外匯避險比率約59%,其中換匯交易約佔38%,無本金交割遠期約佔17%;同期外匯價格變動準備金餘額約3,845億元,但央行亦指出,這項準備金吸收匯兌損失的能力仍有限。
避險本身亦有成本,而且成本可以高得足以侵蝕保險公司的盈利。金管會統計顯示,2019年至2025年10月,台灣壽險業累計匯率避險成本超過1.6萬億元,高於同期約1.4萬億元的合計稅後淨利。
這形成一個兩難:避險比率太低,新台幣急升時可能出現龐大匯兌損失;避險比率太高,台美利差及衍生工具成本又會長期消耗利潤。
2026年起採用的新會計及清償能力制度,可以調整部分損益認列時間,降低短期匯率波動對當期損益的衝擊,但會計處理只能改變損失何時呈現,不能消除資產與負債之間的實質幣別錯配。金管會規劃讓部分按攤銷後成本衡量、且沒有指定匯率避險的外幣債券,把未實現兌換差額按剩餘年期逐期攤銷;這有助減少單一季度的損益震盪,卻不代表匯率風險已經消失。
台灣央行最新《金融穩定報告》亦指出,壽險公司的盈利及平均風險資本比率有所下降,市場風險仍然偏高,但整體金融體系目前維持穩定。
因此,更準確的結論不是台灣壽險危機即將發生,而是台灣確實具備類似的風險傳導條件:海外資產規模龐大、負債主要以本幣計價,而且避險成本與未避險風險之間存在結構性矛盾。
真正需要警惕的情境,是新台幣突然大幅升值,同時海外債券收益率上升、價格下跌。如果保戶解約、資金流出或資本要求迫使壽險公司出售資產,匯兌損失、債券評價損失及流動性壓力便可能互相放大。這才是日本經驗對台灣最重要的提醒:帳面損失本身未必足以構成危機,迫使機構在不利價格下出售資產,才是風險由會計數字轉化為金融壓力的關鍵。
日圓單日升值1%,並不會單獨擊倒日本壽險業;同樣地,新台幣一次升值也不代表台灣壽險必然出現系統性危機。真正重要的不是某一天的匯率波幅,而是保險公司長期累積了多少未對沖外幣資產、準備金是否充足、資本能否承受債券與匯率同時逆向變動,以及在市場壓力下有沒有能力繼續持有資產。
日本的警號來自利率正常化,台灣的考題則是如何處理長期存在的幣別錯配。兩者形式不同,核心卻相同:當保險公司以長期負債承接龐大金融市場風險,真正的安全並不來自帳面分類,而是資產、負債、匯率及流動性之間是否仍有足夠緩衝。