
人民幣國際化往往被理解為一場貨幣制度與地緣政治的長期競賽,但市場真正作出選擇時,考慮的未必是宏大敘事,而是最直接的融資成本。當美元利率仍然高企、人民幣借貸成本處於低位,愈來愈多企業及政府機構自然會重新計算:既然可以用人民幣較便宜地借款,為何仍要承擔較高的美元融資成本?
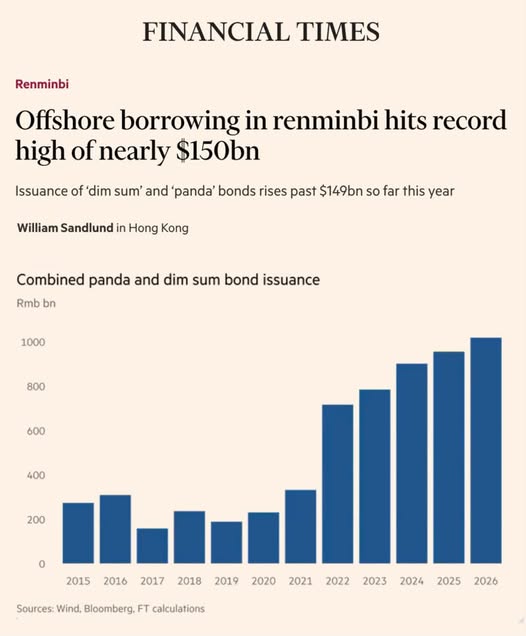
《金融時報》引述Wind、彭博數據並作出計算,2026年至今,點心債與熊貓債的合計發行額已突破人民幣1萬億元,折合接近1,500億美元,不但超越2025年全年數字,也刷新歷史紀錄。從圖表觀察,兩類人民幣債券的合計發行額在2015年至2021年間大致徘徊於人民幣1,500億至3,500億元之間,2022年則突然躍升至約7,000億元,其後連續增長,至2026年突破萬億元。真正值得注意的,因此不只是「再創新高」,而是市場自2022年起已出現明顯的結構性轉折。
所謂「點心債」,是指在中國內地以外市場發行的人民幣計價債券;「熊貓債」則主要是境外機構在中國境內發行的人民幣債券。兩者一內一外,共同構成人民幣跨境融資的重要渠道。2026年至今,點心債發行額已達人民幣7,863億元,熊貓債亦達2,316億元,兩個市場均已超越過往全年紀錄。
推動發行量急升的第一重力量,是中美利率差距。資料顯示,中國十年期國債孳息率約為1.68%,同期美國十年期國債孳息率則約為4.78%,息差接近歷來最闊水平。對跨國企業而言,只要其人民幣收入、資產配置或避險安排足以管理匯率風險,以人民幣發債便可能顯著降低名義融資成本。因此,人民幣債券市場的擴張,首先是一個資本價格問題,其次才是貨幣立場問題。
第二重力量來自中國推動人民幣跨境使用的政策方向。債券市場愈有深度,境外發行人、投資者及金融中介便愈容易建立以人民幣計價的資產負債關係;當人民幣能夠被用來融資、投資、結算及管理風險,其國際功能才有可能由貿易支付逐步延伸至資本市場。從這個角度看,點心債和熊貓債的增長,確實為人民幣國際化提供了實際的金融基礎設施。
不過,發行量上升並不等於人民幣已經取得與美元相若的國際地位。值得留意的是,2026年接近三分之二的點心債發行來自中國機構,它們可將所得資金用於海外業務。這說明市場增長既包含境外主體對人民幣融資的需求,也包含中國企業把本土低息資金延伸至海外的需要。換言之,數字反映的是人民幣跨境金融活動正在擴大,卻不能單憑發行總額,便推論全球投資者已經全面提高對人民幣的長期持有意願。
理解這張圖表時,最合適的表達並不是「人民幣正在取代美元」,而是:「據《金融時報》根據Wind及彭博數據作出的計算,點心債與熊貓債合計發行額自2022年起明顯加速,2026年至今已突破人民幣1萬億元,顯示中美融資成本分化正在擴大人民幣跨境借貸市場。」這種引用方式同時交代資料來源、統計口徑、時間範圍與合理結論,可以避免把市場規模增長過度演繹成貨幣霸權更替。
真正需要追蹤的下一步,不只是發行額能否繼續創新高,而是發行人的國際化程度、投資者結構、二級市場流動性、所得資金的實際用途,以及借款人如何處理人民幣匯率與再融資風險。如果人民幣債券只能在低利率時吸引借款人,它的優勢仍然偏向週期性;如果市場能在利率優勢收窄後繼續擴大,並吸引更多非中國機構長期持有及使用人民幣資產,才更能證明人民幣國際化已由政策推動逐漸轉化為市場選擇。
低利率可以打開一扇門,卻不能保證資金會長期留下。人民幣債券突破萬億元,是一個重要訊號,但這個訊號所指向的,暫時更像是融資版圖的擴張,而不是全球貨幣秩序已經改寫。