
科技創富
AI投入為何未反映在生產力?
從「生產力J曲線」看企業轉型的時間差
頭痛不能入睡,整理了一份博士課程中的習作,變成一篇隨筆。
近年人工智能投資急速增加,但宏觀經濟數據所呈現的生產力增長,似乎仍未與市場的熱情同步。
這種落差使投資者開始追問:企業投入大量資金購買算力、建立模型及聘請AI人才,究竟能否轉化為實際回報?還是AI只是一場資本開支先行、盈利遙遙無期的競賽?
要理解這個問題,首先必須分清楚「技術已經出現」與「技術已經轉化為生產力」並非同一回事。
1987年,諾貝爾經濟學獎得主Robert Solow曾以一句名言概括當時的電腦時代:「電腦年代無處不在,唯獨沒有出現在生產力統計之中。」
今天市場對AI的疑問,其實是同一個命題的重演:技術可以迅速普及,但企業的組織結構、工作流程、人才配置與商業模式,往往需要更長時間才能完成調整。
真正的瓶頸,不一定是技術
AI本身可能進步得很快,但企業並不是把模型接入現有系統,便能立即提高整體生產力。真正困難的地方,是重新設計工作流程、劃分人機責任、整理內部數據、建立風險管理制度,以及改變原有的績效考核與決策方式。這些投入大多屬於「無形資產」,包括員工培訓、流程重整、軟件整合、數據治理、新產品開發及商業模式試驗。
問題在於,這些建設工作需要消耗大量勞動與資本,卻未必會立即形成可被統計的產出。
企業在轉型初期增加了AI團隊、顧問費、算力支出及管理成本,但營業額、產量或服務能力可能暫時沒有明顯上升,甚至會因為試錯、重複建設及新舊系統並行而下降。以傳統的生產力公式來看,分母所代表的勞動與資本投入先行增加,分子所代表的可衡量產出卻未同步增長,結果就是帳面生產力停滯或下滑。
因此,初期數據欠佳不一定代表AI投資失敗,也可能反映企業正處於成本先發生、效益尚未釋放的建設階段。
從「先投入」到「後收成」的J曲線
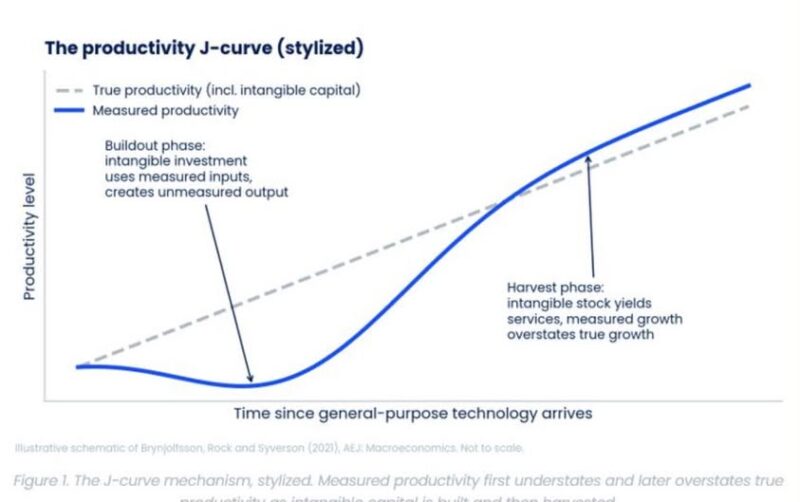
Brynjolfsson、Rock與Syverson提出的「生產力J曲線」,正好為這種時間差提供了解釋。
三位學者指出,通用技術的價值通常要與流程、技能、組織及其他無形資產互相配合,才能充分釋放;由於這些配套投資在初期未必被完整計入產出,官方數據可能先低估實際生產力,其後又在收成階段高估當期增長。
圖表中的灰色虛線代表包括無形資本在內的「真實生產力」,藍線則代表統計所能觀察到的「衡量生產力」。在曲線左側的建設期,企業利用可被衡量的勞動與資本,創造暫時難以被產出統計捕捉的流程、知識與組織能力,因此藍線先向下走,並落後於灰色虛線。當這些無形資產逐步成熟,企業可以在不同比例增加人手與實體資本的情況下,擴大產品及服務產出,藍線便會快速回升,形成近似英文字母「J」的軌跡。
進入收成期後,過去累積的數據、流程、軟件及員工能力開始持續提供服務,但這些歷史投入不會再次完整出現在當期成本之中。此時,可衡量產出大幅增加,當期勞動與資本投入卻可能保持穩定,帳面生產力因而急速上升,甚至暫時高於包含無形資本成本後的真實增長。
引用這幅圖表時,較準確的表達不是「AI必然令生產力先跌後升」,而是:「生產力J曲線是一個機制示意圖,說明通用技術與配套無形資產之間存在建設期和收成期,因此短期統計可能低估、後期統計則可能高估技術帶來的真實生產力變化。」
圖表本身並不按比例繪製,也不能用來推算轉折點會在哪一年出現,或最終升幅會有多大。
GDP與生產力統計仍然重要,但不是完整答案
這套分析亦揭示傳統GDP與生產力統計的限制。當代經濟中有大量價值來自無形資產、免費數碼服務及開源軟件。例如搜尋器、電郵、Python、Linux,以及部分開放權重AI模型,可以為企業和用戶創造可觀效益,但由於使用者未必直接付費,其價值難以完整反映在市場交易及GDP之中。
同樣地,無晶圓廠半導體公司的價值,往往集中於晶片設計、知識產權、軟件生態及研發能力。這些企業的市場價值不能直接等同於其GDP貢獻,GDP本來衡量的也不是公司估值,而是特定期間內所產生的增加值。因此,與其說GDP「嚴重錯估」了這些企業,不如說GDP與資本市場估值衡量的是不同概念:前者着眼於當期生產活動,後者則包含投資者對未來盈利、技術優勢及無形資產的預期。
這並不表示GDP或生產力數據已經失去意義,而是說投資者不能把單一宏觀指標當成AI成敗的判決書。分析AI投資時,除了觀察產出和盈利,還應留意企業是否正在累積真正可複用的無形資產,例如流程是否已被重新設計、AI是否嵌入核心業務、員工是否具備新的工作能力、單位服務成本是否下降,以及新產品能否由試驗階段走向規模化收入。
投資者真正要判斷的是企業位於哪一段曲線
J曲線理論並不是為所有AI投資提供樂觀保證。企業可以一直投入,卻始終未能完成流程重整;亦可能只購買工具、增加算力和聘請人才,卻沒有改變權責制度、產品設計及收入模式。這類企業未必是在等待收成,而可能只是把低效率的舊流程變得更昂貴。
因此,投資者最值得提出的問題,不是「這家公司有沒有使用AI」,而是「它是否因AI而重新設計了企業」。如果核心流程沒有改變、員工角色沒有重新配置、數據仍然分散、新產品仍停留在示範階段,那麼企業很可能仍位於J曲線左側。相反,如果AI已經進入日常營運,收入開始增長、單位成本下降,而且這些改善不再依賴同比例增加人手和資本,才可能意味着企業正跨越轉折點,進入無形資產的收成階段。
AI的經濟影響很可能十分巨大,但「巨大」不代表「即時」,更不代表每一項投資都能成功。生產力J曲線最重要的啟示,是提醒市場不要把短期統計的沉默誤認為技術毫無價值,也不要把未來可能出現的生產力躍升預先當成確定盈利。真正拉開企業差距的,最後不是誰最早宣布採用AI,而是誰能把技術轉化為流程、制度、人才與可持續的商業模式。
資料來源:Brynjolfsson, Rock and Syverson(2021),〈The Productivity J-Curve: How Intangibles Complement General Purpose Technologies〉,《American Economic Journal: Macroeconomics》,第13卷第1期,頁333–372;
圖表為概念化示意,非按比例繪製。