
息差
全球資金成本正在上漲:聯準會重新升息、日本央行退場
過去十多年,全球金融市場一直建立在一個相當穩定的假設之上:日本提供接近零成本的資金,美國則在通脹受控後逐步走向減息。只要日本利率維持極低,美國貨幣政策又有放寬空間,投資者便有理由借入便宜的日圓,買入美國國債、科技股及其他收益較高的資產。
然而,這個假設正在同時從兩端被打破。
今早佢做了一篇隨筆,日本央行持有的日本政府債券,正以有紀錄以來最快的速度收縮。
上述隨𥯤圖表所呈現的並非持債總額,而是持倉在過去十二個月內的變化:量化寬鬆高峰期,日本央行一年曾淨增加接近80萬億日圓的國債,如今卻轉為淨減少約55萬億日圓。其持倉已由2023年高峰下降約74萬億日圓,至約518萬億日圓;每月購債額亦降至約2.9萬億日圓,並計劃在2027年初進一步減至約2萬億日圓。
這並不代表日本央行正在市場上恐慌式拋售國債。持倉下降主要來自債券到期後沒有全數再投資,屬於被動縮減資產負債表,而不是主動清倉。日本央行目前仍持有日本國債市場接近一半的規模,因此,這是一場從極端寬鬆走向正常化的過程,而不是完全退出市場。
問題在於,當過去無限承接國債的最大買家逐步退後,市場便需要重新決定:日本政府要支付多高的利率,民間資金才願意接手?
在日本央行大規模購債的年代,日本國債收益率很大程度由政策壓低,政府的債務、財政赤字與期限風險未必完全反映在價格之中。當央行減少干預,價格發現重新回到市場,日本十年期國債收益率因而升至接近2.9%,三十年期收益率更一度觸及4%。日本國債不再只是幾乎沒有回報的安全資產,而開始成為具有實質收益的投資選項。
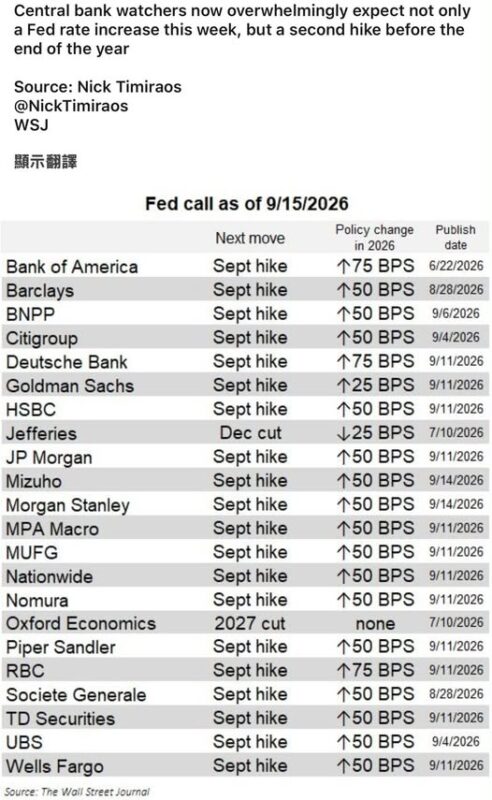
與此同時,以下的圖反映美國利率預期也在迅速逆轉。
截至9月15日止,《華爾街日報》整理的22家金融機構中,有20家預期聯準會將於9月升息,只有Jefferies及Oxford Economics持不同看法。更值得注意的是,表格中的「2026年政策變化」並不是預測9月單次升息50或75個基點,而是各機構對全年累計變動的預測。多數機構預期全年累計升息50個基點,代表除了9月升息之外,年底前可能還有另一次升息;美國銀行、德意志銀行及加拿大皇家銀行更預期全年累計升息75個基點。
這個預測已部分成為事實。
聯準會在9月16日把聯邦基金利率上調25個基點,至3.75厘至4厘,是自2023年以來首次升息。美國通脹持續高於2%目標,加上經濟活動、消費及就業市場仍具韌性,使聯準會無法按照市場原來期待的方向繼續放寬政策。多數聯準會官員亦預期,2026年底前可能仍有另一次升息,但實際決定仍取決於通脹、能源價格與經濟數據。
這兩張看似分開的圖表,其實說的是同一件事:全球資金的價格正在上升。
日本央行減少買債,令日本國債收益率上升;聯準會重新升息,則令美元短期資金成本再次提高。
過去,投資者可以借入近乎零息的日圓,換成美元,再買入收益較高的美國資產,賺取兩地的利率差距。如今,日本利率上升,美國利率也重新向上,日圓融資不再像以前便宜,而美元資產的估值又要面對更高的折現率,套利交易的成本與風險因而同時增加。
這也改變了日本金融機構配置海外資產的計算。當日本國債收益率接近零時,日本銀行、保險公司及退休基金即使需要承擔匯率波動或支付避險成本,仍有理由購買美國國債;但當日本十年期國債收益率接近3%,經過匯率避險後的美國國債回報,未必仍然明顯優於日本國債。資金即使不立即大規模撤離美國,只要新增資金不再持續流出日本,全球債券市場便會失去一個長期而穩定的邊際買家。
因此,真正值得注意的並不只是日本國債收益率升至多少,也不只是聯準會再升息25個基點,而是全球兩個最重要的利率支柱正在同時轉向。日本不再源源不絕地提供免費資金,美國也不再保證下一步必然是減息。當短期政策利率與長期國債收益率同步提高,受到重新估值的便不只是債券,還包括高估值科技股、房地產、私募信貸及所有依賴低成本融資的資產。
當然,這不等於全球金融危機即將發生。日本擁有龐大的國內儲蓄,當國債收益率回到具吸引力的水平,本土銀行、保險公司與退休基金可以逐步成為新的承接力量;聯準會也未必會展開長期而激進的升息周期,年底是否再次行動,仍然要視乎通脹與經濟數據。
可是,市場必須接受一個新的現實:過去多年,投資者習慣問「央行還會提供多少流動性」;現在需要重新問的,則是「沒有央行持續壓低利率,資產本身究竟值多少」。
日本央行只是退後一步,聯準會也只是升息25個基點,但當兩個方向同時出現,意義便遠大於個別政策變動。全球市場真正面對的,可能不是一次普通的利率調整,而是整套資產定價基準的改變——資金不再免費,風險也必須重新標價。