
談到國家債務,很多人習慣先看「政府債務佔GDP比率」。日本政府債務超過GDP的兩倍,美國約為GDP的120%,因此經常有人以日本作為例子,認為美國的債務仍然有很大的上升空間。
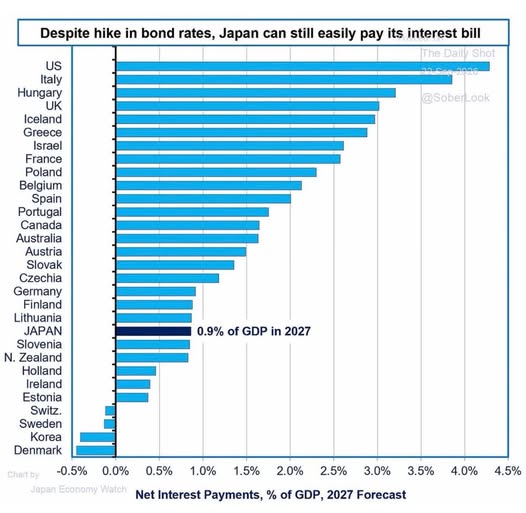
然而,附圖提供了另一個更直接的觀察角度:政府每年究竟需要拿出多少經濟產出支付利息。
按照圖表對2027年的預測,美國政府的淨利息支出將相當於GDP的4.3%,在圖中30個已發展經濟體之中排名最高,不但高於意大利和英國,也遠高於日本的0.9%。換言之,日本的債務比率接近美國的兩倍,淨利息負擔卻只有美國的大約五分之一。這說明債務規模固然重要,但真正限制政府財政空間的,往往是每年必須支付多少利息。
日本之所以能夠以較高的債務維持較低的利息負擔,首先是因為日本政府同時持有大量金融資產,所以用總債務衡量財政狀況,容易高估其實際負擔。若扣除政府持有的資產,日本的淨債務佔GDP比率,便會明顯低於超過230%的總債務數字。
其次,日本銀行持有接近一半的日本國債。政府向日本銀行支付利息後,日本銀行的部分盈利又會繳回國庫,因此從整個公共部門的角度來看,其中一部分利息近似政府「支付給自己」。這種安排並非沒有通脹、匯率及央行資產負債表風險,但確實降低了政府當前面對的實際利息壓力。
第三,日本國債過去長期在極低利率環境下發行,而且平均期限較長。即使近年日本長期利率上升,新利率也只會隨着舊債到期、重新發債而逐步反映在整體利息成本之中,不會在一年之內全部重定價格。日本政府目前支付的平均國債利率仍然相對低,因此市場利率上升對財政的衝擊具有時間差。
第四,日本長期擁有龐大的國內儲蓄及經常帳盈餘,也是全球最大的債權國之一。日本國債主要以日圓發行,資金來源亦以本國投資者為主;美國雖然享有美元作為全球儲備貨幣的特殊優勢,卻同時是全球最大的債務國,需要持續依靠海外及市場資金承接國債。
美國更大的問題,是利率上升正在較快地傳導至政府支出。美國約有兩成以上的可交易國債屬於一年內到期的短期國庫券,需要不斷按市場利率滾動續借。當舊有低息債務逐步到期,新債以較高利率發行,政府的平均融資成本便會持續上升。圖中文字預計,美國淨利息支出到2036年可能增至2.1兆美元,意味利息將進一步擠壓國防、醫療、教育及基礎建設等公共開支。
因此,判斷一個國家的債務是否危險,不能只比較「欠了多少」,還要觀察債務由誰持有、以甚麼貨幣發行、平均利率是多少、到期期限有多長,以及政府本身持有多少資產。債務佔GDP比率反映的是累積下來的債務規模,利息支出佔GDP比率反映的,卻是政府每年實際承受的現金流壓力。
日本的例子並不能證明政府債務可以無限增加,更不能用來推論美國還有幾十年時間可以慢慢處理問題。日本與美國看似同樣負債沉重,背後的利率、期限、債權人結構及對外資金狀況卻完全不同。日本面對的是高債務之下逐步上升的利率風險;美國面對的,則是債務仍在增加、利率已經偏高,而且龐大債務需要不斷重新定價的三重壓力。
看國債,不能只看債務總額。欠多少是一個問題,每年為這筆債支付多少利息,才是真正開始約束政府選擇的問題。