
美債息升穿5厘之後,真正要留意的是下一次續期
踏入第四季,美國國債市場出現了一個值得注意的變化。
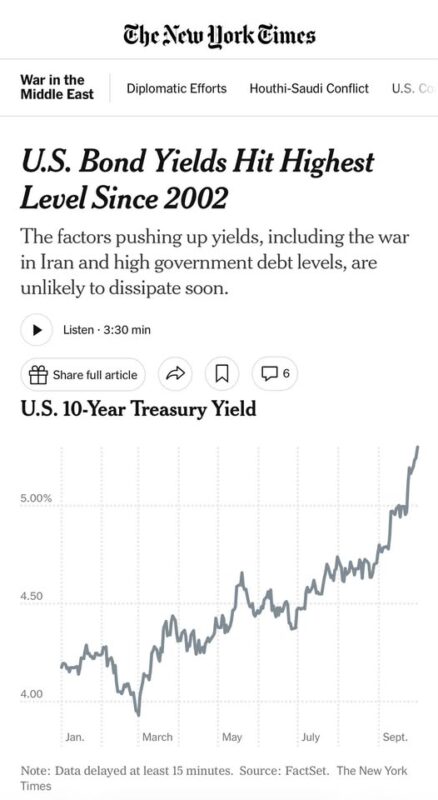
10月1日,10年期美國國債孳息率一度升至5.342%,創2002年以來最高水平。
長期借貸成本再次上升之際,美國政府面對的問題已經不只是「欠了多少錢」,而是另一個比較少人留意的問題:
這些債,甚麼時候要再借一次?
這正是理解美國短期國庫券風險的關鍵。
美國財政部8月公布的最新季度融資估算顯示,2026年10月至12月,預計需要從私人市場淨借入6,280億美元。與此同時,財政部表示10月將因應季節性財政支出,增加不同期限短期國庫券的拍賣規模。
華爾街則預計,這種對短期融資的依賴可能繼續增加。
《金融時報》9月引述美國銀行估計,截至2027年9月的新一個財政年度,美國可能透過短期國庫券淨籌集約1.07兆美元;摩根大通估計2027年的規模約為1.09兆美元,高盛則預測約9,610億美元。
這些數字的計算期並不完全相同,而且都是銀行預測,並不是美國財政部已經公布的1兆美元發債計劃。但幾家銀行指向同一個趨勢:未來一年,美國可能繼續大量利用一年內到期的Treasury bills融資。
為甚麼?
其中一個很容易理解的原因,是長期借錢現在很貴。當10年期美債孳息率升至5%以上,如果政府大量發行十年、二十年甚至三十年期國債,就要接受目前較高的長期融資成本。
短債則不同。
假設政府今天借100美元。
如果發行十年期固定利率國債,未來十年的融資成本大致已經鎖定。即使明年市場利率再上升,這筆舊債也不需要立即按新的市場利率重新計息。
但如果這100美元是透過一年期國庫券借回來,一年後國庫券便會到期。
假如政府仍然存在財政赤字,又沒有多餘的100美元現金償還本金,實際上便需要再次發債,把錢重新借回來。
問題就在這裏:
下一張債,要按下一次借錢時的市場價格重新定價。
如果一年後利率跌至3厘,政府可以用更低成本續借。
但如果一年後仍然是5厘,甚至升至6厘,政府便要接受更高的融資成本。
三個月期國庫券,一年甚至可以面對四次重新定價;六個月期是兩次;一年期則每年一次。
這就是所謂的「再融資風險」(refinancing risk),或者「滾續風險」(rollover risk)。
所以,短債真正的風險並不是「短」本身。
而是:
債務期限愈短,政府重新面對市場的次數便愈多。
這一點,在今天的美國尤其值得注意。
《金融時報》引述的美銀估算認為,如果短債融資按照目前方向增加,到2027年9月,美國未償還短期國庫券可能接近8兆美元,佔全部可交易美國國債約24.3%;高盛亦估計比例可能在2027年達24.3%,2028年進一步達24.9%。
這不代表短債比例超過某一水平,美國便會立即出現危機。
財政部借貸諮詢委員會長期討論的「約20%」比較接近期限管理上的參考水平,而不是一道不可突破的紅線。背後真正要平衡的是兩件事:
融資成本,以及再融資風險。
長債今天比較昂貴,卻可以買到較長時間的確定性。
短債今天可能比較靈活,甚至在某些情況下成本較低,但代價就是政府要更頻密回到市場,把債務重新定價。
當政府債務規模不大時,這主要是財政部的技術性期限管理問題。
但當美國聯邦總債務已經突破40兆美元,事情就不一樣了。
美國財政部8月數據顯示,聯邦總債務首次突破40兆美元,其中約32.27兆美元是公眾持有債務,約7.78兆美元屬政府內部持有。兩者概念不同,因此不能把40兆美元全部理解成需要在公開市場交易及再融資的國債。
但龐大的債務基數,會放大利率變動帶來的影響。
美國國會預算辦公室(CBO)今年的基準預測顯示,2026財政年度聯邦財赤約為1.9兆美元,相當於GDP的5.8%;淨利息支出則約為1兆美元,相當於GDP的3.3%,高於過去50年平均約2.1%的水平。
這就是為甚麼「續期」比單純的40兆美元債務總額更值得研究。
因為40兆美元告訴我們的是存量。
到期時間告訴我們的,則是利率上升會以多快速度傳進政府帳單。
假如大量債務已經鎖定在十年、二十年甚至三十年的固定利率,即使今天市場利率突然升高,影響也需要較長時間才逐步反映在政府利息支出。
但如果愈來愈多融資集中在短端,傳導速度便會快很多:
短債增加
→ 到期速度加快
→ 再融資更加頻繁
→ 更多債務按當時市場利率重新定價
→ 財政支出對利率變化更加敏感。
這才是今天美國短債問題最值得留意的地方。
而且,10月1日10年期美債孳息率升至5.342%,令這個問題變得更加具體。市場正在告訴美國政府:長期資金的價格正在上升。
在這種環境下,多利用短債並非完全不合理。
如果未來通脹回落、政策利率下降、債券市場恢復穩定,那麼今天沒有大量鎖定長期高利率,反而可能令財政部受惠。短債到期後,可以迅速用較低利率重新融資。
但另一個情境同樣可能存在。
如果通脹持續、利率維持高位,或者投資者因為龐大的國債供應而要求更高回報,那麼短債每一次到期,都會成為一次重新接受市場價格的時刻。
美國國債仍然是全球金融體系最重要的資產之一。貨幣市場基金、銀行、企業現金管理部門以及其他機構,仍然需要大量流動性高的美元資產。《金融時報》的報道亦指出,目前市場對短期國庫券的需求仍然強勁。
真正值得觀察的,是美國財政對市場利率的敏感程度是否正在增加。
長債的代價,是今天接受較高成本,換取未來多年的確定性。
短債的好處,是保留等待未來利率下降的彈性;代價則是必須一次又一次回到市場,接受當時投資者願意提供的價格。
因此,投資者未來觀察美國債務,除了問:
「美國欠了多少?」
或許還應該多問兩條問題:
「未來12個月有多少債務需要重新融資?」
以及:
「到它們需要續期的時候,市場願意用甚麼利率繼續借錢給美國?」
40兆美元是一個很震撼的數字。
但真正決定利率風險如何傳進美國財政的,未必只是這個總額。
債務總額告訴我們美國欠多少錢;債務期限,則告訴我們市場多久有一次機會,重新為這筆債務定價。
當10年期美債孳息率已經升穿5厘,這個「下一次定價」的問題,可能比債務總額再創新高更值得留意。