
在傳統的金融教科書中,美國國債孳息一直被視為全球金融市場「無風險回報」的重要基礎。投資股票、企業債券、房地產甚至私人市場資產,本質上都是在這個基礎之上,再要求一個承擔額外風險的回報。
問題是,今天這個「無風險回報」本身正在變得愈來愈高。
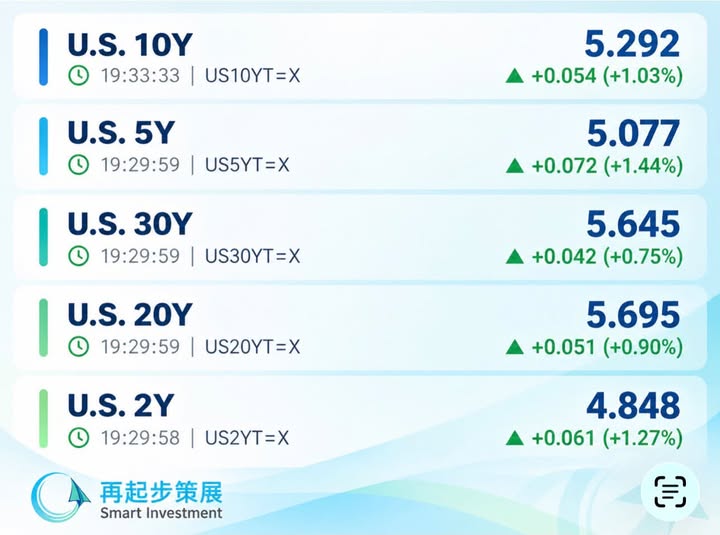
從附圖可以看到,美國兩年期國債孳息約為4.85%,五年期突破5%,十年期約5.29%,而二十年及三十年期更達到約5.7%。換句話說,投資者如果願意持有
美國政府債券,已經可以取得5%左右甚至更高的名義回報。
這對金融市場最大的改變,是所有風險資產的門檻都被提高了。
如果美債只能提供1%至2%的回報,投資者自然願意承擔更多風險去買股票、企業債券及房地產,以追求較高收益。但當美債本身已經提供5%左右的回報,一項風險較高的投資如果預期只能帶來6%或7%的回報,它是否仍然值得投資,就需要重新計算。
因此,美債孳息上升並不只是債券市場自己的事情。無風險利率提高,意味股票估值所使用的折現率上升,企業融資成本增加,房地產要求的投資回報亦會提高。資產價格過去建立在「資金便宜」之上的估值邏輯,正在面對重新定價。
但另一個更值得思考的問題是:為甚麼美國政府需要提供愈來愈高的回報,才能吸引市場持有長期國債?
其中一個原因,是美國財政赤字及債務規模持續增加,市場需要吸收更多國債供應;另一方面,日本等傳統海外資金來源的本土利率正在上升,資金未必再像過去一樣需要大量流向美國尋找收益。當債券供應增加,而買家變得更加重視價格,美國政府自然需要以更高孳息吸引資金。
所以,「美債沒有買家」可能是一個過度簡化的說法。更準確的理解應該是:美債仍然有買家,只是買家開始要求更高的價格。
這亦可能是目前金融市場最重要的變化之一。過去十多年,我們習慣的是資金過剩、利率低廉,投資者被迫不斷尋找風險;現在則可能逐步走向另一個世界——政府、AI基建、國防、能源轉型及企業投資都需要大量資本,資金重新變得有價。
因此,真正值得觀察的,不只是十年期美債會不會突破某一個水平,而是全球金融市場的「基準回報」是否已經結構性提高。
當無風險回報本身都接近5%,市場最大的問題就不再是「哪一項資產可以升得更多」,而是「承擔這個風險,究竟有沒有得到足夠的額外回報?」
這可能才是高息年代重新來臨之後,投資者最需要建立的一套思維。