
最近歐洲債市出現一個值得留意的訊號。
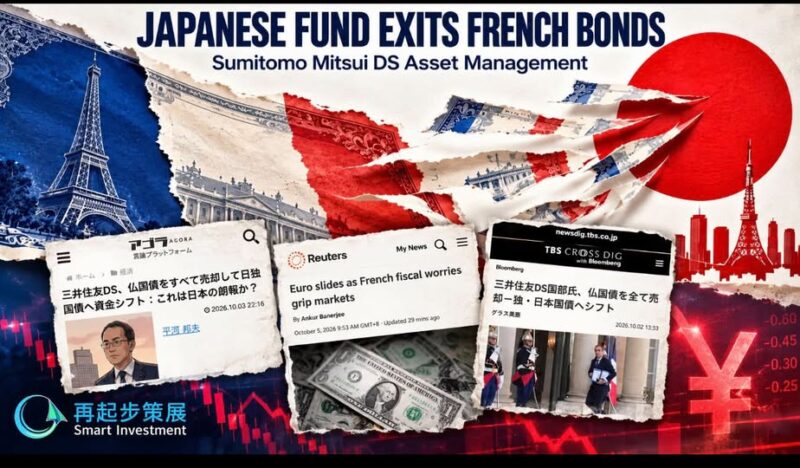
根據日本媒體引述 Bloomberg 報道,三井住友 DS Asset Management 旗下由基金經理管理的相關全球債券投資組合,已經全數出售所持有的法國政府債券,並將部分資金轉向德國國債及較短年期的日本國債。
這裡首先需要釐清:這並不是三井住友 DS 整家公司全面清空所有法國國債,而是旗下相關基金/投資組合所作出的配置決定。
因此,單憑這宗交易,不能解讀為「日本資金全面撤離法國」,更不能因此判斷法國即將爆發債務危機。
這件事仍然值得警惕,因為它反映了一個更重要的問題:
部分日本機構投資者已經開始重新計算,承擔法國的財政與政治風險,是否仍然值得。
法國目前面對的壓力,主要來自政治不確定性、持續的財政赤字,以及政府融資成本上升。當投資者對法國財政前景失去部分信心,自然會要求更高的風險溢價,而法國國債相對德國國債的息差以及主權 CDS,就成為市場衡量這種信心變化的重要指標。
與此同時,日本本身的投資環境亦正在改變。過去多年,日本處於超低利率環境,大量銀行、保險公司、退休基金及資產管理機構需要到海外尋找較高收益,因此成為全球債券市場非常重要的資金來源。
當日本本土利率逐步正常化,日本國債重新提供一定程度的收益,日本投資者便需要重新思考:#如果留在日本已經可以取得較合理的回報,為甚麼還要承擔法國的財政、政治、信用以及匯率風險?
三井住友 DS 旗下基金的選擇,正好反映了這道算術題正在發生變化。
真正需要警惕的是什麼?
真正需要警惕的,並不是「法國會不會違約」,而是法國的財政問題會不會逐漸演變成融資問題。
兩者有很大分別。
政府出現財政赤字,只要市場仍然願意持續購買其國債,政府仍然可以透過發債進行融資;但如果海外投資者開始降低配置,債券價格便可能承受壓力,收益率隨之上升,而政府再融資的成本亦會增加。
融資成本上升,又會增加政府利息支出,使原本已經緊張的財政更加難以改善。
如果市場因此要求更高的風險溢價,就有可能形成「財政惡化 → 融資成本上升 → 利息負擔增加 → 財政進一步惡化」的循環。
到了這個階段,市場關心的便不再只是法國赤字有多高,而是另一個更加直接的問題:
法國需要支付多高的利息,全球投資者才願意繼續借錢給它?
日本投資者長期是全球固定收益市場的重要買家,市場資料顯示,日本投資者持有相當規模的法國債務。因此,一家基金撤出本身未必足以改變市場,但如果其他日本銀行、保險公司、退休基金及資產管理機構開始進行相同的資產配置調整,意義便完全不同。
這也是為什麼現在真正值得觀察的,不是三井住友 DS 旗下基金究竟賣出了多少法國國債,而是:
第二家、第三家會不會跟隨?
如果只有個別基金離場,這只是正常的資產配置;但如果愈來愈多日本機構投資者降低法國國債持倉,那就可能代表資金流向正在發生結構性的改變。
接下來應該看什麼?
接下來,再起步認為有三個訊號值得持續觀察:
第一,是法國與德國國債息差是否繼續擴大;
第二,是法國主權 CDS 是否持續上升;
第三,也是最重要的,就是日本及其他海外機構投資者是否開始更廣泛地降低法國國債配置。
這三個訊號如果只是個別出現,未必代表危機;但如果同時發生,市場便可能正在告訴我們,問題已經由「法國政府如何控制赤字」,逐漸轉變成「誰還願意為法國提供資金」。
因此,現階段沒有必要把一家日本基金清倉法國國債誇大成為「法國債務危機」。但同樣不應忽視它背後反映的資本流向變化。
第一家離場不是危機。真正需要警惕的,是當第二家、第三家開始作出同樣選擇,個別基金的投資決定便可能逐漸變成一個資金趨勢。
市場往往不會等待政治人物把財政問題解決好才作出反應。
財政問題最危險的時候,未必是赤字最大的時候,而可能是債權人開始問:「為甚麼我還要繼續借錢給你?」的時候。