
看到美國十年期國債孳息上升,很容易想到政府債務太多、投資者信心不足。
不過,或者我們可以有另一個值得思考的角度:當企業大舉投資AI、晶片及數據中心,私人市場對資金的需求增加,也可能推高整體融資成本。
資金有價格,利率就是其中一種表現。
假如企業的投資需求增長快過可供運用的儲蓄,企業與政府便需要以更吸引的回報爭取資金。在這種情況下,利率上升可能同時反映投資機會增加,以及市場對未來利率維持高位的預期。
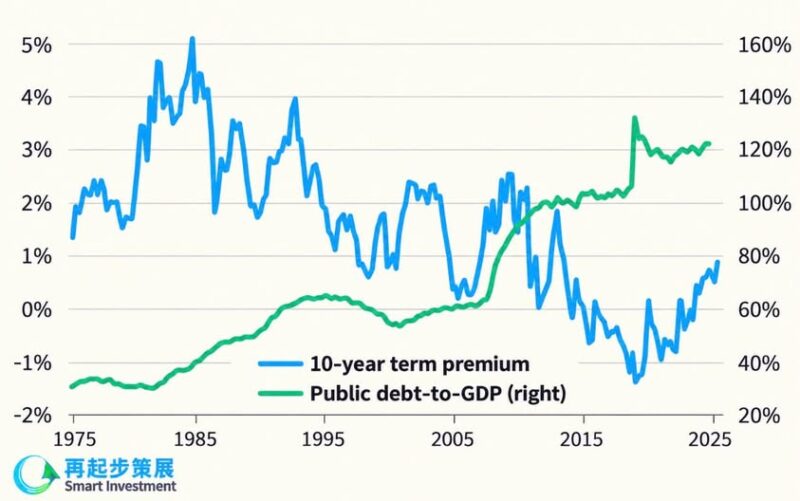
附圖將美國公共債務比例與十年期「期限溢價」放在一起,顯示兩者並非同步上落。
期限溢價是投資者承擔長期持債風險所要求的額外補償;長債孳息還包含對未來短期利率的預期,因此我們或者不能單憑孳息上升,就判斷市場正在失去對美國政府的信心。
這個角度最值得留下的提醒是:科技繁榮也有資金成本。AI投資若能帶來足夠的收入與生產力,較高利率或許仍能承受;假如回報遲遲未到,利息支出卻不會等待。企業能否把借來的錢轉化成持續的現金流,將決定這場投資熱潮可以走多遠。