
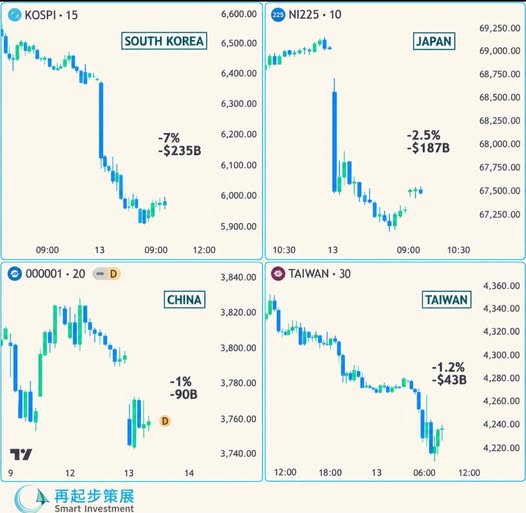
10月13日,亞洲科技股受到明顯沽壓。
韓國KOSPI盤中一度跌逾7%,收市跌5.5%;三星與SK海力士分別跌約7%及10%,日本與台灣主要股指亦跌近2%。附圖呈現的是部分時段的走勢,不能直接當作收市跌幅.
業績與樂觀情緒一直在互相追逐,但股價最終交易的,仍是對未來盈利的判斷。
企業今天賺得多,並不保證市場願意繼續提高估值;如果投資者開始懷疑增長能維持多久,強勁業績也可能抵不過預期的改變。
其中一個觸發今次調整的因素,是中國記憶體廠商長鑫存儲(CXMT)據報在新架構上取得進展,令市場重新評估韓國廠商未來的競爭與定價能力。
不過,技術進展距離具成本競爭力的大規模量產,仍有一道重要門檻,不能把研發消息直接等同於既有廠商的優勢已被取代。
另一個引起關注的消息,是博通行政總裁陳福陽對部分AI投資者的提醒:
“A lot of investors have no clue what they are investing in.”
「很多投資者根本不清楚自己正在投資甚麼。」
這句話批評的是投資者的理解與過高期待,不能簡化為他否定AI的前景。它提醒我們:相信一項技術會改變世界,與判斷某家企業能否從中持續獲利,是兩個需要分別回答的問題。
記憶體尤其值得留意。需求增加與供應不足,可以推高價格及盈利;但如果新供應出現,或客戶放慢採購,原有的高利潤便可能受到挑戰。
路透社引述分析人士指出,市場正重新意識到,晶片產業,尤其記憶體,始終具有周期性。
同時,AI基建需要龐大資金。
若收入回收比預期慢,而融資成本維持高位,企業便要重新考慮擴張速度。對投資者而言,較高的折現率與較不確定的盈利,也會降低願意支付的價格。
我們不需要單憑一天跌市,就判斷AI熱潮已經結束。
但這次調整提醒市場,分析科技投資時,需要更仔細分清:盈利來自持續的訂單與技術優勢,還是暫時的供應短缺與價格上升?
當樂觀情緒已經走得很前,企業除了交出更好的業績,還需要證明這些業績可以維持。