
中國風險
狂飆之後系列|當中國高息理財承諾開始失效,香港也在風暴之中
自從整理及出版《狂飆之後》之後,愈來愈覺得,這個題目也適合作為一個持續觀察中國的系列。
過去20多年,我以財經記者、媒體人及企業經營者的身分,見證中國高速增長,也看過不少企業與金融機構在擴張中建立聲望。
今天再看中國,我更想追問:當增長放慢,過去累積的債務、承諾與利益關係,將如何逐步浮現,又會由誰承擔代價?
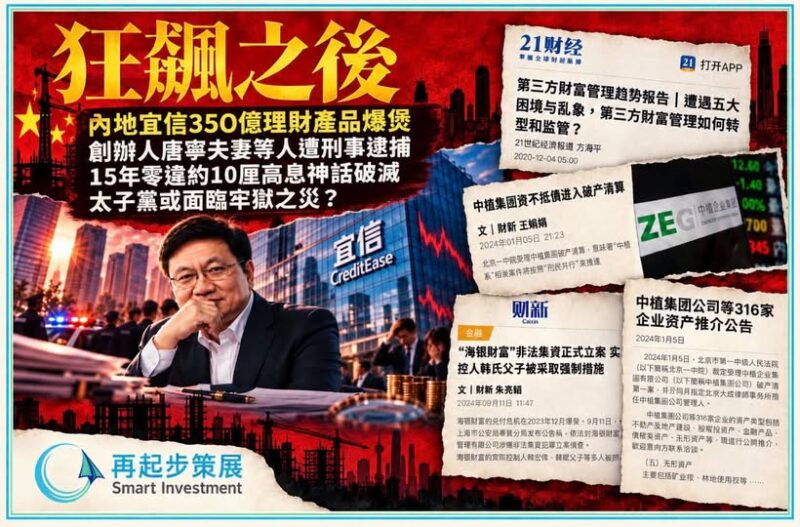
宜信昨天的風波,正好成為這個系列的起點。
根據報道,旗下據報約300億元人民幣、折合約352億港元的類固定收益產品,自今年五月起停止兌付;到了十月十二日,北京朝陽警方公布對宜信相關公司立案偵查,並對相關人士採取刑事強制措施。案件仍待調查,但對投資者來說,原本以為可以按時收取的利息,已經變成何時能取回本金的焦慮。
聽到今次事件的感受,比「又一家理財公司出問題」更複雜。
作為幾十年的金融媒體工作者,一直注意中國財富管理的變化,他們賣的是產品,也是在經營信任;機構的規模、創辦人的履歷、上市背景,以及多年派息的紀錄,都可能讓客戶逐漸放下戒心。
只是,過去準時派息,並不能證明資產始終安全,更不能保證未來還有足夠現金履行承諾。
狂飆的年代,增長很容易替風險提供解釋;增長放慢後,那些解釋便需要重新接受檢驗。
回看2019年至今的公開紀錄,若把重大產品違約、兌付危機及涉案事件納入,較具代表性的案例已至少涉及八個機構或集團,包括諾亞承興事件、盈泰旗下恒宇天澤、永柏旗下紅銀財富、金誠、錦安,以及後來的中植、海銀與宜信。
這些名字接連出現,已足以提醒我們,值得檢視的是曾經令中國狂颷的那一套反覆暴露問題的融資與銷售模式。
房地產是其中一條重要線索。
樓市上升時,土地與物業既可以抵押,也可以支撐下一輪融資,中國不少長期理財項目因樓市暢旺,可以被包裝成定期派息的產品。
樓市轉弱後,銷售回款減少,抵押物價值下降,原本依靠再融資維持的安排,便容易出現缺口。中植破產管理人今年公布的資產清單,仍可見住宅、商場、寫字樓、土地及城市舊改項目,讓人看到財富管理資金與房地產之間的連結有多深。
我們也不能簡單把一切簡化成「樓市不好,所以理財爆煲」。
海銀的媒體調查涉及資金池、空殼公司及部分底層資產與宣稱不符的問題;宜信相關產品的關聯交易,也早在2021年便受到調查報道質疑。
樓市下跌可能令問題更難掩蓋,但資金去了哪裏、風險有沒有如實披露、擔保是否具備獨立償債能力,仍然需要值得逐項追查。
接下來,我們觀察中國,值得特別留意,所謂「良性清退」能否逐步變成可核實的資產清單、清償安排及回款紀錄。
如果制度健全有透明度,延期不一定代表資產完全沒有價值,但中國投資者等待的項目回款、資產出售,到底是一個始終沒有任何支持的承諾。
中國其他機構也沒有能力建立更透明的產品與資金管理,最後只會繼續用新的包裝,承接舊有的風險。
另一個值得留意的變化,是中國家庭對財富管理的態度。當房地產與高息理財先後失去原有的安全感,部分家庭可能會更重視現金、降低風險,甚至延後消費與投資。
這是需要持續觀察的可能發展,而不是已經證實的單一趨勢;但它提醒我們,中國未來的經濟表現,除了政策與融資數字,也取決於普通家庭還願意相信甚麼、把錢放在哪裏。
香港,也是我認為不能忽略的一端。按當年接觸市場的觀察,一些內地理財機構在積極開拓香港保險業務時,除了直接銷售不合法的境外保單賺取高佣金,在實際操作上,更往往會把兩者放進同一套財務安排:資金留在中國收取較高收益,再用收益支付香港保單的保費。
這是我對當年銷售模式的觀察,並非指今次宜信涉事產品已被證實有同樣安排,但這種連結所帶來的風險,值得香港重新檢視。
這類方案當年很有吸引力,因為客戶會覺得,自己既保留了高息收入,又建立了境外保障。然而,理財收益是不確定的,多年保費卻是持續的財務承諾。一旦內地停止派息,甚至血本無歸,客戶可能同時面對本金被鎖住、收入中斷及保單供款壓力。兩份合約分屬不同地方,並沒有把一個家庭的現金流分開;若再加上借款支付保費,利息與還款責任更可能令壓力加重。
因此,香港受到的影響,未必首先出現在金融機構持有多少問題資產,而可能先出現在客戶無法續繳保費、提早退保,以及對當年銷售承諾提出質疑。
若內地收益曾被香港中介當成可靠的供款來源,誰
作出建議、如何評估承擔能力、是否充分解釋風險,便需要沿着紀錄釐清。內地客戶亦可就香港保險公司或持牌中介的銷售操守向保監局投訴,惟是否構成責任及能否獲賠,仍須依個別證據判斷。
銀行與傳媒在事件上扮演的角色,也值得重新思考。中國金融機構提供收付款服務,與承擔信用風險不同;中國媒體介紹企業成就,與證明產品安全也不同。但在投資者眼中,這些角色在中國特色市場經濟下,往往有時被混在一起,最後變成一種「應該有人把過關」的信任。
這是我想開始「狂飆之後」系列的原因。我希望把多年見過的繁榮、聽過的承諾,放回今天的現實中重新理解。中國接下來如何處理舊債、重建信任、讓家庭重新願意消費與投資,值得長期觀察;而香港與內地早已共享客戶、銷售網絡及資金安排,也需要看清自己身處其中的位置。
繁榮時建立的連結,到了風險浮現的時候,仍然會繼續在風險擴散上,發揮作用。