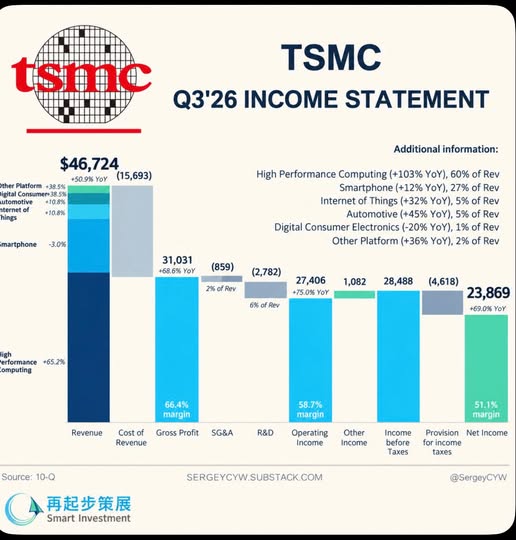
看完台積電的成績表,不禁有點感慨:如果要在整條人工智能產業鏈中,找一家技術領先、盈利能力強,又能把需求轉化為實際收入的企業,台積電大概已經是位置最有利、最值得研究的公司之一。即使把它視為整個行業最出色的企業,也有充分理由。
它的優勢來自多年累積的製程技術、良率、量產規模,以及客戶信任。晶片設計公司可以競爭,人工智能模型可以推陳出新,但只要大家仍然需要更先進的晶片,台積電便站在一個相當有利的位置。客戶愈急於推出產品,可靠產能的價值便愈高,這也是其議價能力的重要來源。
第三季毛利率66.4%、營業利益率58.7%、純利率51.1%,正好展現這種競爭優勢如何轉化為盈利。一家需要持續投入龐大資本的製造企業,仍能取得如此高的利潤率,確實難得。
然而,當一家公司已經如此優秀,投資者需要追問的問題,便愈來愈集中在價格:現時股價究竟反映了多少利好因素,又包含了多少尚未實現的樂觀期望?
如果市場已經假設人工智能需求長期高速增長、先進產能持續供不應求,而且盈利能力可以維持高位,企業往後即使交出好成績,也未必足以推動股價繼續上升。因為投資回報取決於實際表現與買入時的預期之間,還有多少距離。
所以,對認同台積電長期競爭力的投資者而言,買入價是否過分樂觀,是一項核心風險。不過,也不能把風險完全歸結為價格,因為再好的企業,仍然需要客戶有能力持續付款。
這便連接到近期算力供應商的融資壓力。台積電的直接客戶與最終使用晶片的企業,處於不同產業環節,但需求彼此相連。如果下游數據中心或算力公司借錢愈來愈困難,即使仍然相信人工智能的前景,也可能被迫延後購買設備、縮減擴張,影響便可能逐步傳回晶片訂單。
需要分清楚的是,客戶需要更多算力,與客戶有足夠資金購買算力,是兩回事。前者支持長期需求,後者決定需求何時能夠變成訂單,以及訂單能否如期交付和收款。
台積電本身亦需要提前投資。興建晶圓廠、導入新製程和擴充產能,都要為數年後的需求作準備。因此,長期投資除了觀察技術是否繼續領先,也要留意新增產能與實際需求是否匹配,以及客戶的採購計劃有沒有改變。眼前的訂單強勁,不能完全代替對未來購買力的判斷。
做過企業,我尤其欣賞台積電這種能把競爭優勢落實為盈利的能力。它已經站在許多企業夢寐以求的位置,甚至可以說,是整個行業最好的公司之一。但作為投資者,欣賞企業之餘,仍要替自己的買入價格保留一點冷靜。
長期持有,需要持續檢視兩件事:市場是否把未來想得太完美,以及產業鏈是否仍有足夠的需求與資金,支持正在建立的產能。前者關乎我們付出的價格,後者關乎企業往後能實現的盈利。
台積電已經把公司經營得非常出色,投資者要做好的功課,是判斷自己是否為這份出色,付出了過分樂觀的價格。