科技創富
AI的資金循環,最後由誰埋單?
AI產業結構非常複雜,可能先需要了解企業之間的關係,以及他們現金流的流向,才知道那些比較脆弱,有些會比較有抗風險的能力。
附圖AI產業結構圖,企業之間可以同時是彼此的股東、客戶和供應商。一家公司投資另一家公司,對方再拿資金購買它的服務,資金繞了一圈,又成為投資者的收入。
理解這個循環,有助我們判斷AI熱潮究竟由甚麼支撐。
整條產業鏈,可以從客戶付錢開始看。
企業與消費者購買AI訂閱、模型服務及應用,模型公司再支付雲端與算力費用,帶動晶片、資料中心、網絡設備及電力需求。我們在螢幕上輸入一句問題,背後其實連着一整套昂貴的實體設施。
除了客戶收入的流向之外,還有另一條資金流:雲端巨頭投資模型公司,晶片供應商參與融資,資料中心則憑長期算力合約籌錢擴建。
這種安排能加快建設,也讓供應商提早鎖定需求。例如,微軟在2025年的監管申報中披露,OpenAI承諾增購2,500億美元的Azure服務。這是採購承諾,與已經實現的收入、利潤和現金流,仍是不同概念。
因此,看到龐大的投資與訂單,先不能把它們全部當成最終需求。
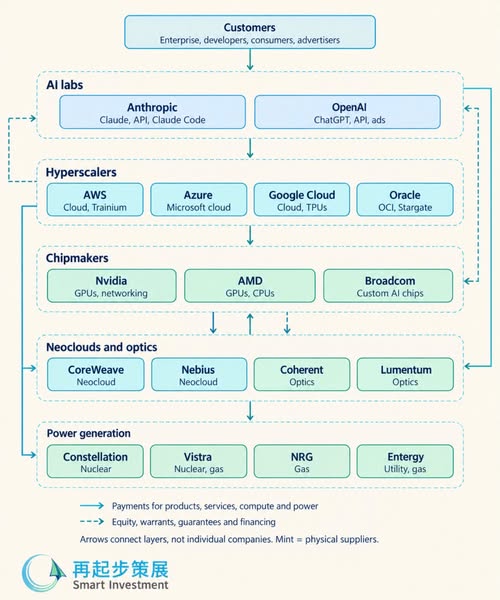
同一筆資金流經不同企業,可以形成不同公司的營收,但分析整個產業時,不能把每一層營收都視為一筆獨立的終端消費。
可能真正需要追問的是:產業以外的客戶,願意持續付多少錢?
如果AI確實幫助企業增加收入、節省成本,客戶願意續約,這個循環便有機會逐步由外部收入支撐。但如果建設速度遠遠超過付費需求,產業便需要繼續依靠融資維持擴張。
一旦資金變貴、投資者轉趨保守,壓力就可能沿着模型公司、雲端合約、資料中心與設備訂單逐層傳遞。
理解這個圖,不妨以血液循環形容資金流動,但還要加上一點:資金可以在體內循環,氧氣卻需要持續從外面進來。 對AI產業而言,這個氧氣就是客戶願意付費的實際價值。
我非常相信AI會繼續改變我們的生活,但科技進步與投資回報之間,仍然隔着成本、競爭和買入價格。
看懂AI,除了研究模型有多聰明,也要看錢從哪裏來、流到哪裏去,以及最後究竟由誰埋單。
AI 和其他由技術革新帶來新興產業一樣,肯定可以為我們的生活帶來衝擊,但產業的每一間公司最後還是要有實際需求帶動收入。