看政府財政,我們習慣把赤字與GDP比較。因為經濟規模反映一個國家的稅基與承擔能力。
但如果換一個角度,把赤字與政府實際收到的收入比較,便會發現,美國的財政缺口顯得格外突出。
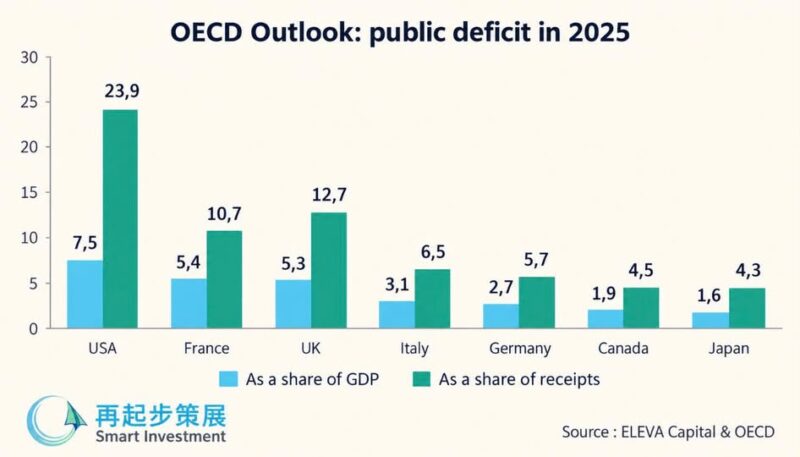
附圖由ELEVA Capital根據OECD的2025年展望數據整理,列出美國赤字相當於GDP的7.5%,但相當於政府收入的23.9%。
按圖中口徑,意思是政府每收到100元,便有約24元的收支缺口,需要靠融資填補。
相比之下,英國約為13元,法國約11元,日本則約4元。
這裏有一個容易混淆的地方:赤字相當於收入的24%,不等於四分之一的支出都靠借錢。
假設收入100元、赤字24元,支出就是124元,赤字佔支出約19%。另外,這只是當年的收支缺口,尚未包括為償還到期舊債而進行的再融資。
釐清了這個差別,再分析把赤字與GDP比較可能帶來的誤解。
GDP是整個國家創造的產出,並不會全部進入政府口袋。企業盈利、家庭收入與資產價值可以很高,但政府若未能取得足夠收入,同時又維持龐大開支,便會持續依賴借貸。
國家富有,與政府的國庫收入有多高,是兩回事。
中國的「國富民貧」便是最好例孑。
當然,赤字佔收入的比率也不是唯一標準。
政府目前收入較低,可能反映稅負較輕,以及仍有增稅空間;現在收入較高,也不代表進一步加稅容易。
判斷財政能否持續,還要看經濟增長、利息負擔、債務期限,以及政治上有沒有能力調整收支。
因此,用「日本債務更高,仍然沒有出事」來推論美國可以繼續借,並不充分。
債務是多年累積的存量,赤字則是每年新增的缺口;兩國即使都有高債務,每年增加債務的速度、融資條件與收入結構,也可以很不相同。
這張圖最有價值的提醒,走向另一個更直接的問題:政府每年收到的錢,究竟能支付多少承諾?財政壓力未必立即引發危機,卻可能隨着利息累積,逐步壓縮未來的選擇。能夠借到錢,始終不代表可以永遠不處理收支缺口。