財富管理
美股真的便宜,還是盈利預測太樂觀?
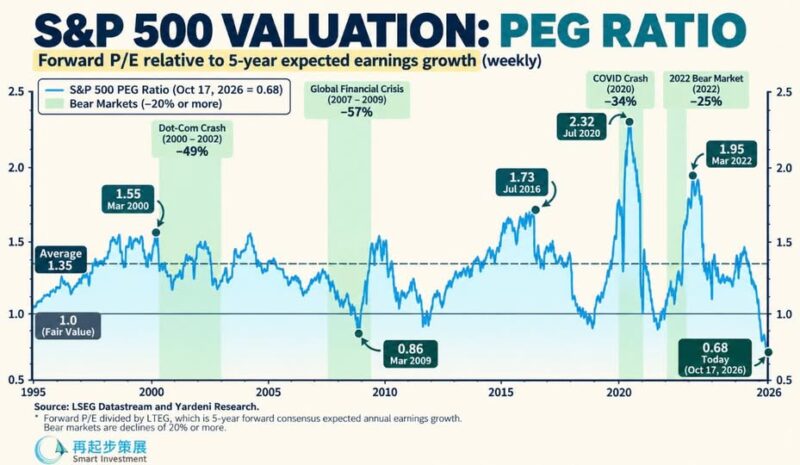
美股股市升了不少,但附圖告訴我們,美股估值仍然相當「便宜」。
附圖標示,標普500指數的PEG比率降至0.68,甚至低於圖中2009年金融危機期間的水平。這個結論很吸引,但首先要問的是:究竟美股價格便宜了,還是對未來盈利的想像變得更樂觀?
PEG的概念,是把本益比除以盈利增長率。例如,本益比是20倍,預期每年盈利增長20%,PEG便是1;如果預期增長提高至30%,即使本益比維持不變,PEG也會降至約0.67。
股價完全不用下跌,只要增長預測提高,看起來便可以突然「便宜」很多。
喜歡以PEG選股的股市傳奇彼得林奇提倡把企業估值與增長一起考慮,這個思路很有用。
富達的投資教育資料也指出,PEG低於1的股票值得進一步研究。但「值得研究」,與「一定低估」,始終有一段距離。
這張圖採用的是預期本益比,再除以未來五年的預期年均盈利增長率。換句話說,計算的兩部分都涉及預測,尤其五年增長率,包含了對競爭、需求、成本及利潤率的多重假設。只要預測過於樂觀,PEG便可能給投資者一種便宜的錯覺。
以一個假設例子來說,本益比24倍,配上35%的預期增長,PEG只有約0.69;但如果增長預測下修至15%,即使本益比不變,PEG便會升至1.6。
更麻煩的是,若近期盈利預測也被下修,而股價沒有相應下降,本益比本身還會提高。
此外,把個別成長股的經驗法則直接套用到整個指數,也要小心。標普500包含不同產業,企業的增長速度、資本需求與風險差異很大;指數組成亦會隨時間改變。
圖中把PEG等於1標作「合理價值」,可以作為參考,卻不能當成適用於所有時期的估值定律,更不能單憑低於2009年的讀數,便斷言今天比金融危機時更值得買。
低PEG可以是投資機會,也可以是樂觀預測留下的「影子」。
判斷兩者的分別,需要讀懂分母裏面的假設,建立在怎樣的未來預期之上。