
科技企業八個月發債2,430億美元
過去二十年,大型科技公司的吸引力,在於軟件、廣告及雲端平台具有高度擴展能力:產品可以服務全球客戶,新增用戶的邊際成本相對有限,因此企業能夠累積龐大現金流及淨現金。
人工智能熱潮卻正在改寫這套模式,因為AI不只需要程式和人才,還需要晶片、伺服器、數據中心、電力、網絡及散熱系統,科技產業正由相對輕資產,走向前所未有的資本密集化。
圖表顯示,Amazon、Meta、Microsoft、Google及Oracle在2026年首八個月合共發行約2,430億美元的美國投資級債券,較2025年全年的1,080億美元增加逾一倍,當然也遠高於2023年的140億及2024年的170億美元。
Amazon與Google的發債步伐尤其明顯,原帖指出,兩家公司在2025及2026年的累計總發債額均已超過1,000億美元。
這種變化不一定代表科技巨頭突然缺錢。
除了Oracle以外,其餘幾家企業普遍仍擁有強勁現金流、龐大現金儲備及良好信貸評級。
它們選擇發債,可能是希望保留流動資金、把長期數據中心與長期債務配對,並避免為短期資本開支大幅出售資產或發行股票。只要借貸成本低於AI投資預期回報,以債務加快建設亦可能提高股東回報。
真正值得注意的,是資金需求的速度。
數據中心不是只需購買一次晶片,還涉及土地、建築、輸電設施、冷卻系統及持續更新的運算設備。晶片折舊速度可能遠快於傳統基建,企業今日借入的長期資金,卻可能用於數年後已經落後的設備。這使AI投資的關鍵不再只是收入能否增長,而是新增現金流能否同時覆蓋融資成本、設備折舊及下一輪升級開支。
圖中的2,430億美元也不能直接等同於新增淨負債。
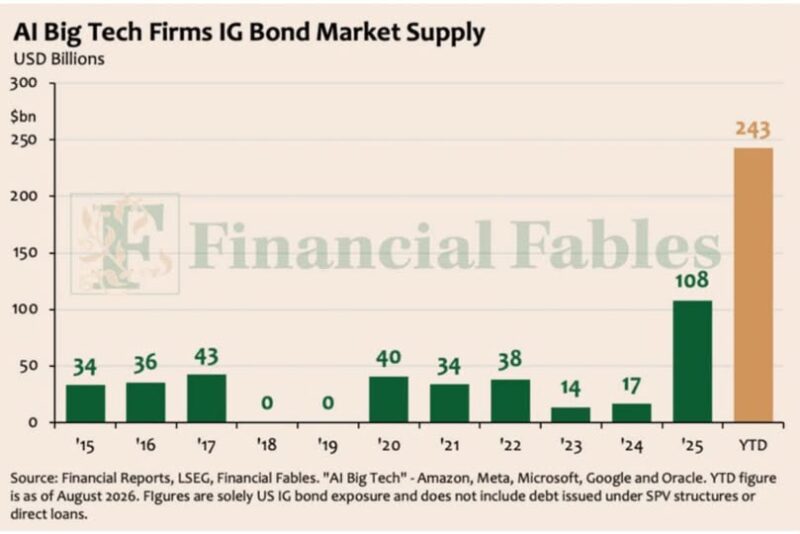
它統計的是債券總發行額,當中可能包括到期債務再融資;判斷財務風險時,還要比較企業持有的現金、實際淨負債、利息保障倍數、到期年期及自由現金流。總發債額反映企業進入資本市場的規模,卻不能單獨證明資產負債表已經惡化。
另一方面,圖表可能低估了AI基建背後的整體融資。統計範圍只包括美國投資級債券,並不包含私人信貸、直接貸款、租賃及特殊目的公司等安排。
Meta與Blue Owl成立的Hyperion數據中心合資項目,總開發成本約270億美元;Blue Owl管理的基金持有80%,Meta保留20%,並透過租賃及有限度剩餘價值保證維持對項目的長期使用權。這類安排未必全部列作Meta的傳統公司債,卻仍可能形成租賃付款或其他經濟責任。Meta項目公告
Oracle的情況更能說明資金壓力。
公司披露,2026財政年度已籌集約430億美元債務及50億美元股本,用於擴充AI雲端基礎設施;它原先亦表明會透過債務與股權組合籌集資金,以維持投資級信貸狀況。這並不等於Oracle必然出現財務危機,但與現金更充裕的科技巨頭相比,其融資能力、利息負擔及項目回報更值得密切觀察。
大量科技債券湧入市場,也會產生宏觀影響。當幾家公司同時需要數以千億美元計的資金,投資者可能要求更高收益率才能吸收債券供應,其他企業的融資成本亦可能受到牽連。
科技公司在投資級債券指數中的比重上升,也會令原本以金融、公用事業及傳統工業為主的企業債市場,逐步增加對AI投資周期的敏感度。
不過,發債本身既不是利好,也不是警號,真正的分界在於資本回報。如果AI需求能轉化為持續收入,而數據中心產生的現金流高於債務成本,今天的借貸便可能成為建立下一代基礎設施的有效槓桿;如果企業為了競爭而重複建設,最終出現運算價格下跌、設備利用率不足或技術快速淘汰,債務則會把錯誤投資的代價放大。
因此,分析大型科技公司不能再只看收入增長及每股盈利,也要觀察資本開支、自由現金流、淨負債、租賃承擔、利息成本,以及AI基建的實際使用率。
AI競賽表面上是模型與晶片之爭,背後其實也是一場資產負債表競賽:勝負不只取決於誰投入最多,而是誰能把最昂貴的基建,轉化為最持久的現金流。
圖表說明:2015年至2026年8月五家AI大型科技企業的美國投資級債券發行額。2026年數字為截至8月的年初至今數據。
資料來源:企業財務報告、LSEG、Financial Fables。
本文只作財經、產業及信貸市場觀察,不構成投資建議。