
Nvidia 最新季度業績固然亮眼,但比收入與盈利更值得留意的,可能是財務報表附註中那組不太顯眼的數字:截至2026年7月26日,公司未來承諾總額已達3,660億美元,約為其資產負債表內負債總額的四倍。
這個比較很有視覺衝擊力,但閱讀時必須先釐清概念。3,660億美元並不等於Nvidia已經欠下同等金額的債務,也不代表所有款項都必然無條件支付;它包括供應與產能、雲端服務合約、尚未開始的數據中心租約、股權投資及資本開支等不同性質的承諾,部分協議仍可能按業務需要取消、延期或調整。因此,與其把它理解為「隱藏負債」,更準確的說法是:這是一張Nvidia為未來數年AI需求預先鎖定資源的戰略地圖。
從結構看,最大的項目是供應與產能承諾,金額達2,790億美元,佔總額約76%;其後是290億美元雲端服務承諾、250億美元尚未開始的數據中心租約、250億美元股權投資,以及80億美元資本開支。單是供應與產能承諾,便由上一季度的1,190億美元急升至2,790億美元,反映Nvidia對記憶體、製造設施及數據中心系統供應的部署,已由一般採購提升至跨年度的產能競賽。
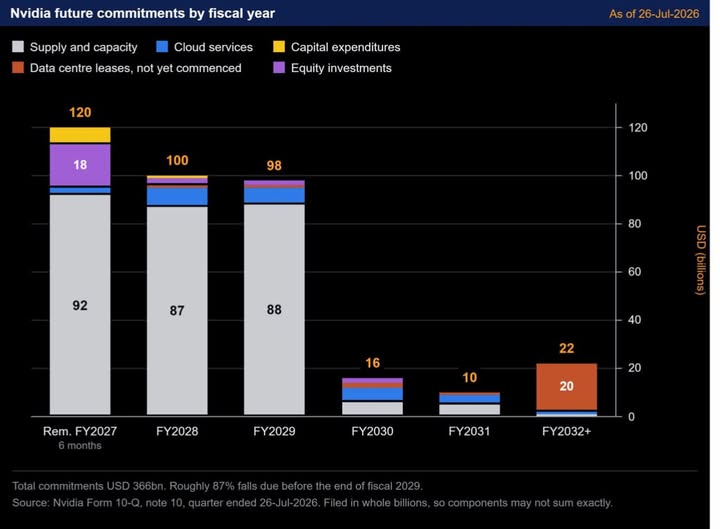
時間分布更能說明問題。餘下的2027財年承諾為1,200億美元,2028及2029財年分別為1,000億及980億美元;換言之,合共約3,180億美元、亦即約87%的承諾,將於2029財年結束前到期。這並非遙遠未來的藍圖,而是未來約兩年半內需要執行、消化和轉化成收入的密集部署。
這組數字揭示的第一層邏輯,是Nvidia正以長期承諾換取供應確定性。
當AI運算需求的瓶頸從GPU設計,逐步延伸至晶圓製造、先進封裝、記憶體、土地、電力及數據中心空間,單靠產品領先已不足以確保增長;誰能率先鎖定稀缺資源,誰便更有能力把市場需求轉化成實際出貨。
Nvidia因此不再只是一家晶片設計公司,而愈來愈像AI基礎設施生態的組織者、資源配置者,甚至在部分項目中扮演融資與信用支援者。
第二層邏輯,是龐大承諾同時具有進攻與防守作用。
進攻方面,提前鎖定產能可以支撐Blackwell、Rubin及後續架構的供應,降低因產能不足而流失收入的風險;
防守方面,它也提高競爭者取得關鍵資源的難度。若AI需求繼續擴張,這些承諾可能成為收入增長的基礎;若需求低於預期,原本的競爭優勢則可能轉化為庫存、採購、減值及現金流壓力。承諾愈大,Nvidia對需求預測準確度的要求也愈高。
台積電顯然有條件成為這輪部署的重要受惠者,因為Nvidia的高階GPU離不開先進製程與封裝產能。不過,Nvidia披露的2,790億美元供應與產能承諾主要涵蓋記憶體、製造設施及數據中心基礎設施系統,文件並沒有把金額逐一分配至台積電或其他供應商。因此,較嚴謹的判斷是:台積電、先進封裝及高頻寬記憶體供應鏈均可能受惠,但不能把整筆承諾直接視為台積電訂單。
真正值得思考的,不是3,660億美元是否「太大」,而是Nvidia為何願意在需求仍然快速變化的時候,提前作出如此龐大的跨年度部署。
答案或許是,在AI產業進入重資產擴張階段後,勝負已不只取決於晶片效能,也取決於企業能否把技術優勢、資本實力、供應鏈控制及客戶融資能力組合成一套完整系統。
這些承諾一方面顯示管理層對AI需求具有極強信心,另一方面也把未來數年的執行風險推到前台。假如需求持續,Nvidia今日鎖定的將是明日的產能與市場份額;假如AI投資回報未能跟上基礎設施擴張速度,這張戰略地圖便可能成為成本壓力的來源。
所以,3,660億美元既不是單純的利好,也不應被簡化為「表外負債炸彈」。它更像Nvidia對AI未來投下的一張巨額選票:公司正在以可觀的財務承諾,押注AI運算需求不但會繼續增長,而且足以消化一條比今天更龐大的全球供應鏈。
接下來需要觀察的,不只是Nvidia還會承諾多少,而是這些被提前鎖定的資源,能否如期轉化為收入、現金流及可持續的資本回報。
圖表說明:Nvidia未來承諾的年度及項目分布,截至2026年7月26日。
資料來源:Nvidia FY2027第二季度Form 10-Q附註10及CFO Commentary;金額以十億美元計,因四捨五入關係,分項總和或有差異。
資料截至2026年7月26日。本文僅屬財經觀察,不構成任何投資建議。