
取消央行持有的國債,真的能讓政府重獲財政自由嗎?
法國左翼政治人物梅朗雄(Jean-Luc Mélenchon)提出,要求歐洲中央銀行取消其持有的公共債務。表面看來,這是一個直接而有吸引力的主張:既然政府面對沉重債務及利息負擔,而央行又持有大量國債,何不乾脆把這部分債務一筆勾銷,為公共財政釋放空間?
問題在於,主權債務從來不只是一組會計數字。取消央行持有的國債,未必能創造與債務面值相等的實質財政收益,卻可能改變市場對歐元區制度、央行獨立性及政府還款意願的判斷。這才是整個議題最值得注意之處。
從合併政府資產負債表的角度看,中央銀行可以被視為廣義公共部門的一部分。政府向歐洲央行支付國債利息,而央行在扣除成本及撥備後,通常又會把部分盈利上繳成員國央行或政府。因此,若取消央行持有的國債,政府表面上少付了利息,但公共部門同時也可能少收央行收益。實際效果仍會受到央行融資成本、準備金利息及資產損益影響,不能簡單理解為「取消多少債務,政府便立即增加多少可用資金」。
會計收益有限,市場訊號卻可能非常強烈。投資者在意的不只是某一批債券是否被註銷,更在意制度是否開始容許政府透過政治壓力改寫央行資產。如果一次「特殊處理」被視為先例,市場便可能要求更高的風險溢價,令法國國債收益率上升。政府節省的帳面利息,最終可能被新發債券更高的融資成本抵銷;若市場進一步質疑歐元區的制度承諾,衝擊更可能由法國債市擴散至銀行、匯率及其他高負債成員國。
圖片中的圖表正好提供了理解這個風險的背景。
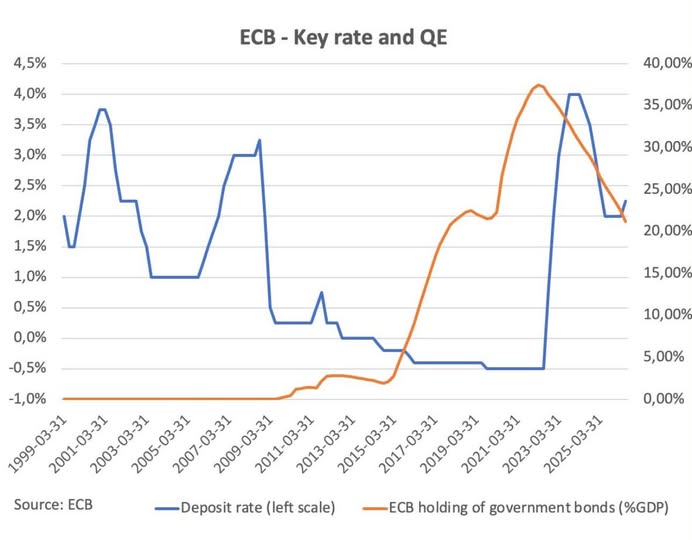
藍線代表歐洲央行存款利率,橙線則代表歐洲央行持有的政府債券佔歐元區GDP比例。
如圖表顯示,歐洲央行自負利率年代開始大幅擴張國債持倉,疫情期間相關比率一度升至接近GDP的四成;其後即使央行為壓抑通脹而急速加息,資產負債表的收縮仍然較為緩慢。換句話說,利率可以在短時間內大幅轉向,但量化寬鬆留下的巨額國債持倉,卻需要更長時間消化。
這種『高利率與大資產負債表並存』的局面,正是取消央行持債會引起重大制度爭議的原因。
要了解這張圖表,可以考慮這樣理解:歐洲央行存款利率與政府債券持倉佔GDP比例;藍線按左軸計算,橙線按右軸計算。資料來源:歐洲中央銀行(ECB)。
這場爭論的第二層影響在於法國政治。當激進左翼提出取消央行持債,梅朗雄陣營可能逐漸承擔過去由極右翼扮演的「制度挑戰者」角色。相反,國民聯盟在淡化退出歐元及「法國脫歐」主張後,反而有機會向選民塑造較務實、較尊重市場秩序的形象。原本意在爭取反建制選民的經濟主張,結果可能協助瑪麗娜・勒龐完成主流化,進一步鞏固其民意優勢。財經政策在這裏已不只是資源分配工具,也成為政黨可信度競爭的一部分。
更深遠的後果,則是量化寬鬆的政治可行性可能下降。歐洲央行推行QE之初,德國政界、學界及選民已曾強烈質疑央行是否越過貨幣政策與財政政策之間的界線。即使取消債務的提議最終沒有落實,只要市場及公眾開始相信,大規模買債會令央行日後承受註銷債務的政治壓力,反對QE的力量便有充分理由重新集結。
這意味着,下一次經濟衰退或金融危機出現時,歐洲央行即使認為重啟買債符合經濟需要,也可能面對更多法律限制、政治阻力及附加條件。市場一向相信央行會在系統性風險爆發時提供流動性及穩定資產價格;一旦這種「央行保護網」的可信度下降,資產估值便可能需要重新反映更高的尾部風險。
因此,取消央行持有的國債並不是一個單純的減債方案。它的直接財政利益可能有限,間接代價卻可能沿着一條清晰的鏈條擴散:先是央行獨立性受到質疑,繼而推高主權風險溢價,再加劇國內政治分化,最後削弱央行應對下一場危機的政策空間。
真正值得思考的,並不是政府能否透過一項會計安排令債務暫時消失,而是當制度信用被消耗之後,整個社會需要付出多高的長期融資成本。債券可以在帳面上註銷,市場的記憶卻不會因此歸零。