
全球市場過去數十年所熟悉的「中國製造」,曾經代表價格低廉、供應穩定與生產效率,也成為全球化最具象徵性的成果之一。然而,當中國的製造能力持續擴張,而內部消費及外部需求未能同步增長,曾經推動全球繁榮的生產機器,便可能逐漸演變成另一種風險。
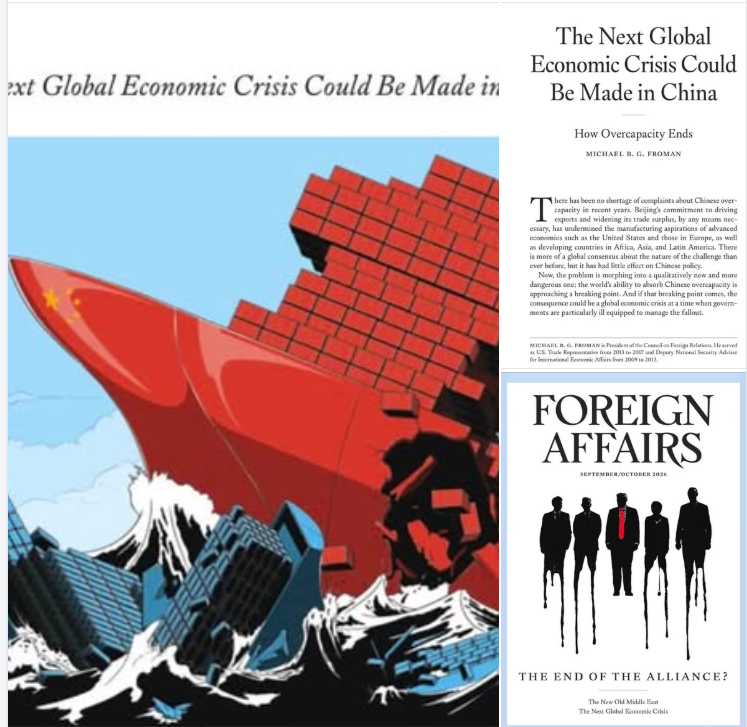
曾經以內閣級美國貿易代表,直接處理2008金融風暴的Michael B. G. Froman(作者介紹放在文章最後部份)在《Foreign Affairs》2026年9/10月號發表〈The Next Global Economic Crisis Could Be Made in China〉一文,提出一個頗為尖銳的警告:中國的產能過剩問題,已經不只是貿易摩擦,而是可能動搖全球經濟秩序的結構性危機。
Froman在文章中寫道:
“Put simply, Beijing has outgrown its economic model.”
中文可以翻譯為:「簡單來說,北京的經濟規模,已經超越了現有經濟模式所能承受的範圍。」
這句話點出了問題的核心。中國過去可以依靠出口增長、基礎建設投資及製造業擴張推動經濟,是因為當時的經濟體量較小,全球市場亦有足夠空間吸收中國的商品。今天的中國已經佔全球工業產出約三成,文章引述的預測更指出,到了2030年,這個比例可能上升至百分之四十五。在如此龐大的規模下,中國若繼續以高於全球經濟增長兩至三倍的速度擴大出口,問題便不再是其他國家願不願意購買,而是世界是否還有足夠需求承接這些產能。
中國在2025年的貿易順差接近1.2萬億美元,增長速度約為全球商品貿易增速的三倍。這種出口表現短期內有助中國維持增長,也透過廉價商品壓低其他國家的通脹,但它同時削弱了歐美及多個發展中國家的本土製造業。當愈來愈多國家發現,自己不但在低附加值產業難以與中國競爭,在電動車、電池、太陽能、人工智能及電子產品等戰略產業亦面對同樣壓力,原本以自由貿易為基礎的國際環境便自然開始改變。
中國製造業的競爭力並非單純來自企業效率。文章引述經合組織的估算,指出中國在全球製造業市場份額的增長,約有六成受到政府補貼推動。國家主導的金融體系向優先產業提供大量信貸,地方政府為了維持就業、稅收與經濟增長,也往往不讓虧損企業退出市場。當企業毋須充分考慮盈利及資本回報,便可以持續擴產、減價,甚至以極低或負數的利潤爭奪市場,結果是形成一場沒有真正贏家的價格戰。
中國近年以「內卷」形容這種過度競爭,其特徵是企業投入愈來愈多資源,所得回報卻愈來愈少。根據文章所列資料,接近三成中國工業企業正在虧損,在部分受重點扶持、投資增長最快的產業,虧損企業比例甚至高達百分之三十四。企業愈是虧損,地方政府便愈擔心工廠倒閉及就業流失,因而繼續提供補貼與融資;企業在獲得支援後又再增加產量,最終形成一部無法輕易停下來的工業機器。
這種問題在太陽能及電動車產業尤其明顯。中國現有太陽能基礎設施的年產能約為1,200吉瓦,接近全球上一年度安裝量的兩倍;與此同時,中國太陽能電池出口量大幅增加,平均單價卻顯著下跌。廉價太陽能產品固然有利於各國能源轉型,但對於希望建立本土綠色產業的國家而言,卻意味著本地企業可能尚未成長,便已被龐大的中國產能擠出市場。
電動車市場亦面對相似矛盾。文章指出,中國在2025年生產約2,500萬輛電動車及插電式混合動力車,但國內新能源汽車需求停留在每年約1,200萬輛。中國目前擁有生產約5,500萬輛汽車的能力,相當於全球約9,000萬輛汽車市場的六成,而且新的汽車產能仍在持續增加。只要產能增長長期超過全球需求,問題終究不再是中國企業能否爭取更多市場份額,而是全球是否還能找到足夠買家。
因此,Froman以一句簡潔的小標題總結這個限制:
“The world is not enough.”
中文翻譯是:「整個世界也不夠。」
這句話看似誇張,背後卻是很基本的經濟算術。如果中國的貿易順差每年以超過百分之二十的速度增長,而全球經濟增長只有約百分之三,世界需求便不可能永久吸收中國不斷增加的出口。當海外市場逐漸飽和,新的工廠找不到足夠訂單,貿易順差最終可能因自身規模過大而失去持續條件,正如房地產市場曾經依靠不斷建設維持繁榮,最後卻因需求枯竭而陷入調整。
外國政府也不會無限期接受這種發展。美國早已透過關稅、補貼及國家安全限制保護關鍵產業,歐盟亦對中國製電動車徵收反補貼關稅,並逐步研究本地含量要求與供應鏈多元化政策。德國曾經是對華貿易最堅定的支持者之一,但隨着中國由德國汽車的主要市場轉變為強勁競爭者,德國汽車出口、就業及工業投資已承受愈來愈大壓力。當自由貿易最主要的受益者也開始建立貿易壁壘,便反映全球政治對中國產能過剩的容忍已接近極限。
問題並不限於歐美國家的工業競爭。如果中國出口機器突然減速,最先受創的固然是中國企業、地方政府及金融機構,但衝擊亦會迅速傳到依賴中國需求的資源出口國。澳洲、巴西、智利,以及部分非洲、亞洲與拉丁美洲國家,都把大量礦產、能源及中間產品出口至中國。中國固定資產投資一旦收縮,銅、石油、鐵礦石及其他商品價格便可能下跌,繼而拖累這些國家的財政收入、匯率、就業與債務償還能力。
中國若在此時再以傳統刺激政策挽救經濟,效果也未必能夠重演2008年的經驗。當年中國仍有城市化、人口增長及基礎建設不足等有利條件,大規模投資可以在一定程度上創造實際需求。今天,中國的勞動人口已經下降,總人口亦開始收縮,房地產長期低迷,部分地區的基礎設施接近飽和,再增加工廠、房屋或高速鐵路,未必能夠產生足夠的經濟回報,反而可能帶來更多債務與閒置資產。
不過,Froman並不認為危機必然發生。他在文中指出:
“A crisis is not inevitable.”
中文翻譯是:「危機並非無可避免。」
真正的出路,是中國逐步把經濟重心由生產及投資轉向家庭消費,讓居民收入及社會保障得到改善,降低家庭因醫療、教育、退休及住房需要而過度儲蓄的動機。如果中國消費者能夠分享更多經濟成果,國內市場便可以吸收更大部分產能,企業也毋須完全依賴出口維持增長。這種調整同時需要改革地方財政制度,減少地方政府依靠賣地、建設工業園及擴張產能來維持收入和官員政績的誘因。
人民幣匯率、產業補貼及全球政策協調同樣是重整過程的重要部分。文章建議,中國可以分階段提高人民幣匯價,逐步減少對優先產業的補貼,改革戶籍制度並建立更健全的社會安全網。其他國家則可以配合中國轉型的實際進度,逐步調整關稅及保護措施,使再平衡的成本不會集中落在某一個國家或某一個產業身上。這並不是要求中國放棄製造業優勢,而是要令產業發展重新回到需求、成本與回報的基本經濟規律之中。
文章特別提到,主要經濟體可以參考1985年《廣場協議》的協調精神,在二十國集團等多邊平台上處理全球失衡問題。然而,今天的國際政治環境比2008年金融危機時更為分裂,美國的國際領導力受到質疑,中美之間亦缺乏互信。如果各國只能透過零散關稅、出口限制及補貼競賽保護自己,全球經濟便可能在危機正式來臨前,先陷入更深的貿易分裂。
這場辯論帶來的啟示,不是簡單地判斷中國經濟會否崩潰,甚至會否引發全球金融風暴,而是重新認識全球市場的遊戲規則。
未來幾年,企業不能再假設低成本中國供應、無障礙國際市場及穩定外部需求會一直存在。無論是台灣、香港,還是東南亞的品牌、製造商與投資者,都應重新檢視供應鏈集中度、產品差異化能力、目的地市場的關稅政策,以及自身是否過度依賴單一產業或單一國家的需求。
對中小企業而言,與中國企業正面進行價格競爭,往往不是可持續的道路。更實際的方向,是在品牌故事、服務體驗、在地文化、客製能力、知識產權及跨境渠道方面建立差異,同時把供應鏈由追求最低成本,逐步轉向追求彈性與可替代性。當世界開始重新計算產能、就業與經濟安全之間的關係,真正有價值的企業未必是生產最多、價格最低的企業,而是最能理解消費者、適應政策轉變,並在不確定環境中保持靈活的企業。
下一場全球經濟危機是否會「中國製造」,現在還沒有答案。可以確定的是,世界已經無法用過去的方式,無限吸收中國持續增加的工業產能;中國亦不能只靠擴大生產,解決由需求不足所造成的問題。如果中國願意主動再平衡經濟,各國亦願意以協調取代全面對抗,危機便有可能轉化為一次重新安排全球產業與需求的機會。倘若各方繼續把問題推向未來,當出口、債務、地方財政及保護主義同時到達臨界點時,世界需要面對的,就不再只是一場中國的經濟調整,而可能是一場由中國產能失衡所引發的全球震盪。
Michael B. G. Froman現任美國外交關係協會(Council on Foreign Relations,CFR)會長。《Foreign Affairs》正是由該協會出版。他曾於奧巴馬政府擔任美國貿易代表,亦曾任白宮國際經濟事務副國家安全顧問,長期參與美國的貿易、金融、能源、氣候及國際發展政策。
在2009年至2013年擔任白宮國際經濟事務副國家安全顧問期間,他曾代表美國籌備及協調二十國集團和八國集團峰會,並親身參與2008年全球金融危機後的國際政策合作。因此,他在這篇文章中討論中國經濟失衡、全球危機應對機制及二十國集團的角色,帶有相當明顯的實務政策經驗,而不只是理論推演。
離開政府後,Froman曾任Mastercard副董事長兼策略增長業務總裁,也曾在花旗集團主管國際保險、另類投資及基礎建設投資等業務。這些經歷令他的觀察橫跨政府政策、國際金融、跨國企業與資本市場。
理解Froman的履歷,也有助我們判斷這篇文章的立場。他既是國際經濟政策專家,也是美國貿易體系的前線制定者,因此,他對中國產能過剩的警告具有實務經驗支撐;不過,他的分析仍然主要從美國經濟利益、產業安全及美國主導的國際秩序出發。閱讀時既不宜把文章簡化為反華論述,也不應把其中的預測當成必然結果,而應將它視為美國政策圈對中國經濟模式及全球產業失衡日益加深的憂慮。
資料來源:Michael B. G. Froman, “The Next Global Economic Crisis Could Be Made in China: How Overcapacity Ends,” Foreign Affairs, September/October 2026. P.84-96